


各位跨境兄弟姐们,我是东子!
点击上方蓝字🔝关注【东子策跨境】
一起抱团取暖,干好跨境电商!长期开拓海外市场!
越来越多的跨境卖家意识到——生意想继续做大,光解决流量、物流和供应链还不够,资金这一环必须跟上。
你有没有遇到过订单越来越多,账上的现金反而越来越紧的问题。
货已经发出去了,甚至已经产生销售,但平台、采购商或者渠道的货款还没有真正回到公司账户。与此同时,下一批货款、供应商账期、物流费用、仓储费用又已经到了。
生意明明是赚钱的,现金流却卡在了中间。
尤其是旺季备货、爆款补货、新市场扩张的时候,企业需要提前投入大量资金,但从采购、发货到真正回款,中间往往存在一个不短的时间差。
有时候,卖家真正缺的并不是订单,而是把下一批货做出来的钱。
这个时候你有两个选择。一个是等平台回款到账,再去补货。另一个是提前把未来几个月的资金缺口解决掉,先把供应链跑起来。
对于大多数高速增长的跨境企业来说,前者往往意味着断货。而一旦断货,损失的也远远不只是几天销售额。关键词排名会掉,广告模型需要重新爬坡,Listing权重可能受到影响,竞争对手还会趁机把原本属于你的流量吃掉。
所以做到一定规模以后,资金已经不只是财务部门的事情。它开始直接影响运营。

一、跨境卖家真正缺的,是一套匹配生意节奏的资金方案
很多卖家一说到融资,第一反应还是:缺钱了,再去找银行。但跨境电商的资金需求,和传统企业有很大的区别。
首先是快。一个产品突然爆起来,补货窗口可能只有十几天。如果从申请到审批、放款需要一个月,等资金下来,库存早就断了。
其次是频。跨境卖家很少是一年只需要一次资金。新品采购、旺季备货、头程物流、海外仓、广告投入,都可能不断产生资金需求。
再就是波动大。平时一天卖500单,到了Prime Day、黑五可能突然冲到1500单。如果融资额度长期固定,也很难跟得上实际生意的变化。
还有一个很现实的问题:很多跨境企业本身属于轻资产模式。一年可能做到几千万甚至上亿元销售,但没有大量厂房、土地或者设备可以拿去抵押。
真正能证明企业经营能力的,往往是另一套东西:店铺流水、订单、库存、回款记录、销售趋势、平台经营数据。
所以跨境卖家真正需要的,并不只是“有人愿意借钱”。
更重要的是:对方能不能看懂你的生意。
这也是为什么最近京东和丰泊国际的合作,值得跨境卖家认真看一眼。
二、京东为什么会找丰泊?
9月14日,京东与丰泊国际(FundPark)达成战略合作,丰泊正式成为京东进口跨境电商领域首家境外金融服务合作方。
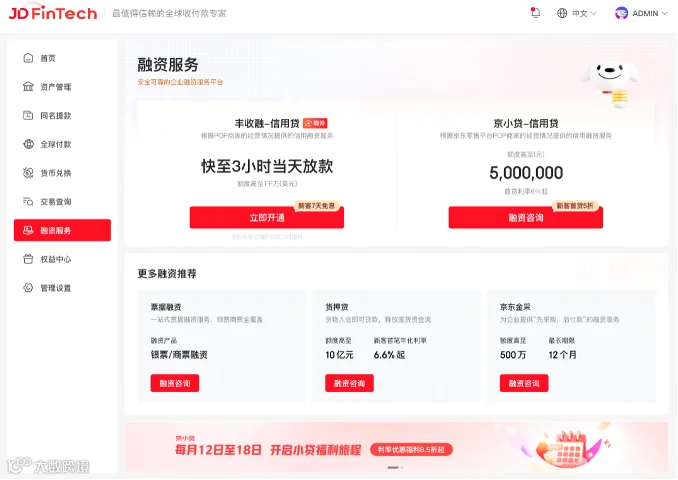
双方将针对进口跨境商家提供融资支持,重点覆盖采购、备货和日常经营中的资金周转需求。
这条新闻表面看,是京东多了一个金融合作伙伴。但真正值得注意的是合作方式。
丰泊并不是一家传统商业银行,它本质上是一家专注数字化贸易和跨境电商融资的金融科技公司。它长期服务的对象,就是电商卖家和成长型企业。
也就是说,它在设计融资产品的时候,本身就更关注:销售数据;订单表现;库存情况;企业流水;应收账款;以及真实经营趋势。
这和传统企业融资最大的区别就在这里。传统融资更容易问:你有什么可以抵押?而像丰泊这样的机构,更关注:你的生意到底跑得怎么样。
对于跨境卖家来说,这两套逻辑的差别非常大。因为跨境企业真正有价值的东西,很多时候并没有写在厂房和设备上,而是每天都在后台变化的经营数据。
三、经营数据,正在开始变成“信用资产”
这几年跨境行业有一个非常明显的变化。
以前卖家看经营数据,主要是为了运营。
看转化率,决定要不要改Listing;看广告数据,决定要不要调Bid;看库存周转,决定什么时候补货。
但现在,这些数据正在多出一个新的用途:融资。
丰泊长期强调利用企业实时经营数据进行信用评估,而不是完全依赖传统抵押物和历史财务报表。
对于跨境卖家来说,这意味着一个很重要的变化:以前你店铺经营得好,只能证明你是一个优秀运营。
以后,它还可能直接影响:你能拿到多少额度;资金多久可以下来;以及下一轮业务能不能继续放大。
举个简单的例子:
A卖家过去一年销售稳定,库存周转健康,回款记录正常,旺季销售趋势也持续增长。B卖家虽然销售额看起来也不低,但库存积压严重,退款率增加,现金流波动很大。
如果单纯只看公司有没有固定资产,两家公司未必容易拉开差距。
但一旦把真实经营数据放进授信模型里,谁的生意更健康,就会变得更加清楚。这也是为什么数据化融资特别适合跨境电商。因为这个行业天然会留下大量可验证的数据。
订单是真的还是假的;销售在涨还是在跌;库存到底转得快不快;客户有没有正常付款;企业每天到底产生多少真实流水。
这些数据都比一句“我们公司明年准备做到一个亿”更有说服力。
四、为什么丰泊更贴跨境卖家的实际场景?
如果只是说“可以融资”,市场上的选择当然很多。但对于跨境卖家来说,我觉得选资金方不能只看一个指标:利率。更应该看它的产品逻辑是不是和跨境业务匹配。
丰泊有几个特点,刚好比较贴这个行业。
第一,它做的是电商和贸易融资场景。
丰泊目前的产品覆盖库存融资、营收融资、采购订单融资和应收账款融资等方向。这些场景,其实就是跨境卖家每天最容易遇到的资金节点。
卖家为什么需要钱?大多数时候无非就是:货要补了;订单来了;应收账款还没到账;旺季想提前压货;生意起来了,需要更多流动资金。
它的产品逻辑基本就是围绕这些问题展开。
第二,它更看重真实经营数据。
对于很多没有重资产的跨境公司来说,这一点非常关键。一家卖家可能没有房产可以抵押,但它有稳定的GMV、有持续增长的订单、有健康的库存周转。
如果金融机构愿意把这些经营表现纳入授信,卖家的融资能力才能真正和生意规模匹配。
第三,额度和业务可以动态变化。
跨境生意很少是匀速增长的。平时月销50万美元,旺季可能直接做到100万美元。如果额度永远停留在原来的水平,那资金一定会成为瓶颈。
像丰泊这类数据驱动的融资模式,更强调根据经营变化动态评估资金需求。对于成长型卖家来说,这一点比单纯拿到一笔固定贷款更有意义。
五、卖家真正要算的,不是“能借多少钱”
这里我想特别提醒一点。融资额度高,并不代表你就应该全部拿来用。
真正成熟的卖家,首先要算清楚:这笔钱进去以后,准备在哪里出来。
比如一笔资金是用来给成熟SKU补货。这个SKU过去6个月销售稳定,毛利稳定,退货率稳定,库存周转也健康。
现在只是因为旺季到了,需要提前多备两个月的货。这种资金用途就比较清楚。钱进去以后,通过后续销售回款回来。
但如果一个产品广告越打越亏,库存已经开始积压,转化率还持续下降,这个时候再通过融资去压更多库存,本质上就是:用杠杆放大错误。
所以融资真正适合解决的是:确定性生意中的阶段性资金缺口。而不是替一个本身有问题的产品续命。
六、哪些卖家更适合考虑丰泊这类融资?
如果你现在正处于下面几种情况,我觉得就可以认真评估。
第一种,成熟SKU准备放大。产品已经验证过,销售、利润、广告和库存模型都相对稳定,只是资金限制了补货规模。
第二种,旺季提前备货。比如Prime Day、黑五、圣诞季等明确节点,历史数据已经证明需求存在,需要提前增加库存。
第三种,订单增长速度快于回款速度。店铺在持续增长,但平台结算和贸易账期导致大量资金被压在路上。
第四种,企业正在扩新市场。比如同时拓展Amazon、TikTok Shop、独立站或者不同国家站点,需要额外准备库存、物流和运营资金。
这些情况下,融资真正解决的是:增长速度和现金回笼速度之间的不匹配。
七、做大以后,跨境卖家拼的是资金周转效率
跨境行业过去几年一直在强调:选品能力;广告能力;供应链能力;品牌能力。但随着卖家的规模越来越大,资金效率也会成为一个越来越明显的分水岭。
同样做1亿元GMV。一家企业可能需要长期压3000万元自有资金。另一家企业通过更合理的供应商账期、库存周转和融资安排,只需要1500万元。
销售额一样。但后者可以把剩下的资金继续投入新品、库存、广告或者新的市场。这就是资金效率带来的差距。
所以以后跨境卖家真正要关注的一个指标是:一块钱自有资金,一年到底能转多少次。谁能让资金转得更快,谁的扩张效率就会更高。
八、所以为什么是丰泊?
回到最开始的问题。市场上当然有很多融资渠道。但对于跨境卖家来说,真正值得选的并不一定是“谁都可以借”的资金。
更重要的是:谁更懂跨境卖家的资金节奏。
丰泊的价值就在这里。它长期围绕电商和贸易企业做融资产品,产品本身就覆盖库存、营收、订单和应收账款等场景。它看的也不只是传统抵押物,而是企业真实经营数据。
再加上这次与京东合作,以及此前在跨境支付、电商生态中的持续布局,说明它正在不断加深对跨境企业资金需求的覆盖。
对于卖家来说,这种专业化很重要。因为你真正需要的,不只是有人借你一笔钱。而是当你的销量突然起来、旺季需要备货、订单已经确定的时候,资金能够及时跟上你的生意。
这也是我认为丰泊值得跨境卖家重点关注的原因。
融资从来都不应该是“公司没钱了才去想的办法”。当你的产品、利润和回款路径已经得到验证,融资更应该是一种:提高资金周转效率、放大成熟生意的经营工具。
会做生意,是把产品卖出去。会做大生意,是让订单、库存和资金始终保持在同一个节奏上。
丰泊国际对贷款审批有最终决定权
忠告:借钱梗要还,咪俾钱中介
香港放债人牌照号码:1520/2025
@丰泊国际有限公司
END