



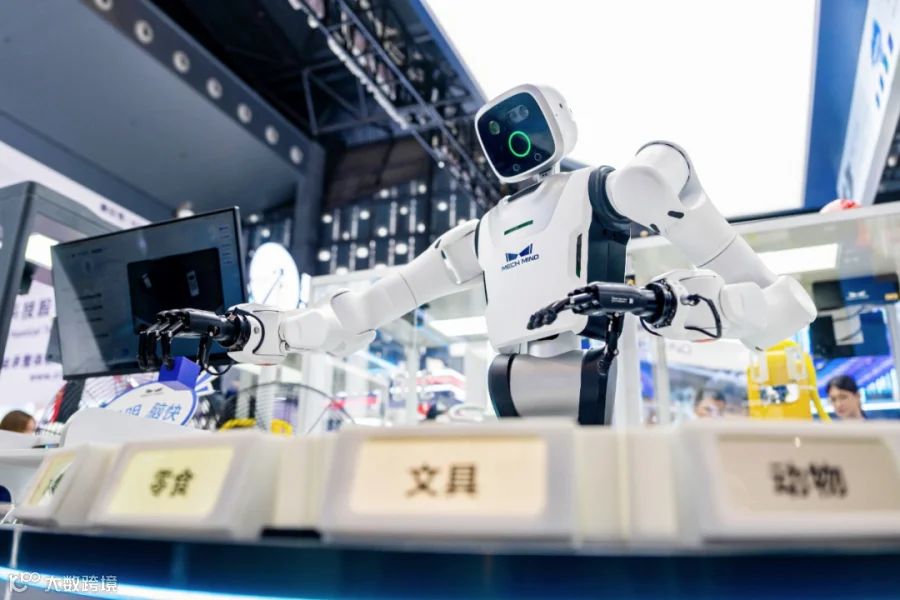
欧美日韩业务均表现亮眼,海外业务以约四成的收入,贡献了约52.5%的毛利。
本文为IPO早知道原创 | 作者:Eric
据IPO早知道消息,梅卡曼德(09615.HK)于9月24日发布截至2026年6月30日止六个月的中期业绩。这是公司9月1日以特专科技公司身份登陆港交所主板后交出的首份定期报告。
报告期内,梅卡曼德实现收入2.373亿元,同比增长54.7%;毛利1.542亿元,同比增长63.6%,毛利率由61.4%提升至65.0%;新签订单金额3.354亿元,同比增长75.3%。
收入、毛利与订单的“三增”之外,IPO早知道翻阅中报全文后注意到,分地区毛利、留存收入与资产负债表中的几组数字,更能说明梅卡曼德这门生意的质地。
海外业务同比增长68.3%,贡献过半毛利
中报显示,上半年梅卡曼德海外收入9950万元,同比增长68.3%,占总收入的41.9%,上年同期为38.5%。
更值得关注的是毛利结构。报告期内,公司海外业务毛利率达81.4%,较上年同期的73.0%进一步提升;中国内地业务毛利率为53.1%。按金额计,海外业务贡献毛利8100万元,已超过中国内地的7320万元。换言之,海外业务以约四成的收入,贡献了约52.5%的毛利。
分区域看,2026年上半年,美国和加拿大市场上半年收入2018万元,同比增长91.0%;欧洲市场收入1882万元,同比增长91.6%;日本市场收入3237万元,同比增长36.5%;韩国市场收入1469万元,同比增长109.2%。
对于毛利率的提升,公司在中报中给出了解释:具身智能技术突破,带动标准化程度提升,放大规模效应、降低交付成本,共同拉动毛利率大幅上升。这样的底层逻辑也直接体现在了海外收入贡献的提升,同一套标准化的“脑、眼、手”组件,在劳动力成本更高、招工更难的发达市场获得了更高的定价空间,这也是梅卡曼德自创立之初便坚持全球化的底层逻辑。目前,公司已在慕尼黑、东京、底特律、首尔设立子公司,业务覆盖近50个国家和地区。
高客户复购率彰显客户粘性,收入增长具备良好可见性
第二组数字来自客户端。中报对93.9%的复购率给出了明确口径:即过往年度曾贡献收入的客户,在本期所产生收入占总收入的比例。这意味着,公司的客户粘性强,收入可见性高。
截至目前,公司累计服务客户超过1600家,其中包括100多家《财富》世界500强企业。支撑这种“复制式”增长的,是一张集成商网络。截至6月30日,与梅卡曼德紧密合作的集成商伙伴近1400家,服务近50个国家和地区的终端客户;同期公司员工约677人。以数百人的团队撬动上千家集成商,覆盖量大面广的长尾需求,正是标准化产品模式的杠杆所在。

研发投入大幅提升,机器人「大脑」进入战略突破期
梅卡机器人「大脑」正处于战略突破期,公司沿「具身原生」路线构建「一脑多形」技术体系,以分层架构与成分组合实现跨形态、跨任务的泛化,而非逐案采集数据。
公司以人工智能替代重复性现场工作,将部署周期由数月压缩至数天。公司的毛利率也由2023年的39.1%大幅跃升至2026年上半年的65.0%,销售费用率由102.7%降至38.5%,经营杠杆效应明显显现。
期内研发开支由上年同期的人民币46.3百万元增至人民币80.1百万元,同比增长72.9%,主要投向具身智能大模型、世界动作模型及「脑、眼、手」核心组件的迭代。公司坚持「销售一代、改进一代、预研一代」的研发节奏,并对行业新技术保持系统性的跟踪与评测。报告期内,公司自研灵巧手抓取循环寿命不低于200万次,显著高于行业常规的10万至30万次。
读懂报表里的“干扰项”
对于刚上市的特专科技公司,报表中往往存在一些需要区分看待的项目。
盈利层面,梅卡曼德上半年经调整期内亏损(非国际财务报告准则计量)为5250万元,上年同期为5580万元;经调整EBITDA(非国际财务报告准则计量)由负3940万元收窄至负3300万元。在研发开支同比增长72.9%至8010万元的情况下,经调整期内亏损已显著低于同期研发开支。
现金层面,截至6月末公司现金及现金等价物为3.178亿元;上半年经营活动所用现金净额为7440万元,较上年同期的8360万元有所收窄,公司解释主要源于销售回款增加。上市后,公司全球发售所得款项净额约22.002亿港元(超额配股权行使前),其中约29.4%拟用于扩大全球影响力并加速商业化。

港股具身智能稀缺标的
从股东结构看,梅卡曼德上市后的主要股东包括红杉中国、美团、启明创投等,上市前股东名单中还有IDG资本、GIC、Coatue、英特尔等国内外产业与财务投资方。
梅卡曼德于2026年9月1日登陆港交所,本次发行最大亮点之一,是堪称顶配的基石投资者阵容:领投方是曾重仓特斯拉、英伟达的苏格兰百年资管巨头Baillie Gifford。中国保险资管龙头泰康人寿、华尔街量化交易传奇Jane Street、比亚迪旗下产业资本Golden Link、长期价值投资机构Invus、对冲基金Ghisallo和Ruihua、澳大利亚养老基金NGS Super Fund及中国最大公募基金公司之一的易方达,共合计认购梅卡曼德1.86亿美元(约合人民币12.5亿元)。
在中报的展望部分,梅卡曼德管理层给出了三个时间维度的判断:短期看,部署周期压缩与交付门槛下降仍在持续释放红利,翻倍的在手订单为下半年收入提供了较高可见度;中期看,具身智能模型的能力突破将系统性扩大可承接场景的边界;长期看,全球约十亿制造与物流从业者与不足1%的自动化渗透率之间的差距,是公司未来数十年最确定的增长空间。
在机器人赛道热度持续高企的当下,同时具备规模化真实部署、高复购与高毛利全球化收入的具身智能公司仍属稀缺,而梅卡曼德的首份中报,正为这一赛道提供了一份可供对照的经营样本。
小马智行|地平线|文远知行
蜜雪冰城|古茗|沪上阿姨
极智嘉|云迹科技|特斯联