


万企帮集团国际财税专家
Nina Zhang
18年国际财税顾问经历
导语
Introduction
在阿联酋经营公司,取得合规税票并完成付款,是否必定可抵扣VAT?
不一定。除发票和付款要求外,企业还需证明交易真实、商业目的合理,并按新规完成供应商及交易核验。
2026年8月20日,阿联酋联邦税务局(FTA)公布《第13号决定》,将于10月1日起正式实施。该决定明确了进项税抵扣前的核验信息、措施及记录保存要求。
此新规将直接影响采购频繁、供应商较多或通过迪拜公司开展跨境贸易的中国企业的采购审批、付款安排和VAT申报。
企业需明确各金额门槛对应的核验要求及需检查的资料。
01
为何阿联酋强化
VAT抵扣审查?
防止异常交易链造成税款流失
若供应商通过虚假交易逃税,下游企业凭票抵扣将导致税款流失。税务机关需查明采购企业抵扣时是否知晓或应知晓该交易涉逃税。
2026年1月1日生效的VAT法第54 bis条,明确了涉逃税交易中进项VAT的抵扣条件,要求企业抵扣前按规定核验交易的真实性与完整性。
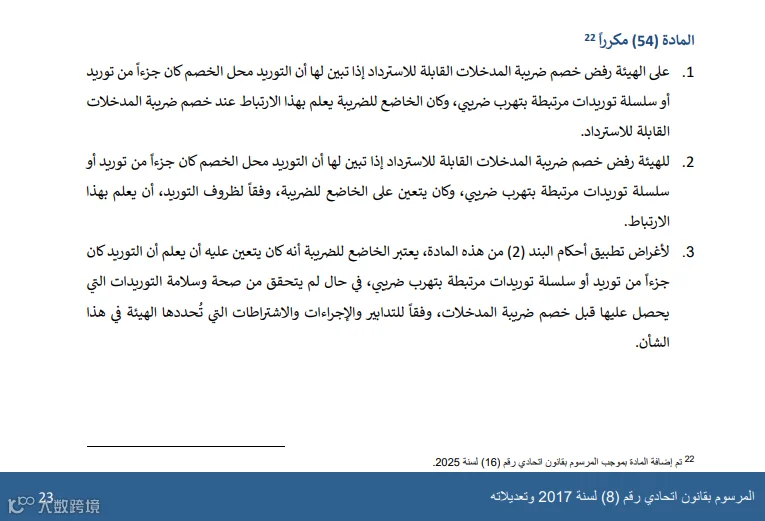
图源:阿联酋联邦税务局(FTA),《增值税法》第54条之二,阿拉伯语原文。
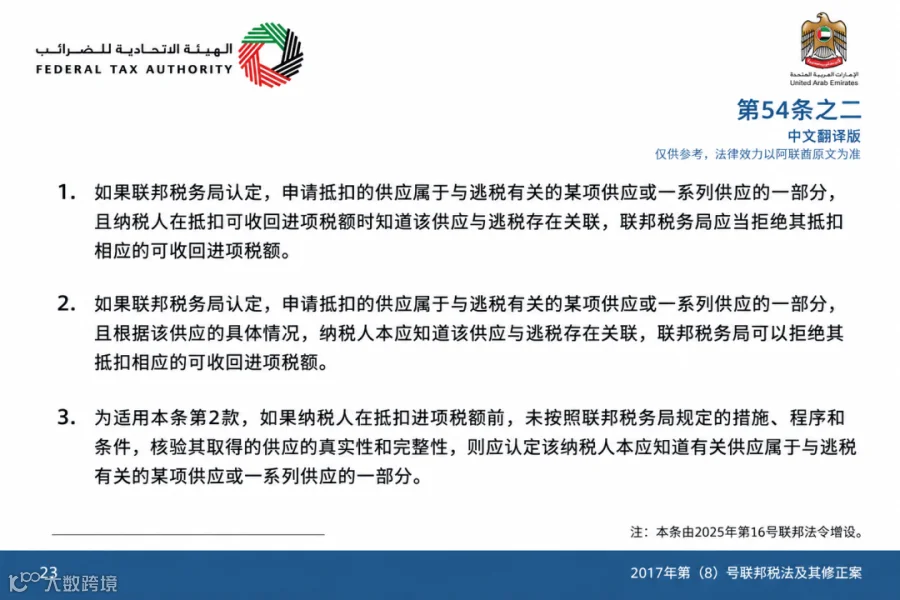
图源:阿联酋联邦税务局(FTA),《增值税法》第54条之二,中文翻译版。
在此基础上,第13号决定进一步明确了抵扣前的核验措施及需保存的记录,将于10月1日正式实施。
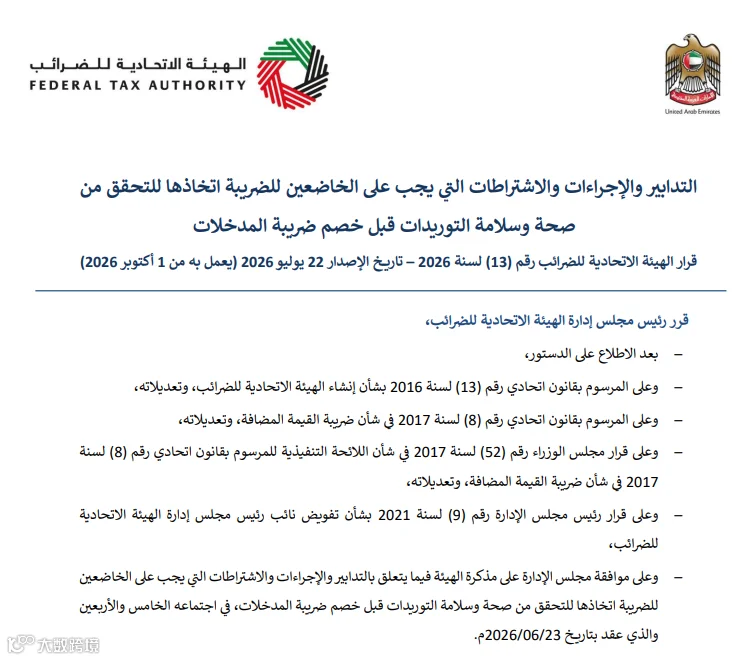
图源:阿联酋联邦税务局(FTA),2026年第13号决定,阿拉伯语原文。
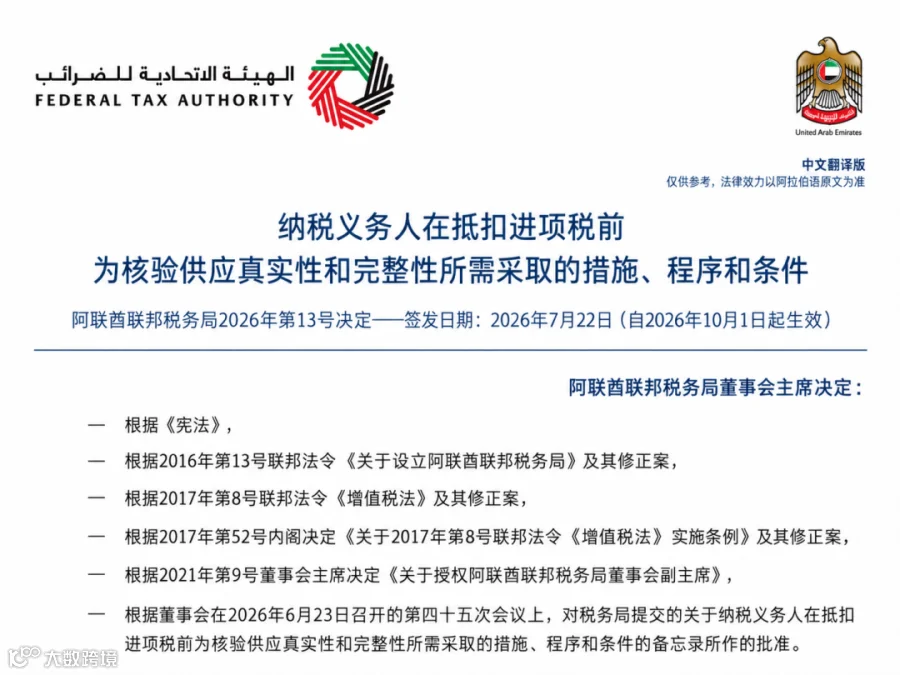
图源:阿联酋联邦税务局(FTA),2026年第13号决定,中文翻译版。
多层贸易导致税票无法反映完整交易
通过迪拜公司开展中东贸易时,常涉及境外采购、他国销售及第三方收款。合同方、交付方和收款方可能并非同一主体。
若具合理商业目的则不违规,但单张税票无法涵盖全貌。企业需说明货物来源、各方业务分工及付款安排原因。
02
10月1日起
VAT抵扣新要求
供应商核验
首次合作必查,持续合作需更新
新规要求首次交易时按规定核验。持续合作的供应商,若过去12个月内未核验,也需重新核验。
主要检查项
供应商身份、注册信息及授权代表;
是否有实际经营场所,且与业务相符;
地址/关键人员是否频繁变化、交易规模是否异常;
确认供应商实际经营状况与采购交易的匹配度。
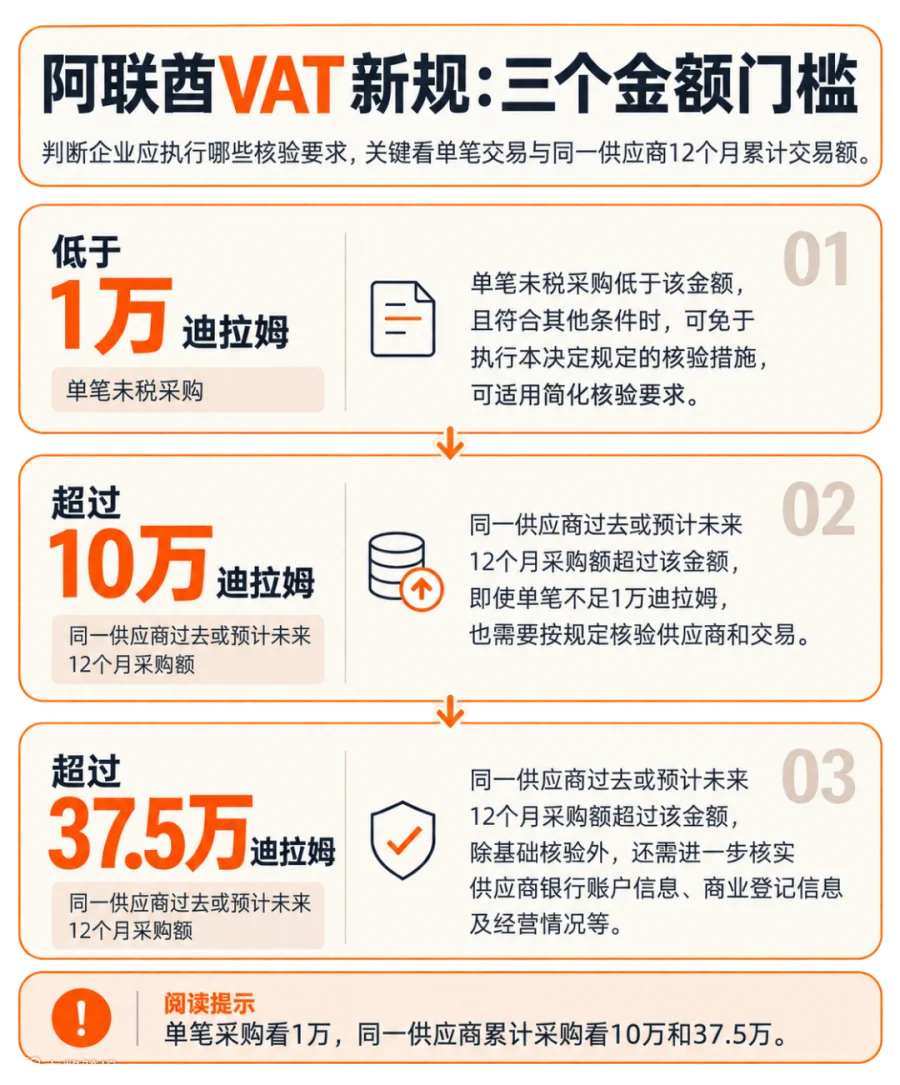
三个金额门槛
对应核验要求
案例说明
某迪拜公司年内向同一供应商采购20次包材,单次8,000迪拉姆,累计16万迪拉姆。虽单笔不足1万,但累计超10万迪拉姆,故无法适用小额交易豁免。
采购交易
核实商业目的与付款安排
除核实供应商身份,企业还需了解交易商业目的,核对价格、付款方式及货物来源,确认中间商的实际业务角色。
如迪拜公司向阿联酋供应商采购设备,却约定付款给香港公司。此安排不违规,但需说明第三方收款原因并保存凭证。
新规要求保存核验记录并制定书面内部政策,明确核验、审核与监督责任人。若遇税务调查,企业可通过资料证明抵扣前已履行核验义务。
03
10月1日前
企业应对指南
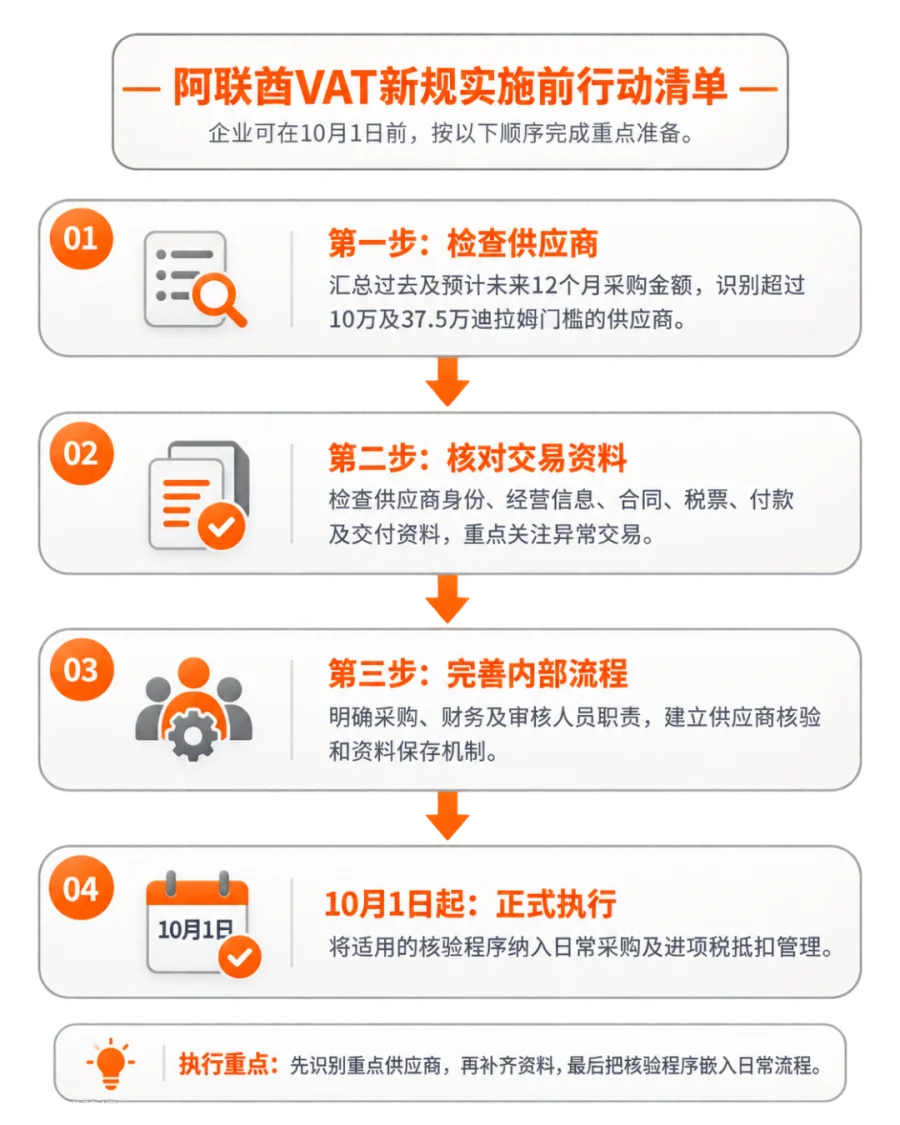
在阿联酋经营的企业,可先梳理现有供应商与采购记录,确认待核验交易及缺失资料,明确采购与财务部门职责。
优先检查业务
供应商较多的企业,优先检查以下三类:
大额采购供应商:特别是过去或预计未来12个月交易额超37.5万迪拉姆的,需完成额外核验。
复杂交易业务:涉及多层中间商、第三方付款或跨境收款的,重点核对合同、交付与付款凭证。
资料不全的长期供应商:核查过去12个月核验情况,及注册信息、地址、授权代表资料是否齐全。
部门协同配合
在采购审批和付款前安排核验:采购部收集资料,财务部核对税票、付款信息及抵扣条件,指定人员审核并保存记录。
发现异常时,记录核实过程、供应商解释及最终处理方式。
提前核验并保存资料,可避免申报时才发现缺失而重新补证。
距10月1日新规实施不远。已在阿联酋经营的企业,现在可先行检查:长期供应商是否完成核验?大额采购是否补充银行确认资料?第三方收款交易的合同、付款与交付记录是否清晰?
若不确定资料是否齐全、流程是否合规,建议提前开展VAT合规检查。万企帮全球财税合规专家可结合企业现有信息,协助排查需补充资料或调整流程的业务,并提供阿联酋在地化会计核算、税务申报及日常财税管理服务。