


出品 | 创投之家 作者 | 李新
及时收手也是一种智慧。
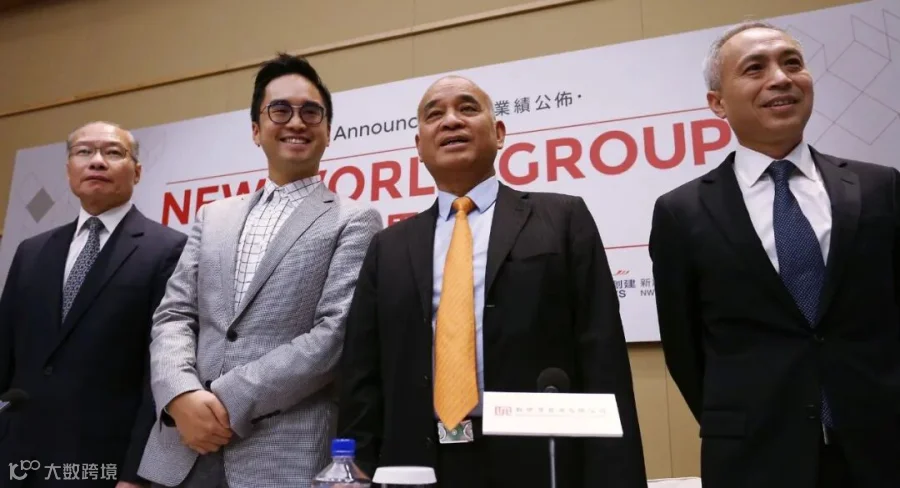
号称香港四大地产家族之一的郑家,最近正加快抛售资产。
郑家旗下的核心上市平台新世界发展,先以超17亿元人民币出售宁波和杭州的部分商业物业,随后又传出洽售尖沙咀凯悦酒店。按市场披露规模,这轮资产处置涉及近49亿元。

图源:TBT
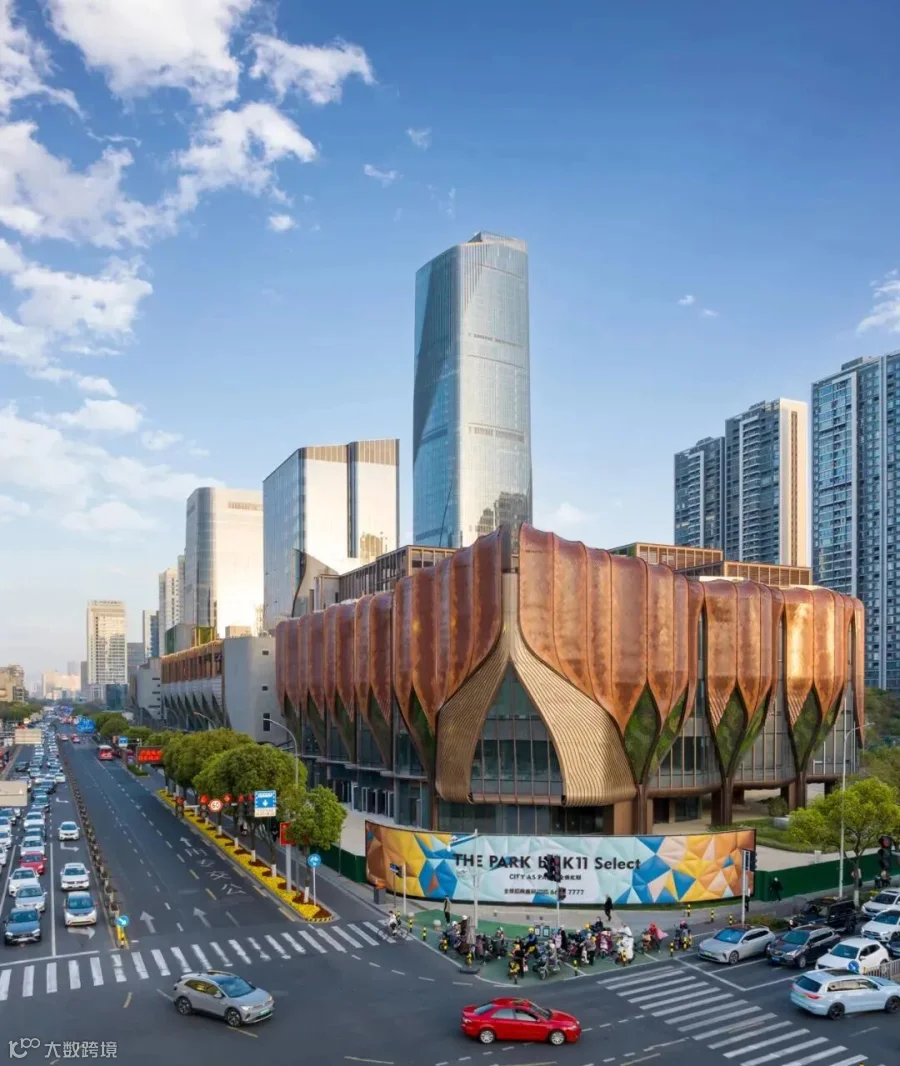
七年前,新世界发展曾斥资近138亿元增持宁波项目并拿下杭州地块。七年后,同一批城市资产被用于回笼资金,郑家的经营重心已从扩大版图转向保卫现金流。
郑家踩下扩张“刹车”,加速资产变现
高杠杆遇冷,重资产模式承压
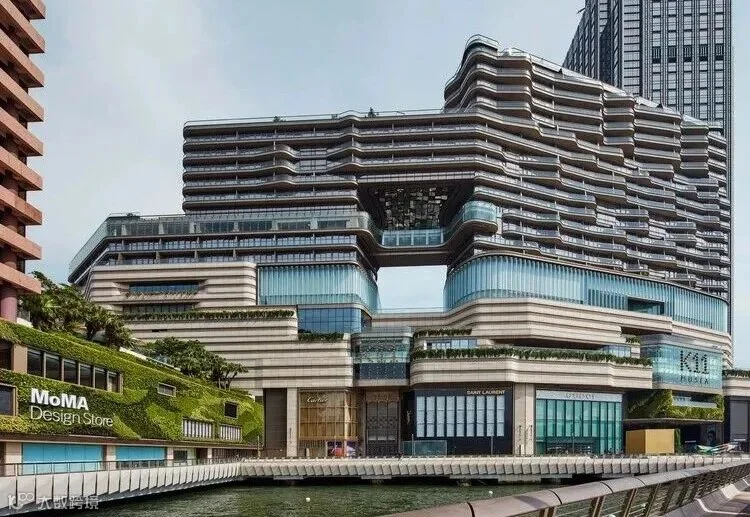
郑家上一轮扩张的核心项目多带有鲜明的K11印记。传统商场依赖位置和租金,K11则融入艺术展览与高端消费,试图打造城市生活方式地标。这套模式虽提升了辨识度,但也加重了资金负担:拿地、建设与培育需长期投入,资金回收远慢于住宅销售。
过去在楼市上涨期,凭借低融资成本,优质物业能兼得租金与升值收益。然而,近年来内地楼市进入调整期,香港商业地产估值承压,加之利率上升推高融资成本,原本可耐心等待成熟的项目沦为占用现金的重资产。
图源:K11
新世界中期报告显示,截至2025年12月底,公司总债务约1443亿港元,现金及银行存款约215亿港元,净负债率升至59.7%。期内经营现金净额约23.2亿港元,而支付利息近29.6亿港元,经营回款已无法覆盖利息支出。
尽管去年底完成债务置换,部分新发美元永续证券票息达9%,有抵押票据达7%,但债务期限延长伴随资金价格走高。继续持有回报偏低的物业,甚至难以覆盖新增利息。
急于回笼资金,折价出售核心资产
资金压力下,新世界果断出售宁波、杭州一批写字楼、商铺和车位,回笼超17亿元人民币。从看重资产规模与长期升值,转向优先看重回款速度。
图源:宁波K11
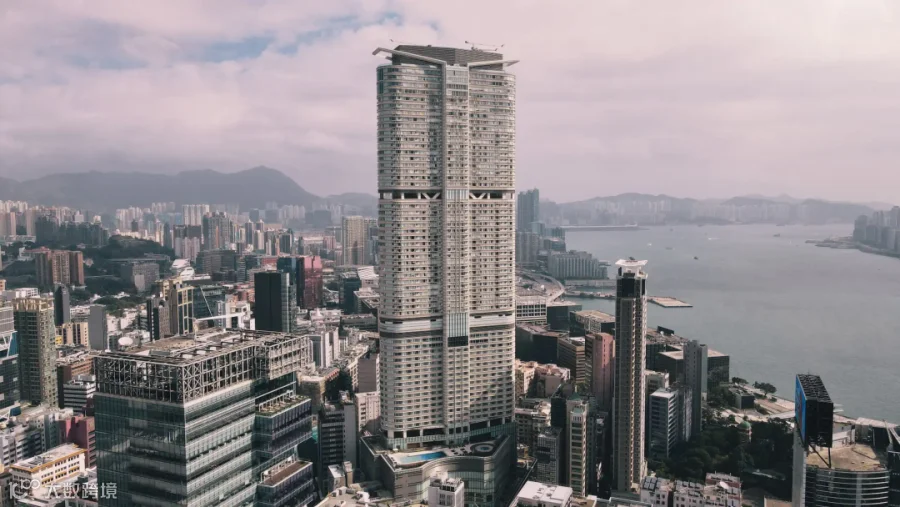
尖沙咀凯悦酒店的洽售也迈出新步伐。新世界与阿布扎比投资局各持一半权益,整体估值约30亿至32亿港元。若交易完成,新世界可快收回十余亿港元。值得注意的是,2015年阿布扎比投资局买入时该酒店整体估值约33.9亿港元。如今洽购价低于当年水平,十年持有未获明显升值,新世界仍愿谈判,足见现金回笼优先级已高于资产增值。
图源:凯悦酒店
这些资金将主要用于偿债和日常经营。对上市房企而言,账面资产雄厚不等于现金宽裕,资产估值无法替代按期支付的银行利息,这正是新世界当下面临的核心压力。
从“卖楼”到“REITs”,探路轻资产转型
发行公募REIT,创新资金循环模式
出售写字楼和酒店虽能迅速增现,但难以从根本上解决超1200亿港元净债务问题,且会流失未来租金收入与优质融资抵押物。为此,上海K11公募REIT提供了新思路。
新世界计划将上海K11 Art Mall和K11 ATELIER新世界大厦装入公募REIT,预计发行规模约38.18亿元。公司将保留至少20%份额并继续担任运营管理人,预计净获约32.4亿元。
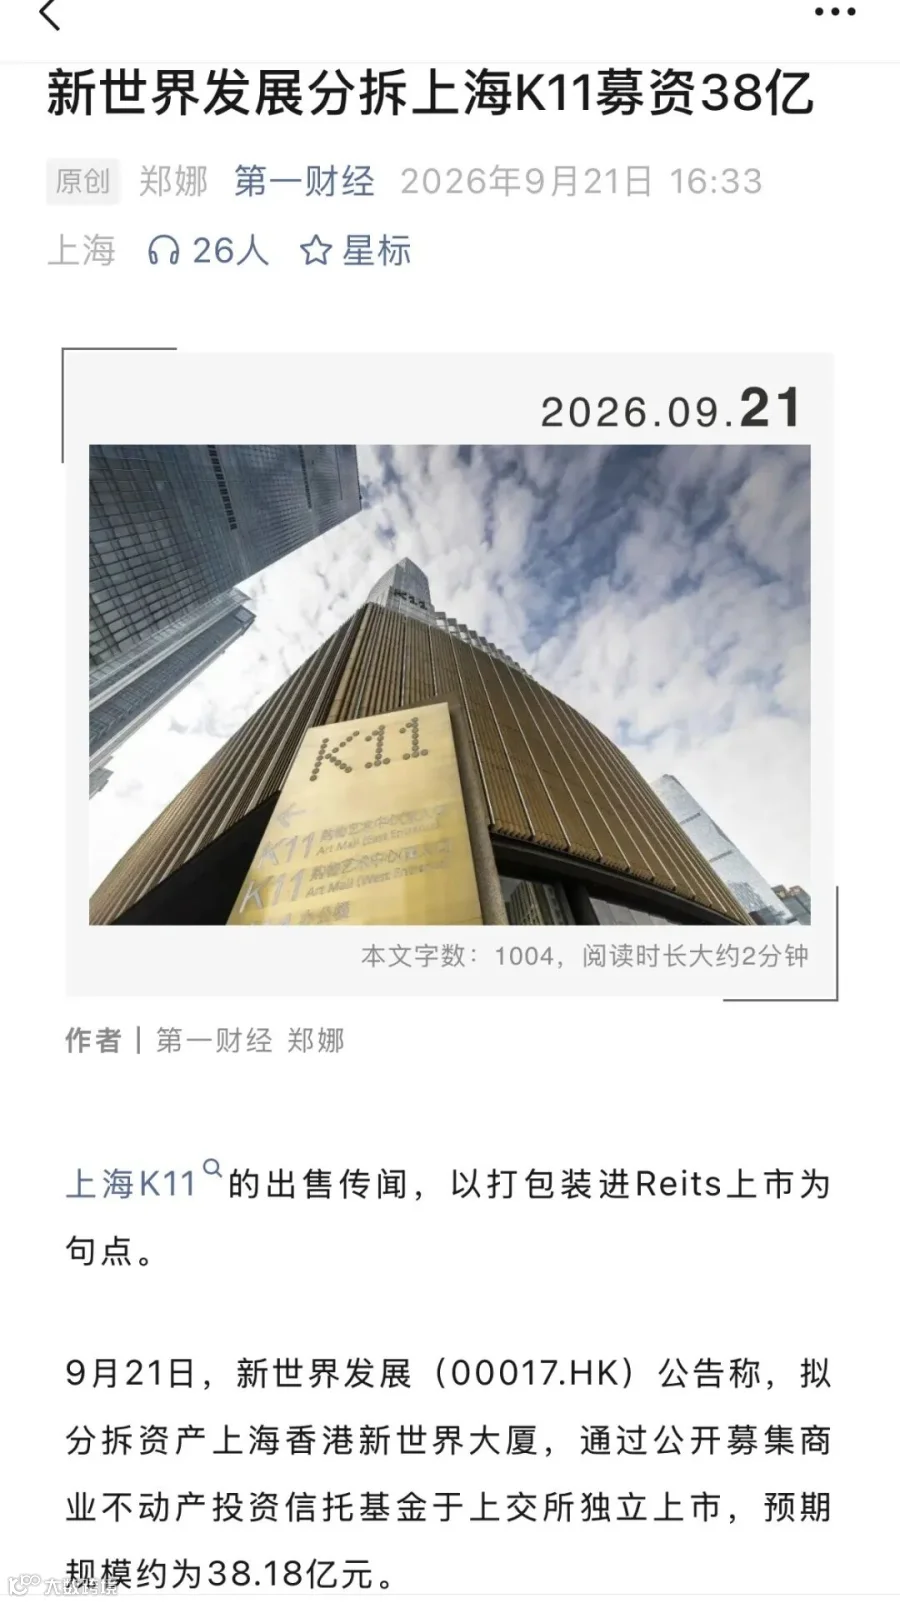
图源:第一财经
此模式让成熟物业由资本市场持有,新世界提前回收大部分投入,保留部分收益权,并继续通过K11品牌和运营管理创收。相比直接出售,REIT保留了资产纽带,使该模式可复制至杭州K11等未来落成项目,大幅提升资金循环速度。
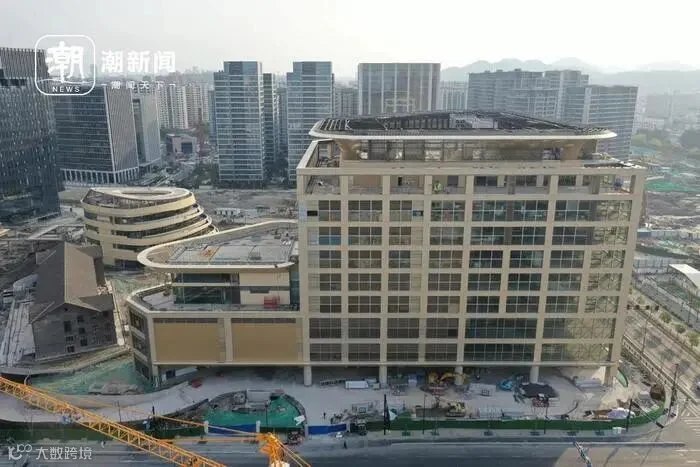
图源:潮新闻
转向资产管理,运营能力成破局关键
这一转变将新世界从重资产开发商推向资产管理平台。轻资产模式更依赖品牌、招商与运营能力,扩张所需自有资金更少,收入更稳定。但这对运营要求极高,REIT份额的吸引力建立在项目客流、出租率和租金回报之上。K11的艺术标签能引流,但最终仍需靠商户销售和稳定租金证明价值。
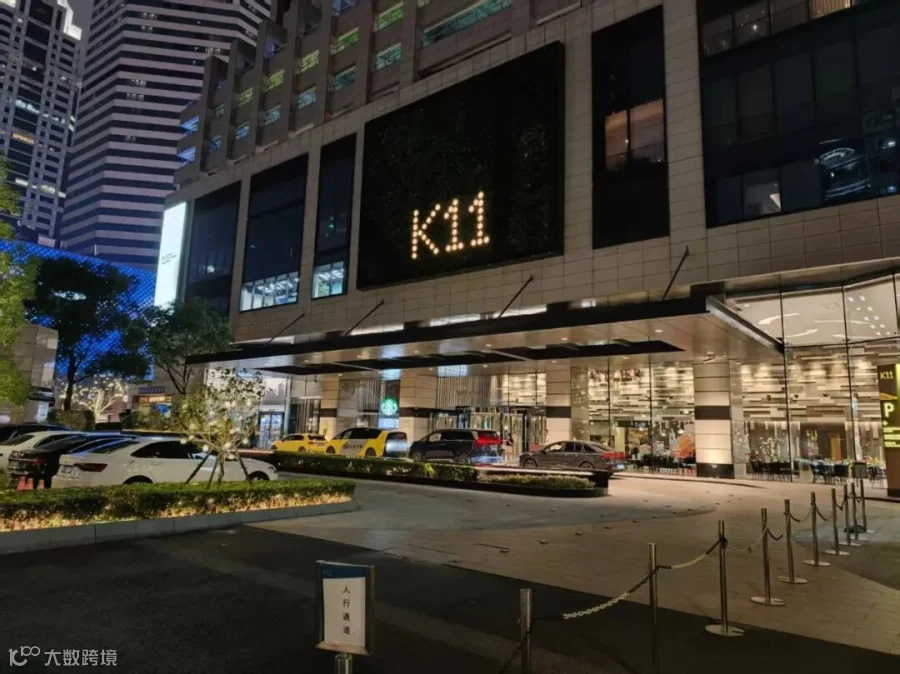
图源:证券时报网
目前新世界收租业务仍具韧性。2026财年上半年物业投资收入约26.2亿港元,同比略增,为资产证券化留下空间。
市场未来需观察三大指标:一是净债务能否连续下降以改善财务结构;二是融资成本能否回落;三是管理费与持续经营现金流能否增长,以补上卖楼留下的收入缺口。若卖资产后又高息融资,只是延长调整期;唯有债务、利息同步下降并建立稳定管理收入,郑家才算真正实现从规模扩张向经营效率的转变。

图源:forbes
过去,香港地产商靠土地稀缺、低息和资产升值致富。环境生变后,庞大物业组合或成沉重负担。新世界率先承受高杠杆压力,也率先尝试将商业项目推向资本市场。无论再卖多少资产,真正决定这家老牌家族命运的,是其能否利用处置资产换来的时间,建立起依靠运营能力持续产生现金的新商业模式。