



外骨骼不再只是医院里的康复设备了。
作者:刘政鑫 | 编辑:刘欢
IDC于2026年8月发布的《中国外骨骼机器人市场份额,2025》显示,2025年中国外骨骼机器人市场销售额超16亿元,出货量约2.6万台。其中,医疗康复领域销售额约14.2亿元(占比88.3%),出货量3200台;消费助力领域销售额约1.1亿元(占比6.8%),出货量达1.9万台;行业应用销售额约0.78亿元(占比4.9%),出货量3800台。目前行业应用已覆盖物流仓储、汽车制造、电力能源、建筑施工及应急救援等场景。2026年,一批非外骨骼主业公司自研整机入局,供给端开始按场景加速分层。
这并非人形机器人那种依赖通用叙事估值的故事。外骨骼的商业化更像一个“分场景变现”的硬件产业:医院买临床与注册证,家庭买轻量与价格,工厂买降低工伤与提升人效,景区和户外则看重体验与复购。


医疗康复:收入底盘,高壁垒下的“重”生意
2025年医疗康复外骨骼占整体销售额88.3%,但出货量仅占12.5%。“高客单、低产量、强监管”是赛道的本质。目前头部企业已形成较稳定的医院渠道格局:傅利叶布局上下肢康复与力反馈评估系统;大艾机器人聚焦下肢运动障碍步态训练;程天科技推进医用及儿童康复产品;伟思医疗与翔宇医疗分别在下肢步行与脑机康复方向发力;迈步机器人与优龙机器人采用柔性驱动技术覆盖多场景康复;奇诺动力、布法罗机器人及安杰莱等则针对细分适应症提供动态补偿或偏瘫康复方案;司羿智能在手功能康复领域采用柔性气动技术。

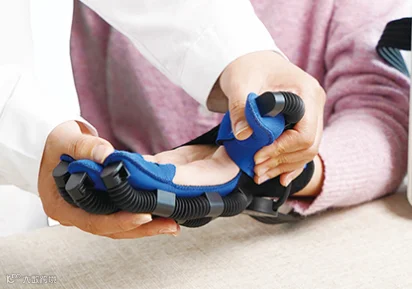
医疗端的核心壁垒在于医疗器械注册证、临床终点与医保报销路径。尽管部分地区已将“外骨骼康复训练”纳入医保或长护险试点,但设备购置报销仍需按当地目录执行。这导致医疗外骨骼短期仍是“高价值、低渗透”生意,放量依赖康复科新增与长护险支付延伸。
这也解释了为何医疗外骨骼公司普遍“融资不难、盈利不易”:注册证平均周期长达3-5年,单台设备进院需经历招标和物价编码,回款慢但客户黏性强。一旦某省将外骨骼康复纳入医保支付,区域销量将在6-12个月内出现脉冲式增长。相比之下,消费端无需注册证,但也缺乏医保兜底,纯靠C端付费,从而产生了“景区租赁热、家庭自购冷”的温差。

消费助力:出货最快,场景分化与价格战初显
消费助力领域出货量占比高达72.8%,但销售额仅占6.8%。单台均价低、增长快,处于典型的“用规模换认知”阶段。
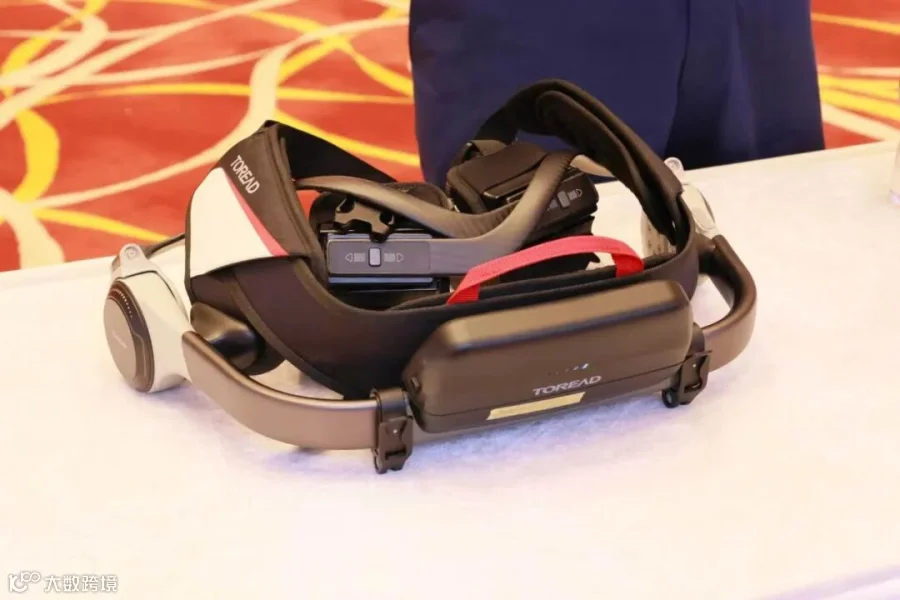
市场上涌现出众多消费级玩家:极壳科技(Hypershell)通过轻量模块化在海外众筹起量;肯綮科技在各大景区推行体验式租赁,承担市场教育功能;探路者将户外渠道优势转化为硬件优势;傲鲨、程天、海尔、NAVEE等也相继推出数千元至万元级产品。此外,英汉思动力定位家庭康复与银发助行;远山智行、普朗克、太希智能在景区登山和老人助行场景持续发力;航墨科技、动思DNSYS、奇诺动力则在视觉感知、柔性关节及智能双髋助力等细分技术上不断探索。


需求分化与成本挑战
当前消费端产品参数正趋于同质化:约1.8kg重量、端侧AI、0.3秒级意图识别及多运动模式。真实买家已分化为三类:一是银发及术后康复人群,看重安全与穿脱便捷;二是户外爱好者,看重减重与续航,愿为性能付溢价;三是景区和体验馆,本质是租赁运营设备。
真正拉开产品差距的是力控标定、传感器融合与售后服务。目前执行器和传感器占整机成本约六成,其中高端力矩与扭矩传感器国产化率仅35%-55%,是高端体感的短板。消费外骨骼降价的关键在于结构件与电机减速的本土化,以及算法替代部分高成本传感器。若无法突破这两点,行业只会陷入“轻了不够力、有力了太贵”的参数战。

行业应用:稳健但缓慢,跨界自研成破局变量
2025年行业应用出货量约3800台,场景集中在物流搬运、汽车制造、电力能源等,核心卖点是降低腰部负荷、减少工伤、提升人效。傲鲨智能、迈宝智能、铁甲钢拳、明通装备等企业在无源/有源腰部及全身外骨骼上持续布局,太希、远山智行等也在工业场景推进试点。
工业场景:ROI算平是规模化的前提
工业客户的决策核心在于工伤下降率与工时提升。目前缺乏跨工种的ROI基准,多数项目仍处试点阶段。一台有源腰部外骨骼售价3-8万元,虽然理论上能覆盖重伤事故的隐性成本,但工厂财务更看重折旧周期与直接ROI。只有当设备价格降至1.5万元以内且能跨工种通用时,工业外骨骼才会从“安全部门试点”转变为“生产部门标配”。这个拐点可能比消费端更晚,但一旦到来,出货量将达到消费端的3-5倍。
跨界入局:从“拼样机”到“拼交付”
2026年,一批非外骨骼主业公司自研整机入局,带来新变量。例如,六维力传感器龙头坤维科技发布户外辅助机器人,其核心优势在于力控自制,有望大幅降低高端消费外骨骼的传感器成本;风电零部件上市公司振江股份则通过子公司海普曼布局工业、文旅、医疗三线。这类跨界玩家将推动行业从“创业公司拼样机”向“制造厂拼交付”转变,进一步提升场景方的议价能力。


行业展望:拐点并非爆火,而是商业逻辑闭环
2025年16亿元、2.6万台的销量只是起点。IDC判断,未来2-3年消费助力将是最重要的增量引擎,医疗夯实基本盘,行业应用则是潜在增量。外骨骼产业正呈现“多个硬件市场同时成熟”的特征:医疗看注册证和医保,消费看重量、价格与续航,工业看工伤和人效ROI,跨界看主业协同与核心部件自制。

行业风险依然清晰:医疗注册周期长、消费产品同质化与安全隐患、工业缺乏统一ROI标准、力矩传感器等软环节国产化薄弱,以及景区租赁热但自购转化率未经验证。哪家公司只讲“全场景外骨骼”而不说明单场景收入和交付,都需要打个问号。
外骨骼不是靠单一爆款翻牌的快行业,而是需要“注册证+供应链+场景渠道”三线并跑的慢生意。2026年之后,市场将更愿意为“已交付、已报销、已省工伤”的实际整机价值付溢价,而不是为发布会上的参数噱头买单。