



2024年10月,国资背景投资基金经理张茗在深圳考察AI眼镜公司时选择了观望。然而几个月后,随着“杭州六小龙”概念走红及大厂下场,AI眼镜赛道迅速升温。近两年近70家企业涌入,2025年前11个月融资总额超40亿元。资本热潮下,各家企业纷纷贴上AI眼镜标签,争夺“行业第一”。
多个“第一”背后的统计口径之谜
市面上涌现出许多“第一”,但细读限定条件往往各有依据。主流榜单主要来自五家机构:
· Counterpoint与IDC:按显示技术分类,仅统计出货量;
· CINNO:将分体式AR眼镜纳入统计;
· 奥维云网与洛图:分别统计线上市场的销售额与销量。
这些排名看似矛盾,实则因为统计维度(出货量/销售额/线上线下)和产品形态(有显示/无显示/AR/AI)不同。榜单上的“第一”谁更有含金量?真实的市场格局究竟如何?
剥开数据:市场的真实格局

交叉验证五份榜单,AI眼镜市场的真实格局显现:
份额第一并非全靠纯AI眼镜
以出货量第一的雷鸟为例,其产品线横跨主打AI拍摄的V系列和偏向AR观影的Air系列。其总销量领先,是AI交互需求与传统观影需求的叠加,仅凭合计数字难以区分各自贡献。
性价比路线带来销量优势
雷鸟热销款单价在2000元以下,在以“销量”为口径的榜单中天然占优。若切换至“销售额”口径,其优势并不明显。许多所谓的“第一”,实际上是将传统AR眼镜与AI眼镜合并计算的结果。
争夺“第一”背后的商业逻辑
从公司发展战略来看,“行业第一”直接关乎估值、资金储备、生态入口与供应链议价权。
估值锚点与现金储备
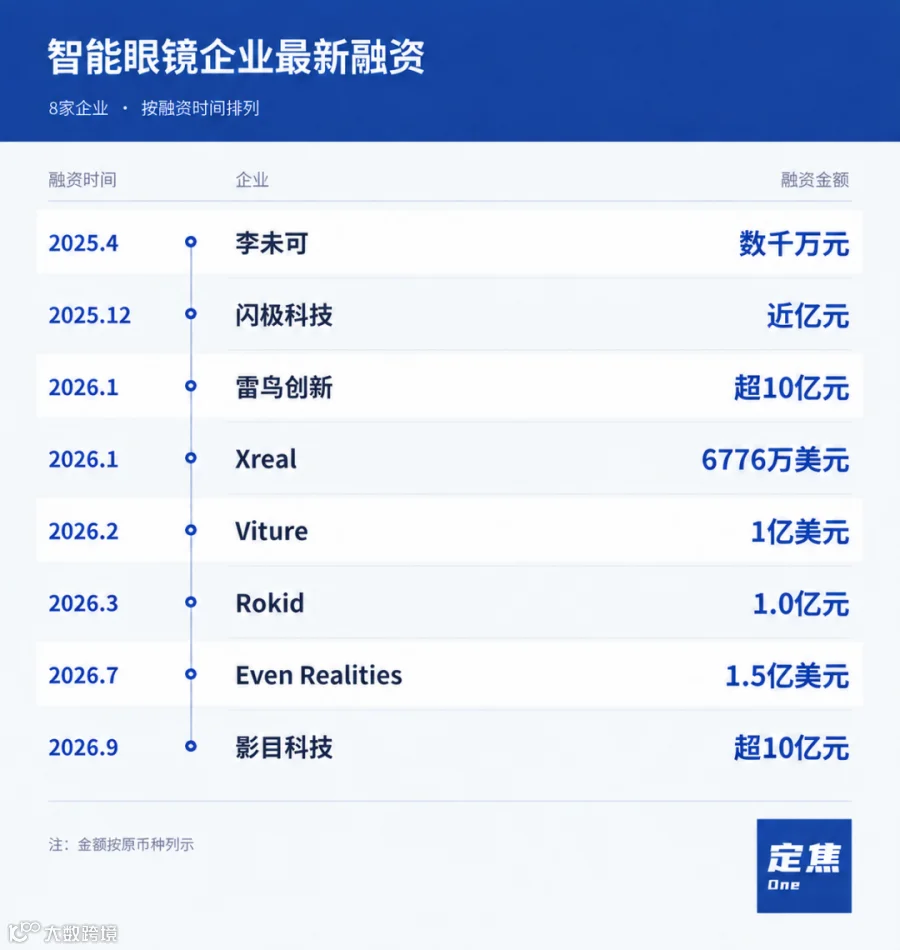
当前AI眼镜赛道普遍亏损,市场份额和出货量成为估值的核心锚点(约10-15倍PS)。头部企业如影目科技、雷鸟等融资节奏显著加快。在价格战预期下,充足的现金流是企业跨越周期的关键,量小的厂商将面临融资难与降价的双重挤压。
硬件入口与上游议价权
AI眼镜被视为潜在的下一代硬件入口,更大的出货量意味着更广的用户触达和更强的开发者吸引力。此外,面对存储芯片等上游元器件价格大涨,规模更大的厂商具备更强的供应链议价能力,能有效对冲成本上涨压力。
繁荣背后的隐忧与商业化探索

AI眼镜虽开辟了“始终在线”的新交互场景,预计2026年全球出货量将突破1500万台,但行业仍面临多重挑战。
缺乏杀手级场景与技术硬伤
目前功能多为智能手机的延伸(如实时翻译、第一视角拍摄),尚未证明其不可替代性。同时,受形态限制,音频漏音、显示漏光等技术瓶颈依然制约着用户的长期佩戴体验。
商业化路径的两极分化
头部企业(如Xreal)仍处于亏损状态,且带显示功能的AI眼镜BOM成本高昂。厂商正尝试两条突围路径:一是“做加法”,如Rokid开放生态,引入外部智能体丰富场景;二是“做减法”,如雷鸟新款砍掉摄像头和扬声器,主打轻量化与经济性。
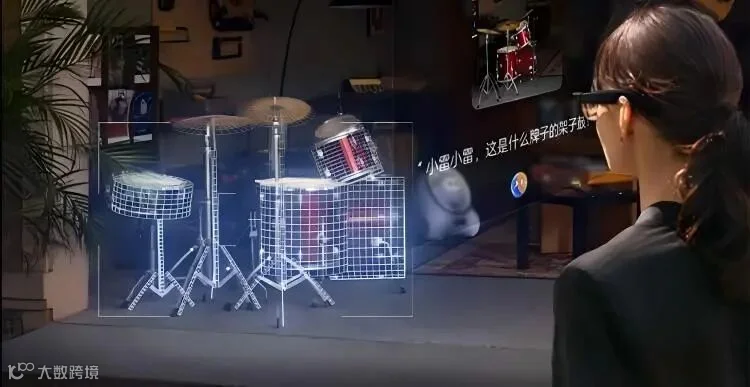
图源 / 雷鸟官网
在证明某场景“非它不可”之前,AI眼镜仍是一件昂贵的“科技玩具”。资本愿意为其成长潜力买单,这才是各路玩家争夺“行业第一”的真正含金量所在。
*题图来源于小米官网。应受访者要求,文中张茗为化名。