搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
波兰市场在涨,银行系却撤了
>
波兰市场在涨,银行系却撤了
汇圈天眼
2026-09-24
2
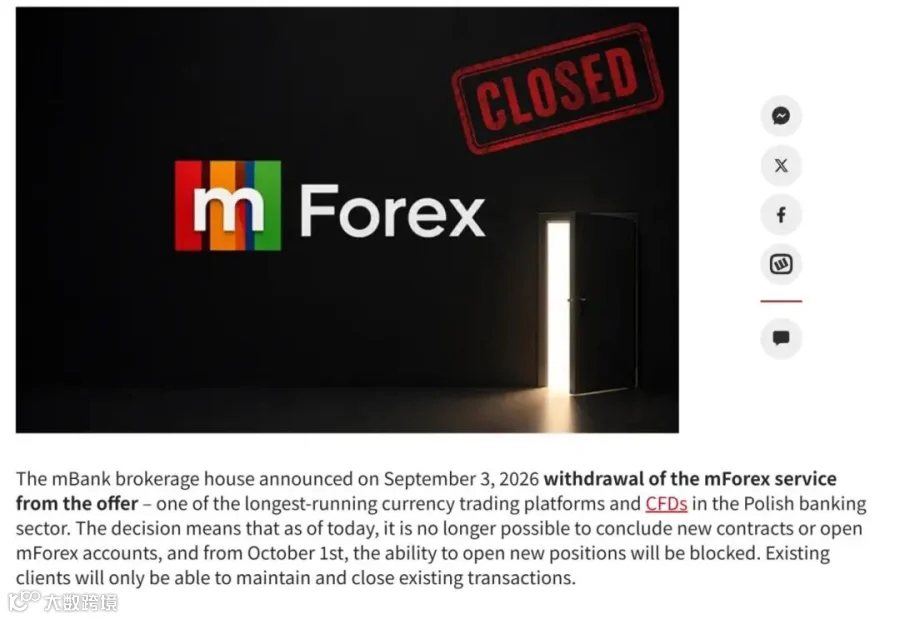
导读:9月3日和 10月1日之间,波兰外汇圈连着动了两下。首先是波兰本地业务体量最大的银行之一,旗下的零售外汇业务正式停止接入新客户。
9月3日至10月1日期间,波兰外汇市场接连发生两项重大变动。首先,波兰本地规模最大的银行之一宣布停止接入零售外汇新客户,存量客户仅可平仓,官方理由是“倡导长期健康投资”。
同期,另一家资深国际经纪商正式关闭其运营近六年的波兰办公室。孤立来看两者各有商业逻辑,但统筹而言,这实则是同一本“成本账”的两面。
波兰外汇市场持续扩张
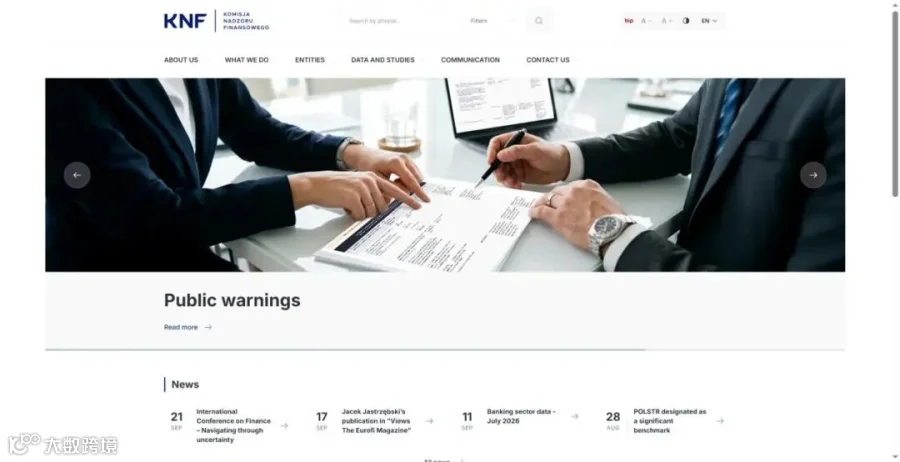
尽管供应商撤退,波兰本土市场却在持续扩张。波兰金融监管局(KNF)数据显示,2025年通过本土经纪商交易场外衍生品的活跃客户超30万,同比增长约50%,其中本地居民涨幅近60%。在
欧洲
范围内,其零售外汇活跃度仅次于英国。
当前市场呈现典型的“客户涌入、供应商撤离”特征。在30多万活跃交易者的背景下,仅剩两家银行系经纪商留守:一家明确延续该业务,不仅接入主流交易平台,还扩充了加密CFD及美股卖空业务;另一家则保持观望。早年入局的PKO BP、ING BSK等机构均已全面退出。
银行系布局零售外汇的成本考量
回顾欧洲市场,银行系经纪商近年来接连退场。核心原因并非经营不善,而是零售外汇业务对银行而言“投资回报率”持续走低。主要面临三大成本压力:
1. 合规成本:监管趋严推高运营门槛
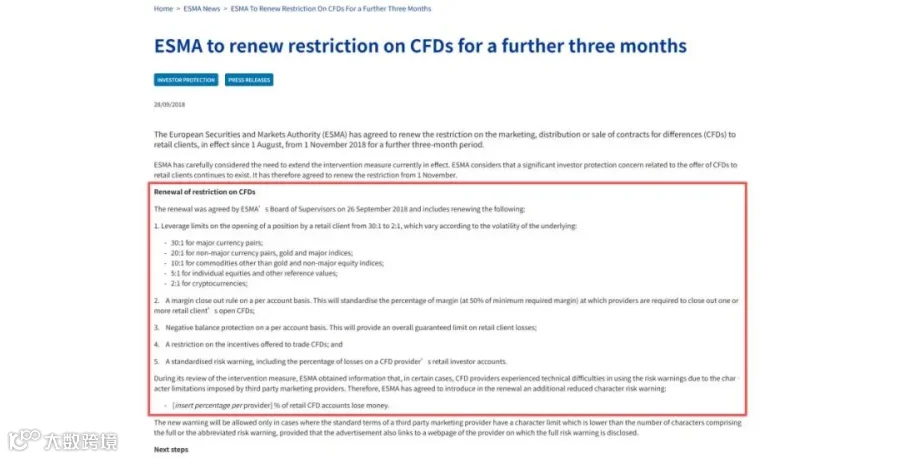
受欧盟监管收紧影响,零售外汇面临杠杆上限、强制止损、亏损比例披露及禁止激励营销等严格规定。单笔业务的合规流程远比企业对公业务繁复。
2. 披露压力:高亏损数据损害品牌形象
监管要求在产品醒目位置披露“70%-80%客户亏损”的数据。对于主打“稳健财务”形象的银行品牌而言,此类披露极易引发品牌信任危机。
3. 分类违规:适当性管理面临千万级重罚
欧盟MiFID框架严格要求客户适当性与产品分类匹配。近期,波兰监管局对某头部经纪商开出千万级兹罗提罚单,直指产品分类不当及利益冲突等问题。这表明监管对“适当性违规”的容忍度正大幅降低。
当这些合规与隐性成本叠加在“零售外汇仅占总营收1%-2%”的银行身上时,业务存续便失去了经济合理性。
退场本质与机构战略分化
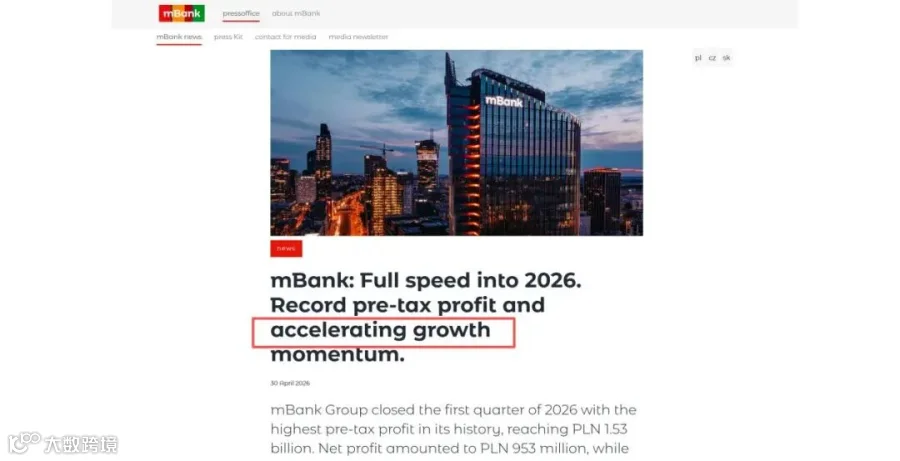
此次波兰市场的退场潮,本质上是银行放弃“将零售外汇作为副业”的模式,而非“银行身份”的失效。退场机构在离场时,其客户基数与行业排名依然可观,这证明退场是基于“战略聚焦”的主动选择,而非被动监管撤牌。
留守的两家机构也印证了这一逻辑:一家将其定位为核心长期业务并扩充产品线,另一家虽未明确表态但业务正常运转。在银行系中,做与不做完全是战略层面的取舍,监管趋严只是让这一战略选择变得更加清晰。
波兰外汇经纪商的三类牌照模式
对于投资者而言,认清机构背后的牌照属性至关重要。波兰市场的经纪商主要分为三类:
1. 银行系经纪牌照
由银行控股并独立持牌。优势在于品牌声誉好、合规标准严、信息披露完整;劣势在于产品迭代慢、营销手段单一。目前仅有极少数机构将其作为长期主业。
2. 独立上市经纪商
受KNF等本地监管机构直接监管,母公司承担公开披露义务。此类机构产品线丰富、营销驱动强、用户体量庞大,占据本地市场主要份额。
3. 离岸或跨境持牌经纪商
依托欧盟他国或离岸牌照进入波兰市场,主打多语言客服与线上开户。此类账户不在本地监管数据统计之内,其纠纷处理与退出机制均需遵循注册地法律,本地保障较弱。
投资者如何甄别平台安全性
平台退场不等于资金不安全,留守也不意味绝对有保障。投资者甄别平台的核心,在于研判“零售外汇业务在该机构整体战略中的定位”。业务定位决定了机构
服务
客户的意愿与投入度。
在选择平台时,投资者应重点考察其监管机构背景、是否公开上市以及零售外汇在集团业务中的比重,这些客观指标远比单纯的“老牌”标签更具参考价值。建议投资者交易前通过专业
工具
(如外汇天眼)核实资质,以保障资金安全。
风险提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品交易存在高风险,可能导致重大甚至全部本金损失。
【声明】内容源于网络
0
0
汇圈天眼
各类跨境出海行业相关资讯
内容
1556
粉丝
0
关注
在线咨询
汇圈天眼
各类跨境出海行业相关资讯
总阅读
51.6k
粉丝
0
内容
1.6k




 汇圈天眼