散户交易有两大难题:止损与承认错误。锁仓往往是后者的一种“缓刑”——投资者不舍得割肉浮亏,通过反手开单将净值锁定,营造出账户不再波动的假象。然而,这只是表象。
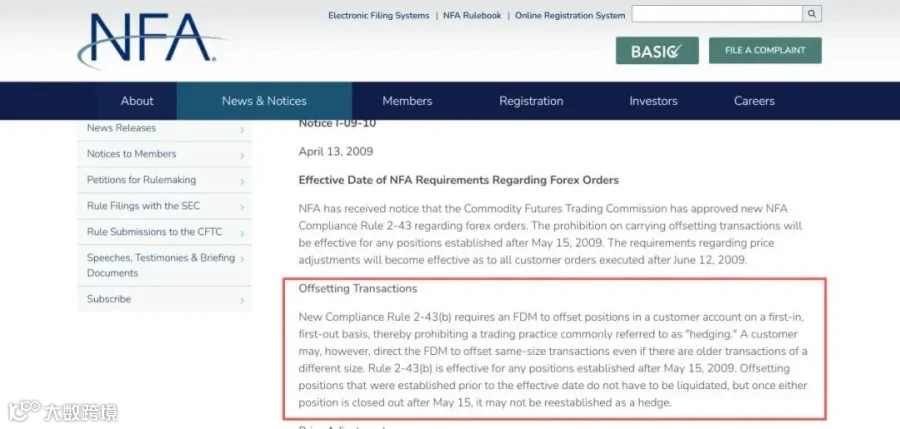
美国全国期货协会(NFA)早在2009年的合规规则中就明确指出:锁仓的经济效益为零,且财务成本翻倍。虽然未在全球彻底禁绝,但受NFA监管的美国本土券商已全面禁止同账户同货币对直接锁仓。尽管欧洲ESMA、澳洲ASIC及英国FCA等监管机构仍允许该操作,但允许并不意味着划算。
一、锁仓的隐性成本:持续的资金消耗
许多散户只关注账面浮盈浮亏,却忽略了每日产生的隐性成本。锁仓的成本主要体现在三个层面:
1. 双倍点差成本
锁仓需同时开立多单与空单,每次开仓均需承担完整点差。以1标准手EUR/USD为例,若点差为1.0 pip,锁仓瞬间即产生约20美元亏损。
2. 隔夜利息损耗
理论上,锁仓的多空单隔夜利息应相互抵消,但平台存在“息差”。1手EUR/USD锁仓每晚净支出约6美元(周末三倍),持续蚕食账户资金。
3. 保证金翻倍占用
多数零售平台实行双边保证金制度。在1:30杠杆下,锁仓1手EUR/USD需冻结约7200美元保证金,而实际风险敞口为零,资金利用率极低。
综合来看,锁仓不仅开仓即亏,还需每日承担利息损耗与高额保证金占用,前期盈利往往难以覆盖这些隐性成本。
二、“伪稳定”陷阱:波动加剧时的爆仓风险
锁仓最大的错觉在于“账户净值不再波动”。然而,当市场进入大波动周期时,风险将迅速暴露。
NFA曾警告,即便没有方向性敞口,持续的隔夜利息消耗也会使净值跌破保证金要求。更严重的是,在极端行情下,平台会主动扩宽点差,导致有效净值加速下跌。一旦触发追加保证金通知,平台将强制平仓,导致多空单双重浮亏瞬间兑现。投资者此时才会意识到:锁仓并非没有亏损,而是将延迟的亏损集中到了爆发的那一刻。
三、锁仓的合理应用场景与误区
专业机构通常不会采用锁仓策略,它更多是零售投资者的一种心理安慰工具。但在以下三种特定情况下,锁仓具备一定的合理性:
1. 应对重大数据发布
在重大经济数据公布前,若不愿平仓,可开立反向单短期对冲,以规避极端波动,时间成本可控。
2. 跨货币对对冲
利用不同货币对(如EUR/USD多单与USD/CHF空单)进行独立对冲,实现真实的风险管理(Cross Hedge)。
3. 期权对冲
买入看跌期权(Put)支付期权费,设定最大亏损上限,这才是更为专业的“保险式对冲”。
除上述情况外,单纯因“不舍得割肉”而进行的锁仓,只是掩盖问题的“止痛药”,并非解决问题的“治疗方案”。
四、锁仓实操避坑指南
若必须采取锁仓操作,请务必遵循以下五项原则:
1. 核算短期成本
计算未来三天的锁仓总成本(开仓点差+三晚隔夜利息)。若浮亏小于该成本,建议直接止损。
2. 确认保证金模式
检查平台是否支持净额保证金。若为双边占用,解套难度将大幅增加。
3. 明确解锁策略
锁仓前必须制定明确的解锁计划,确定优先平仓的方向及原因。
4. 设定解锁触发条件
例如“反弹至特定浮盈位时平掉反向单,保留原方向单”,避免无计划锁仓演变为长期死扛。
5. 设置硬性时间止损
锁仓操作最长不应超过一周。时间越长,利息等隐性成本越容易超过初始浮亏。
将锁仓视为“付费购买思考时间”的策略,而非风险控制的终点。
五、结语:认清锁仓的本质
锁仓并非真正的风控手段,而是将即时浮亏转化为分期支付的慢性账单。其吸引力源于人性中对“已实现亏损”的厌恶。然而,交易系统只看重净值,当净值低于保证金要求时,锁仓无法提供保护,只会导致双向爆仓。
投资者应警惕这种“客户承担成本、平台赚取利润”的交易结构。善用行业数据工具(如风控指数、曝光台等)了解真实的强平案例,吸取前人经验。在信息不对称的市场中,认清交易成本,才能守住自己的本金。
风险提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。