


一张被要求“不能随货”的商业发票,最终进入了目的港文件链条。因发票货值与进口申报货值存在明显差异,货物面临清关延误及处罚风险。代理B因此拒付2,826.05美元运费,并将目的港损失归责于代理A。
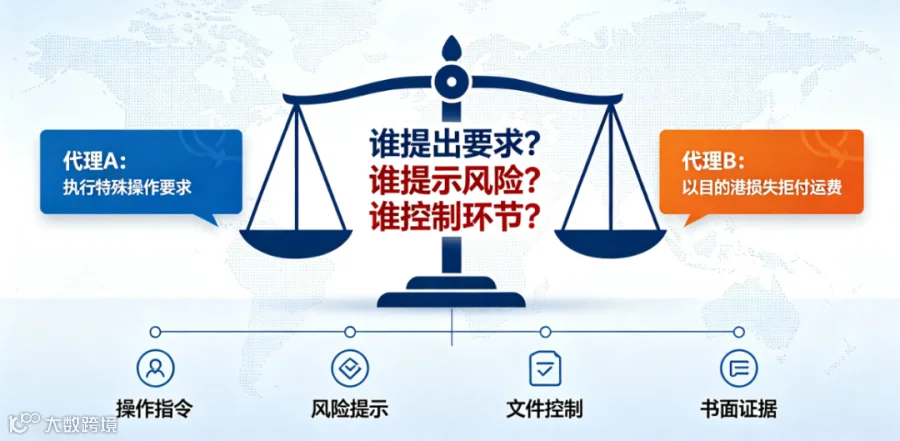
这起空运纠纷的核心争议并非一张发票,而是特殊操作要求背后的责任归属:谁提出了要求、谁提示了风险、谁能控制相关环节,以及是否留有清晰的书面证据。近期,JCtrans处理了此案,一项看似普通的“不随货”要求,最终成为双方争议的关键。

案例起因:“不随货”的特殊要求
2025年12月,代理A受代理B委托,安排三票空运货物从巴西经伊斯坦布尔中转至巴基斯坦拉合尔,贸易条款EXW,运费共计2,826.05美元。
订舱时,代理B提出特殊要求:所有发货人文件不得随货,货物内外及Consol Pouch等位置均不得放置。
代理A提示,若需逐箱开箱检查确认无文件,需支付额外费用。代理B拒绝,称此为常规操作,应由发货人自行检查移除。代理A同时明确告知:即使向承运人提出“不随货”要求,也无法完全控制出口申报、承运人文件处理及目的港清关等后续环节。在此情况下,双方仍继续出运。
纠纷爆发:发票进入目的港文件链条
货物启运后,商业发票仍进入了运输及目的港清关文件链条。需要说明的是,在巴西现行出口体系中,商业发票属于出口申报的重要文件,可通过Portal Siscomex电子提交,法律并未强制要求纸质发票必须随航空货物运输。
本案例中,目的港查验发现商业发票所示货值与进口申报货值存在明显差异,货物面临清关延误及处罚风险。代理B主张,代理A曾答应“不让发票随货”,如今发票进入目的港文件链条并引发客户损失,代理A应承担相应责任,并以此拒付未结运费。
争议焦点:邮件回复揭示潜在合规风险
双方往来邮件显示,代理B解释要求“不随货”的原因是:客户不希望原始商业发票随货,因申报货值及相关税费可能带来较高成本。
这一细节至关重要。“不让发票随货”本身不必然违规,但当其与进口申报价值、关税存在潜在关联时,便不再是普通操作偏好,而是需要进一步核实的风险信号。对货代而言,需警惕该要求是否可能影响海关申报、风险是否已被识别、双方是否已书面确认责任边界。
责任划分:运费与目的港损失需分开界定
纠纷进入JCtrans平台处理后,争议被拆分为两笔账:
第一笔:运输运费
代理A已按约定完成运输服务。除非能够证明代理A存在违约或过错,否则代理B不能仅因目的港发生清关争议,就拒付已经产生的运费。
第二笔:目的港罚款及相关损失
这部分需结合实际进口申报、双方操作指令、合同约定及邮件记录等证据具体判断,不能简单将目的港损失与运输费用混为一谈。案例中,特殊操作要求由代理B主动提出,且其拒绝支付逐箱开箱检查费用;双方协议亦约定应提供正确完整的操作指令并遵守法律法规。综合相关材料后,平台最终支持代理A关于2,826.05美元运费的收款诉求。
深度解析:商业发票在出口申报中的核心地位
商业发票是国际贸易及海关申报体系中的重要文件。以巴西出口为例,出口统一申报(DU-E)包含海关、商业、税务及物流等信息,出口商可通过Portal Siscomex提交包括商业发票、运输单据等在内的相关文件。
出口申报、承运人文件处理、机场货站操作及目的港清关属于不同环节。货代可以向承运人提出文件操作要求,但通常无法对整个运输及清关链条作出“100%不随货”的绝对保证。因此,提前明确哪些环节可以控制、哪些无法控制,比简单承诺更为重要。
风险溯源:目的港海关核查的真正触发点
在巴基斯坦,商业发票同样是进口报关及清关体系中的重要文件。巴基斯坦《Customs Act》规定,进口货物申报应提供完整正确的货物信息,并以商业发票、航空运单等作为支持材料。海关估价规则明确要求进口商提供与货物价值有关的完整准确信息;若海关产生合理怀疑,可要求进一步提供解释或证据。
本案真正值得关注的并非“发票为何被海关看到”,而是当发票所载货值与申报价值存在明显差异时,触发了海关进一步核查及处罚风险。发票本身不是风险,发票信息与申报信息之间的差异才是核心风险点。
货代风控指南:如何规避特殊操作风险
警惕“不随货”要求
客户要求发票、装箱单等文件不随货时,应先确认原因。若对方提及“申报价值”、“税费”等内容,应提高合规警惕,必要时暂停操作并核实合规性。
明确操作边界
货代无法完全控制出口申报、机场货站及目的港查验等所有环节。对于“绝对不能随货”、“100%保证不被海关看到”等要求,应明确风险边界,不宜作无条件承诺。
落实书面留痕
通过邮件、聊天记录等书面形式明确以下细节:谁提出特殊要求、原因是什么、是否涉及申报价值或税费、已提示哪些风险、是否需要额外开箱检查、相关费用由谁承担、目的港异常后如何划分责任。越是偏离常规的操作,越需要完整保存证据链。
国际物流中的风险,往往始于一个不起眼的特殊操作要求。货代遇到此类要求时,提前问清原因、明确控制边界并完整留痕,远比纠纷发生后的解释更重要。特殊要求有人提、风险边界有人说、关键沟通有记录,争议时才有据可查。别让一句“不能随货”的要求,最终演变成一笔运费拒付的纠纷。