美东时间2026年9月24日,美国商务部在《联邦公报》正式发布最终结果通知:通过变更情况复审,部分撤销对来自中国、巴林等国的普通合金铝板的反倾销税(AD)和反补贴税(CVD)税令。
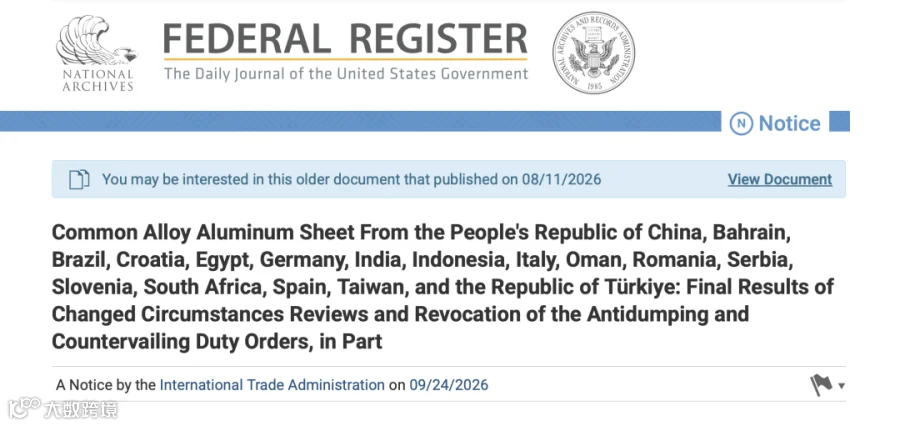
新规于2026年9月24日正式生效,且关税撤销具有追溯效力,此前缴纳的符合条件的关税可申请退回。这意味着,此前被纳入“双反”税令范围的铝罐料产品,自9月24日起不再受反倾销税和反补贴税约束。符合条件且未结关的货物,此前预缴的“双反”相关税费可申请退还。
需要注意的是,此次撤销仅针对铝罐料,其他普通合金铝板产品仍受原有“双反”税令约束。
撤销范围与产品界定
此次并非整体撤销,而是部分撤销。撤销对象仅针对铝罐料(aluminum can stock),即用于制造铝制饮料罐、罐盖及拉环的特定铝合金板材。
涉及产品具体规格
- 厚度为0.200mm至0.292mm的铝合金板材;
- 状态(Temper)为H-19、H-41、H-48、H-39或H-391;
- 表面涂有润滑剂,以便在饮料罐制造设备中运行;
- 通常归入美国协调关税税号(HTSUS)7606.12.3045和7606.12.3055项下;
- 用途:用于制造铝制饮料罐、罐盖及拉环。
注:此次部分撤销仅针对铝罐料,其他普通合金铝板不在范围内。申报时以产品实际物理特征和公告文字描述对照为准,HTSUS税号仅供参考。若产品物理特征符合上述描述,即使申报税号不完全一致,仍可能落入撤销范围。
涉及国家与退税条件
本次部分撤销“双反”税令覆盖中国、巴林、巴西、印度、印度尼西亚等合计17个国家及地区。

涉及中国的相关税令追溯起点
- 中国反补贴(CVD)税令追溯起点:2018年4月23日;
- 中国反倾销(AD)税令追溯起点:2018年6月22日。
解读:追溯起点为两套税令的原始中止清关日期,不代表该日期之后所有进口铝罐料都自动退税。
申请退税的必要条件
退税必须同时满足以下三项条件:
- 产品属于本次公告的铝罐料;
- 货物在对应“双反”税令下被暂扣税费;
- 申报记录至今未完成海关最终清关结案。
出口商实操建议
核实产品是否在撤销范围内
对照公告文字描述和HTSUS税号,确认出口的铝罐料是否属于被撤销的范围。其他普通合金铝板不在范围内,此次仅针对特定厚度、状态及带润滑剂涂层的铝罐料。
排查未清关记录并及时申请退税
联系报关行或清关代理,排查是否存在尚未完成清关的铝罐料记录,并及时申请退税。商务部预计在公告发布后15天内向美国海关和边境保护局(CBP)发出退款指示(一切以CBP正式收到指令为准)。追溯退款仅适用于尚未清关结案的记录,已最终清关的不在退款范围内。
关注CBP后续执行指示
9月24日之后到港的铝罐料,若清关环节海关系统未同步更新、仍要求缴纳“双反”保证金,可由清关代理向海关提交《联邦公报》正式公告文件进行交涉。

总结与展望
2026年是美国对中国多项“双反”税令的复审密集期,建议出口企业持续关注相关复审进展,判断是否会出现类似的撤销情况。
对中国铝材出口商而言,这意味着铝罐料对美出口通道重新打开。但也需清醒看到,撤销的仅是“双反”税令中关于铝罐料的部分,并非所有贸易壁垒。产品仍需满足美国进口相关的安全、质量、原产地及标签等法定要求,方可合法入境。
政策数据引用美国《联邦公报》正式通知;法律条文引用自《1930年关税法》第751(b)条。