


企业估值(企业价值评估)并非精确计算,没有唯一解,因此投资界素有“华山论剑”之说。格雷厄姆的“价值投资”理念影响深远,巴菲特曾表示自己85%的投资理念源自格雷厄姆,其余15%则受查理·芒格影响,巩固了费雪的理念。从“以极低价格买入一般公司股票”到“以合理价格买入有潜力的伟大公司股票”,其核心都离不开“估值”。
企业估值的目的
1. 价值评估用于投资分析
价值投资是基本分析的核心。投资者付出价格,获得价值。价值围绕价格波动,理性投资者借此寻找被低估的证券,获取超额收益。短期市场情绪会影响价格,但长期来看价值稳定,均值回归是必然规律。“市场先生”非理性时,正是获取超额收益的良机。
2. 价值评估用于战略分析
战略分析旨在通过定价模型明确经营设想及其创造的价值。商业模式的核心在于“为谁、以何种价格、提供何种产品或服务”。估值能帮助企业判断能否增加股东财富及驱动因素。同时,在企业并购等重大战略决策中,目标企业的价值评估也是核心环节。
3. 价值评估用于改善管理
若企业经营以价值最大化为目标,必须明晰决策对价值的影响。这要求清晰描述财务决策、企业战略与价值的关系,并依据该原则制定经营计划,通过度量价值增量来监控业绩,进而剖析价值驱动因素及其影响程度。
企业估值的对象:整体经济价值
1. 股权价值与实体价值
买股票与投资实体企业是两种思维。前者重在买卖价差,后者重在日常经营收益。因此,实体投资更看重实体价值,即兼顾权益价值与债务价值。此处的“价值”指公平市场价值,而非会计账面价值或现时清算价值。
2. 持续经营价值与清算价值
前者为未来现金流折现值,后者为资产现时清算值。会计上常采用“孰低”原则(如存货减值),但从理性投资角度应“二者取高”。若企业经营严重恶化、预期无法收回清算价值却仍盲目经营,将损害投资人利益。因此,管理层的正直品质与投资理性至关重要。
3. 资产负债表的价值计量局限
一方面,资产负债表项目多采用历史成本、可变现净值等计量,无法体现未来价值;另一方面,表外资产(如优秀管理、商誉、忠诚客户、核心技术)的影响无法直接反映。例如,高转换成本带来的客户黏性(如微软操作系统),或技术能力圈(如巴菲特投资苹果是因其具备消费品属性)。
企业估值的方法:价值评估模型
1. 绝对与相对价值模型
绝对价值模型通过折现未来所有现金流进行评估,相当于预测未来财务报表,工作量极大,实操受限。因此,实务中多采用相对价值评估(市场法或乘数法),其核心假设是存在主导市场价值的主要变量。主要分为基于股票的模型(如PE、PB、PS)和基于企业实体的模型(如EV/EBIT、EV/EBITDA等)。
2. 股权价值指标:PE、PB与PS
基于戈登增长模型(假设企业永续增长),股票价值可通过等比数列公式推算。
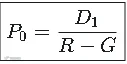

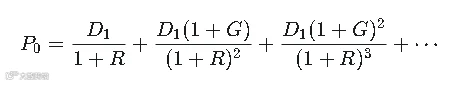
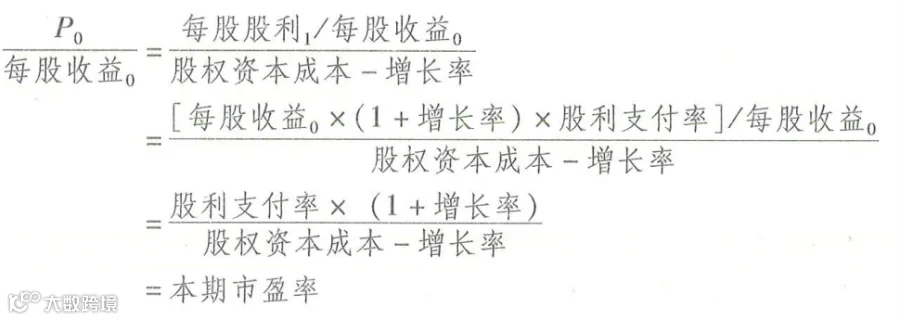
市盈率(PE):PE = 每股市价 / 每股收益。受增长潜力、股利支付率和股权资本成本影响。优点是直观反映投入产出且数据易得,适用于连续盈利企业;局限在于无法用于亏损企业,且需警惕利润高但现金流差的情况。
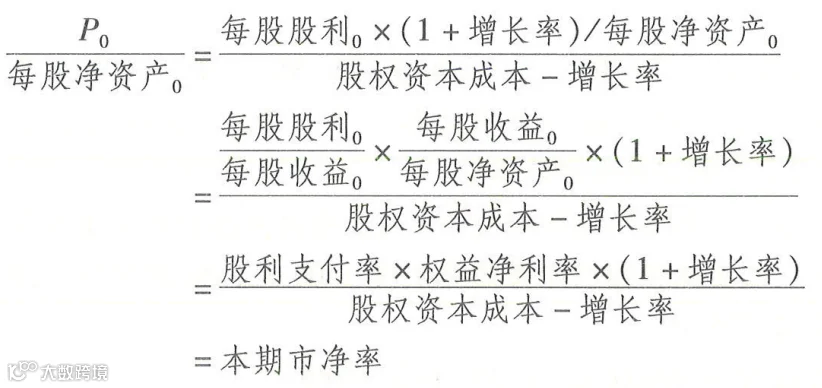
市净率(PB):PB = 每股市价 / 每股净资产。受权益净利率影响。净资产比净利润更稳定,不易被操纵。但需注意资产的经营相关性,若企业增长不依赖固定资产(如服务业、高科技企业),净资产则无法准确反映内在价值。
市销率(PS):PS = 每股市价 / 每股销售收入。受营业净利率影响。适用于营业成本极稳定的企业(如大型连锁超市)或净资产为负的科技企业。但对能力圈外的成长股投资具有赌博性质,风险极高。

3. 实体价值指标:EV及相关乘数
企业实体价值(EV)代表股东与债权人共同享有的经营价值。常见指标包括EV/EBIT、EV/EBITDA、EV/NOPAT等。

EV/EBIT:EBIT为扣除经营成本和折旧摊销后、支付利息和所得税前的利润。该指标剔除资本结构差异,适合业务模式、固定资产结构和折旧政策相近的企业。
EV/EBITDA:EBITDA = EBIT + 折旧 + 摊销。弱化了资本结构、所得税和折旧政策影响,适合横向比较负债水平、资产年限不同的企业(如仓储物流)。但不能代替现金流分析,需结合资本性支出和自由现金流观察。
EV/税后经营净利润(NOPAT):与PE相似,使用时需剔除非经营性收益、一次性损益和异常税率影响。
EV/企业自由现金流(FCFF):FCFF = NOPAT + 折旧摊销 - 资本性支出 - 营运资金增加。该指标考虑了资本支出和营运资金占用,更接近真实可分配现金。由于年度波动大,建议使用正常化或多年度平均值。
EV/投入资本:投入资本包含股东投入和有息负债。可视为企业层面的“市净率”。通过对比ROIC(投入资本回报率)与WACC(加权平均资本成本),可解释为何净资产相近的企业估值差异巨大。
EV/营业收入(EV/Sales):需结合正常化利润率分析。利润率越高、资本占用越低、现金转化越好,企业通常可获得更高的收入倍数。

大道至简,抛开复杂的指标,在深耕领域内可直接通过三大财报洞察企业本质:先看核心数值(净利润、自由现金流、净资产),再组合成相应指标。定量分析是科学工具,为投资者提供相对稳定的参照系。但企业估值还需综合判断管理层能力、公司治理、客户质量、商业模式、核心团队稳定性及宏观环境等非财务因素。