


同样是深圳储能出海龙头,华宝新能与正浩却呈现截然不同的发展路径:前者利润暴跌九成仍营收大涨,财报可逐项核对;后者占据头部份额却无账可查,只能看产品动作。跨境卖家在将其作为参照时,必须先厘清两种经营路径的数据边界。
华宝新能(Jackery)和正浩(EcoFlow)是深圳两家以海外市场为重的储能企业,均致力于从便携储能向家庭能源场景延伸。华宝新能于2022年9月登陆创业板,定期披露财务数据;而正浩尚未上市,无公开定期财报。跨境卖家在进行竞品分析时,需认清两者在数据透明度上的本质差异。
财务数据:透明度与精度差异
华宝新能2025年营收41.42亿元,同比增长14.87%,归母净利润1715.39万元,同比下降92.84%。2026年上半年,营收增至22.06亿元(同比增长34.71%),归母净利润降至1038.03万元(同比下降91.53%),综合毛利率40.59%。收入增长而利润下滑,主要受出口贸易政策、原材料价格、汇率波动及费用增加等多重因素挤压。
正浩未披露可对比的营收与利润数据。尽管其在全球便携电站市场处于头部地位,但市场份额随统计口径变化,外界流传的市占率无法直接用于计算其真实盈利能力。在做供应链合作或竞品分析时,华宝新能可沿报表追踪成本与收入,正浩则应侧重产品、渠道及可核实的市场动作,两者材料精度不可混为一谈。
市场分布:北美主导与欧洲深耕
华宝新能2026年上半年境外收入达20.74亿元,占总营收94.04%。其中北美收入12.82亿元(占比约58%),亚洲(不含中国)收入4.70亿元,欧洲收入3.14亿元(同比增长123.15%)。北美仍是最大市场,欧洲在低基数上实现高增长。北美市场的高占比意味着关税、汇率等外部风险对其利润影响更为直接。
正浩虽无各区域营收明细,但欧洲是其布局阳台及家庭储能的重要市场。继2023年推出PowerStream后,正浩在2026年慕尼黑Intersolar展上展出OASIS 3.0能源管理平台、OCEAN 2家庭储能及STREAM 2阳台光储产品,并拓展工商业解决方案。进入家庭储能场景,对当地产品合规、安装适配及售后服务提出了更高要求。
渠道布局:多元并进与众筹起家
华宝新能构建了品牌独立站、第三方电商与线下零售并行的全渠道网络。2026年上半年,独立站营收同比增长39.78%,占比30.52%;线下渠道同比增长26.63%,产品入驻全球超1万家实体门店。自有及线下渠道权重的提升,有效分散了销售风险。
正浩早期依赖海外众筹起家,DELTA项目在Kickstarter获约280万美元支持,RIVER系列在日本Makuake获约5亿日元支持。需注意,众筹金额并非净收入,也不能证明获客成本低。目前正浩虽已布局独立站、电商及线下渠道,但各渠道营收占比仍是未知数。
产品演进:从便携到家庭及工商业
华宝新能以便携储能及配套光伏为基本盘,家用场景比重正稳步提升。2026年上半年,核心应急备电产品营收超3.5亿元,SolarVault 3系列累计销量近2万台。公司推出Jackery HomePower 2000 Ultra、SolarVault 3及Jackery Ark能源管理系统,全面切入家庭场景。为匹配产品升级,研发投入约1.23亿元,同比增长61.18%。

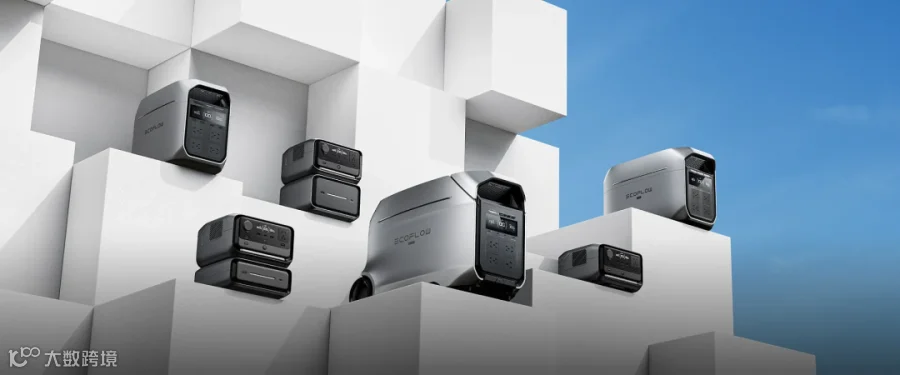
正浩的产品矩阵更为宽泛,便携储能涵盖RIVER和DELTA系列,阳台与家庭储能延伸至STREAM和OCEAN系列,2026年更展示了面向工商业的A Series及建筑工地专用的PowerRock 4000。多场景并行布局有助于抢占不同客群,但也大幅拉长了研发、渠道管理与售后的服务链条。
资本路径:上市透明与未上市的战略抉择
华宝新能是国内较早登陆A股的便携储能品牌。上市后按期披露财务数据,经营变化透明可查。但公开透明也意味着利润波动易受市场关注,2025年及2026年上半年“增收不增利”的现象持续引发讨论。
正浩自2021年完成超1亿美元B轮融资后持续扩张。截至2026年9月,没有可供核对的正式招股文件,募资规模与上市时间均为未知。对卖家而言,核心区别在于:华宝新能的经营数字可按期追踪,正浩的产品进展可见,但财务细账无从核对。
核心数据对比一览
| 项目 | 华宝新能 | 正浩 |
|---|---|---|
| 上市状态 | 2022年9月登陆创业板(301327) | 仍未上市,未公布正式招股文件 |
| 营收 | 2025年41.42亿元;2026H1为22.06亿元(+34.71%) | 未定期披露可比营收 |
| 利润 | 2026H1归母净利1038万元(-91.53%);毛利率40.59% | 未定期披露可比利润 |
| 海外市场 | 2026H1境外收入占94.04%,北美占58% | 海外布局广,各区域占比未披露 |
| 行业位置 | A股较早上市的便携储能品牌 | 全球便携电站头部品牌 |
| 渠道 | 独立站、电商、线下并行;独立站占30.52% | 众筹起家,多渠道并行;占比未披露 |
| 研发与产品 | 2026H1研发投入1.23亿元(+61.18%) | 便携、阳台、家庭及工商业并进 |
| 扩张方向 | 便携储能延伸至家庭能源 | 便携延伸至阳台、家庭及工商业 |
| 主要风险 | 北美集中,受汇率、政策及成本影响大 | 财务透明度低,多场景扩张管理难度大 |
行业展望与卖家启示
便携储能赛道价格战愈演愈烈,头部品牌纷纷向家用场景转型。卖家在关注销量的同时,更需紧盯毛利率、库存周转及售后支出。产品线扩张并不意味着现金流同步改善。
家庭储能与便携储能的渠道逻辑截然不同,部分系统涉及属地化安装、认证及长期维护。卖家若计划跟进家储市场,务必先摸清目标地区的接入、安装和售后成本,再审慎核算产品利润。
