


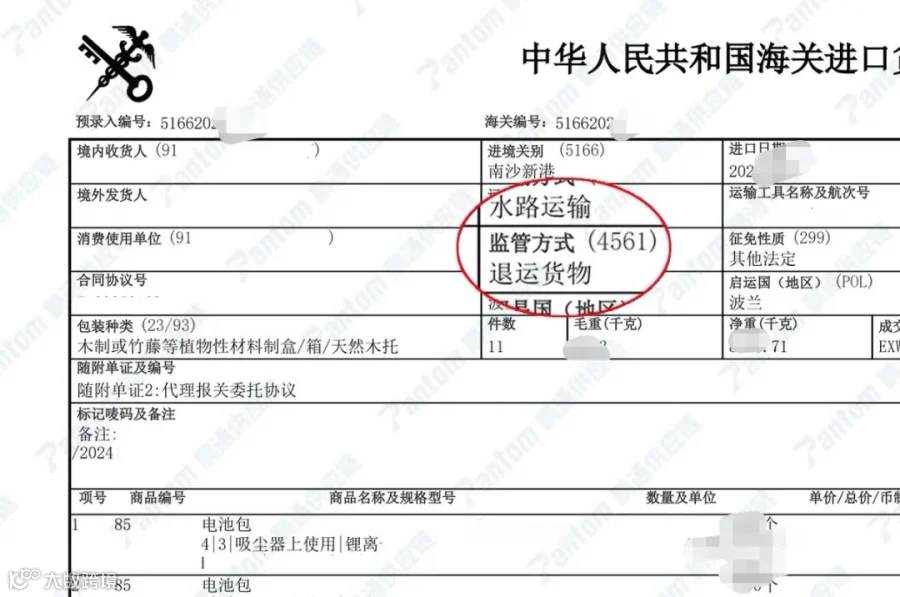
出口货物因质量问题在一年内原状退运,就能免征税?事实并非如此。即使符合退运条件,仍有免税申请失败的风险。
一、海关退运免税的核心前提
根据海关规定,因品质或规格原因,出口货物自出口放行之日起1年内原状复运进境的,不征收进口环节税金。企业需特别注意以下两点:
- 税款处理:已办理出口退税的,必须先补缴已退税款,凭税务局出具的《出口货物已补税/未退税证明》方可申请免税。
- 原状要求:退运商品形态必须与原出口时一致,不得增减配件、加工或改装,原则上不应被使用过。
二、海关审查退运免税的三大重点
- 核实退运原因:确认是否确属品质或规格问题及合同约定的质量缺陷。若因战争、国外弃货等非质量原因导致退运,海关有权拒绝免税。
- 核查货物一致性:重点比对退运货物与原出口货物是否完全一致。
- 审查退运单证:核查退运相关的证明材料是否齐全、合规。
三、退运免税申请常见的8大失败情形
- 退运时间超过出口放行之日起1年。
- 退运原因不属于品质或规格问题。
- 货物被加工、改装或改变形态,不符合“原状”要求。
- 已办理退税但未补缴税款,或无法提供补税证明。
- 原以海运拼箱等特殊方式出口的货物。
- 原出口申报不规范。
- 报关信息缺乏证明货物一致性的关键数据(如无品牌、型号等)。
- 货物申报重量错误(属原出口申报不规范的典型表现)。
四、免税申请被拒,货物如何处理?
通常情况下,若退运免税申请被海关拒绝,企业可将其转为按正常贸易纳税进口,货物一般不会再次被退回境外。如遇特殊情况,需根据海关的具体认定进行个案分析。
五、退运进口口岸是否有限制?
理论上,退运进口不强制要求在原出口口岸入境。但在实际操作中,部分海关可能会要求企业向原出口海关进行申报(即在A港口入境,向B海关报关),企业需提前与主管海关沟通确认。
