

新《公司法》实施后,关于存量公司认缴出资的3年过渡期政策引发广泛关注。许多企业面临章程调整、实缴到位及减资操作等实际问题。本文为您系统梳理老公司认缴出资调整规则、实缴方式以及减资办理的全流程指南。
一、老公司认缴出资过渡期与章程调整
1. 过渡期截止时间与自查要求
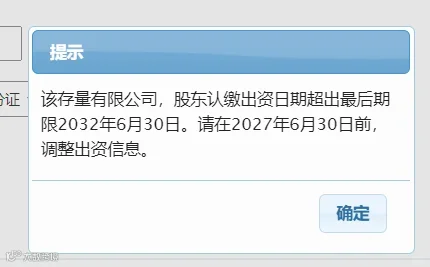
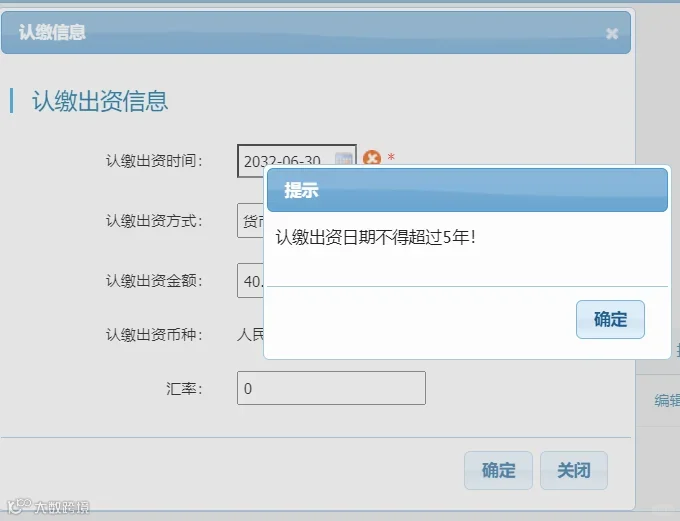
新《公司法》为2024年6月30日前登记设立的存量有限责任公司和股份有限公司设定了3年过渡期,截止时间为2027年6月30日。若公司章程中载明的最晚出资日期晚于2032年6月30日,必须在2027年6月30日前将剩余认缴出资期限调整至5年以内,并同步修改公司章程。对于原本出资期限不足5年或已实缴完毕的公司,则无需调整。
2. 工商系统变更规则与建议
目前工商系统变更规则通常按“申请当日起加5年”计算。为避免集中在最后几天导致系统拥堵或办理失败,建议企业在2027年上半年提前准备材料并完成变更。各地工商系统规定可能存在差异,具体请以当地登记机关要求为准。
3. 变更所需资料与公示要求
通常需准备以下资料:股东会决议或股东决定、章程修正案或新版公司章程、营业执照信息、法定代表人身份证明、授权委托书及经办人身份证明、当地登记机关要求的其他资料。大部分地区支持线上变更。此外,若调整了认缴出资额、出资方式或出资期限等信息,须按规定通过国家企业信用信息公示系统进行公示。
二、注册资本实缴方式与注意事项
1. 货币出资及实操流程
常见的货币出资形式包括现金出资和银行存款转账。实操流程如下:
第一步:必须由股东个人账户将款项汇入公司对公账户,并备注“投资款”或“注册资金”。第三方代付、垫资均不被认可。
第二步:公司收款后,财务需进行账务处理,登记为实收资本。会计分录为:借记“银行存款”,贷记“实收资本—XX股东”。
第三步:登录电子税务局,按资金账簿税目实际缴纳金额的万分之二点五(优惠税率)缴纳印花税。
第四步:实缴完成20个工作日内,登录国家企业信用信息公示系统完成实缴信息公示。
注意事项:注册资金实缴后即归属公司法人财产,不再属于股东个人,仅限用于公司正常经营(如发放工资、缴纳社保、采购设备、研发投入或对外投资等),不得随意抽逃。
2. 非货币出资方式
常见的非货币出资形式包括实物资产出资、无形资产出资以及债权转股权等。
三、公司减资情形、方式及办理流程
1. 适用减资的法定情形
(1)解决出资瑕疵:股东因资金困难无法按期实缴,可通过减资免除该部分出资义务。
(2)调整股权结构:通过个别股东减资或不同比例减资,改变股东持股比例。
(3)股权变现:在无法进行股权转让时,通过减资实现股权变现。
(4)解决资本过剩:盘活闲置资本,提高资金使用效能。
(5)弥补公司亏损:公司严重亏损导致资本与实有资产悬殊时,通过减资恢复资本信用意义。
(6)剥离业务与资产:根据战略布局,将特定业务和资产剥离给股东。
2. 公司减资的分类方式
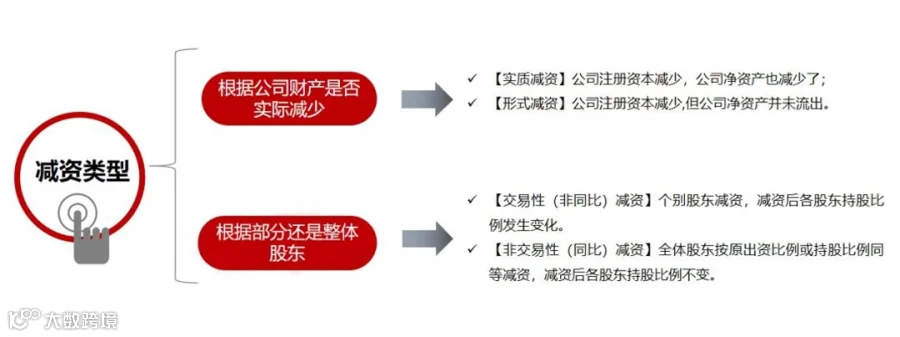
按减资比例划分:
等比减资:全体股东按相同比例减少出资,不涉及利益冲突,通常无需估值和签订减资协议。
不等比减资:部分股东减资或减资比例不同,需对公司估值并协商作价,签订减资协议。
按净资产是否减少划分:
实质减资:减少注册资本的同时向股东支付减资对价,导致公司净资产减少。
形式减资:仅减少注册资本数额,不向股东支付对价,公司净资产不变(如豁免未实缴部分的出资义务)。
3. 减资办理法定程序
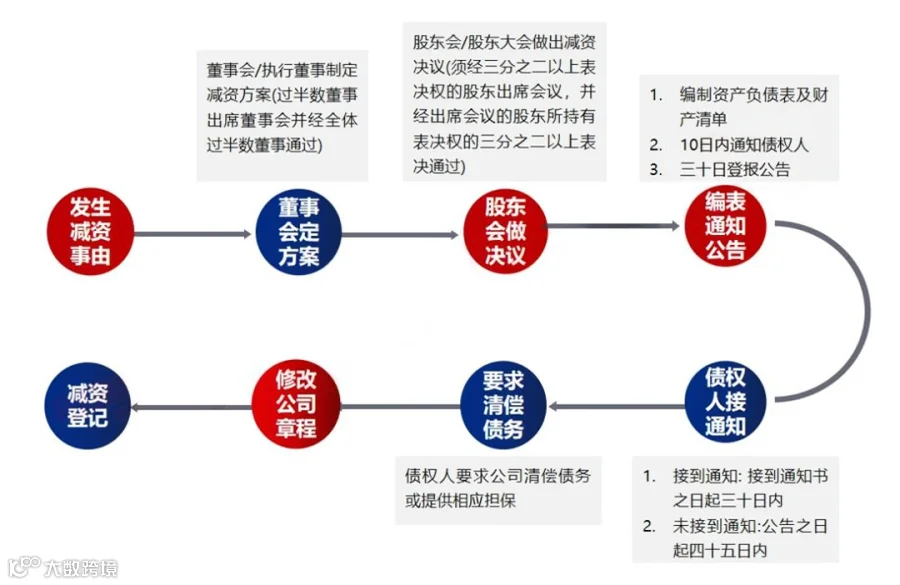
(1)作出决议:有限责任公司需经代表三分之二以上表决权的股东签署决议,一人公司提交股东书面决定;股份有限公司需相应修改章程。
(2)修改章程:根据决议内容修改章程,明确减资后的金额、股东认缴数额、出资方式及日期。
(3)编制报表:编制资产负债表和财产清单。
(4)通知与公告:自作出决议之日起10日内通知债权人,并于30日内在省级以上报纸或工商平台公告。
(5)债务清偿:债权人自接到通知30日内(未接通知自公告45日内)有权要求清偿或提供担保。
(6)工商变更:自公告之日起45日后申请工商变更登记。
4. 减资实操具体步骤
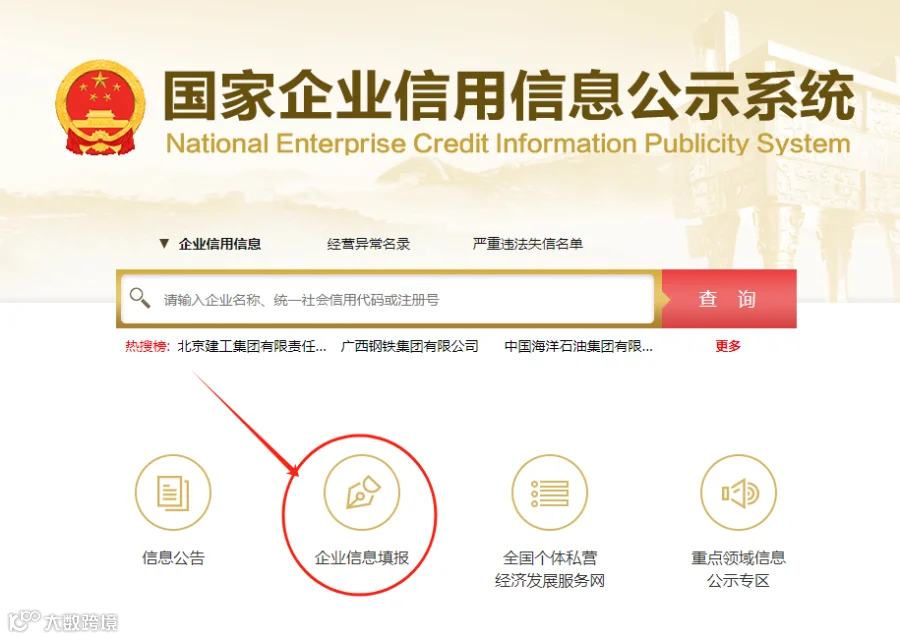
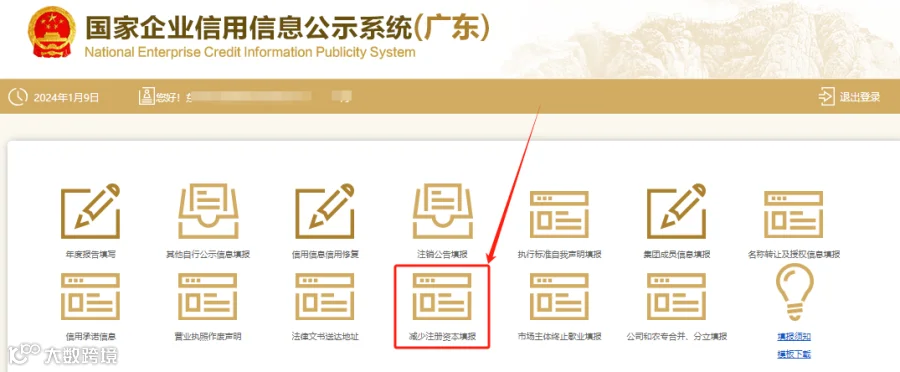
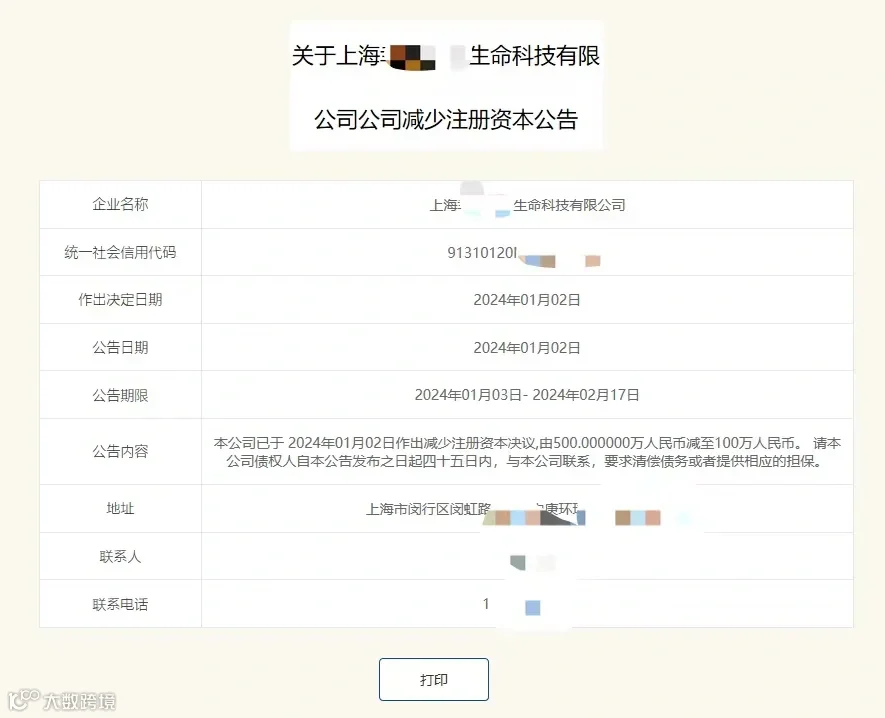
第一步:公告公示。登录国家企业信用信息公示系统,进入“企业信息填报”,选择“公司减少注册资本填报”,按实际情况填写并公示。公告发布后需等待45天法定公示期。



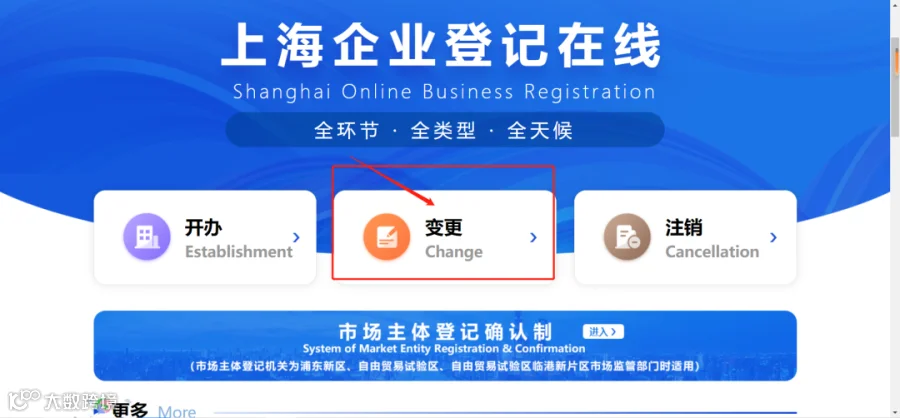
第二步:工商变更登记。公示期满后,可通过线下工商局递交材料或线上“一网通办”系统办理。需提交营业执照正副本、公章、股东身份证原件、减资备案表、股东会决议、修改后的章程等材料。


第三步:领取新执照。审核通过后,代理人或法人携带旧执照至政务服务大厅换取并打印新营业执照。至此,整个减资流程(约需2个月)正式完成。