
先摆三组今年刚披露的数。
8 月底,建设银行在中期业绩发布里给了个数:上半年光代发工资这一项,个人 AUM 就新增了 6,637 亿元。同一份材料里,社保卡多了三百多万张,收单商户的交易额做到 1.79 万亿元。
同一个月,平安银行也披露了一组:它手里由代发和批量业务带来的这批客户,AUM 余额达到 12,708 亿元,比年初多出 9.0%;这批人留在存款上的钱只有 4,103 亿元,增幅 4.2%。同期这家行的个人存款总额 12,918 亿元,比年初只多了 0.3%。
两个数的落差指向同一件事:代发这条业务,价值的大头不在存款上。偏偏它是零售条线里唯一一条横跨两个部门、还自带每月固定资金流的业务——对公去签企业,零售管这些员工,两边看的数差了三倍。
这篇只拆一家:建设银行。看它把这条接缝缝在了哪里,以及中小银行能搬走哪三步。条线归属很明确:零售 · 代发客群经营,但它天然要求对公一起背。

代发在零售条线里的位置很特殊。
别的获客方式一个一个来,代发是一次进来一大批:企业一签约,几十到几百名员工同时开户,而且每个月固定有一天,一笔钱会准时打进来。对长尾客群来说,这是银行少有的、能批量拿到并且能预判行为的入口。
麻烦也出在这里。它是唯一一条横跨对公和零售的零售业务:对公背的是新增代发企业数和代发金额,零售背的是 AUM 和产品渗透率。签约和承接因此成了两件事,中间常常没有交接动作——企业签下来了,员工什么时候发薪、薪资大概什么区间、有没有人去开卡,零售这边未必知道。
平安披露过一组数,正好把这个断层的宽度量了出来(下面只借这个数,不拆它的做法)。
同一批代发客户,用 AUM 记是 12,708 亿元,用存款记是 4,103 亿元,前者是后者的三倍出头。也就是说,一家银行如果用存款口径考核代发,会把这条业务的价值低估掉三分之二。更值得看的是增速:今年上半年这批人的 AUM 多了 9.0%,而全行个人存款只多了 0.3%。钱没有停在活期上,它流向了理财、基金和其他配置。
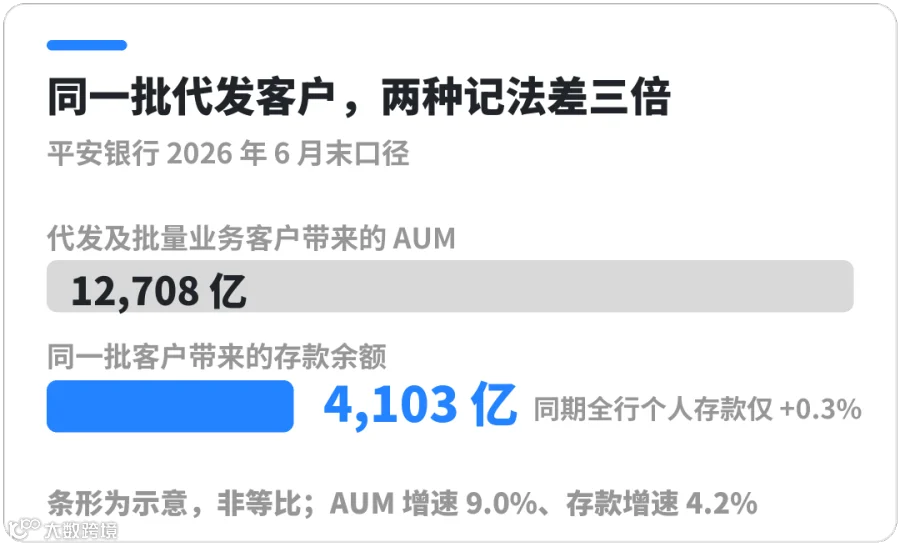
这个三倍差不是记账技巧,它决定了动作:盯着存款的团队会去拦转账,盯着 AUM 的团队会去做配置。同一个客户,两套动作,这就是接缝处最容易裂开的地方。

建行解的是组织问题。做法是把代发从"零售的一件事"挪进了"两个条线共同的一件事"。
今年的中期业绩材料里,代发工资被放在公私一体化这一节下,和社保卡、商户、企业家、公积金、代缴费并列,统一叫做"重点客群拓展",目标写得很直接:批量地、高质量地把客户拓进来。
把它们并到一起不是凑数。这五类客群有一个共同点:客户不是一个人一个人找来的,是从一个组织或一个场景里整批带出来的。代发从企业带人,社保卡从人社场景带人,商户从收单带人,代缴费从公共事业带人。既然来源同一类,承接方式就可以共用一套,不该各做各的。
落到数上:上半年建行光代发工资这一项,为个人客户新增的 AUM 就有 6,637 亿元。卡这一侧,社保卡多了三百多万张;商户这一侧,收单交易额是 1.79 万亿元。同期财富条线的客户多了 557 万户,创了历史新高;境内个人全量客户 7.91 亿人;管理的个人客户金融资产突破 24 万亿元,比年初多出 1.04 万亿元。
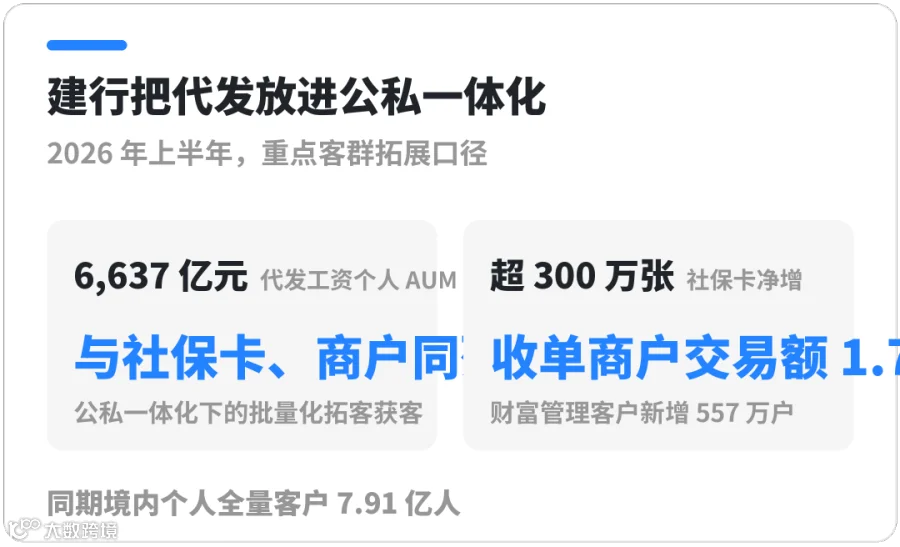
中小银行读这一段,重点不是"建行有系统",而是它做了两件不要钱的事:一是把这些客群归成一类,二是给这一类配同一套承接流程。系统是把流程固化下来的东西,顺序不能反。
同业也在往同一个方向走。平安今年把代发的打法写成四句话,其中两句落在"深化公私融合"和"线上线下一体化"上,跟建行的判断是同一个。它另外给了一个成本口径:上半年个人存款平均付息率 1.52%,比去年同期低 40 个基点,业绩材料把原因写成"以代发和结算沉淀活期资金"——工资到账后留在活期里的钱,是全行最便宜的负债之一。
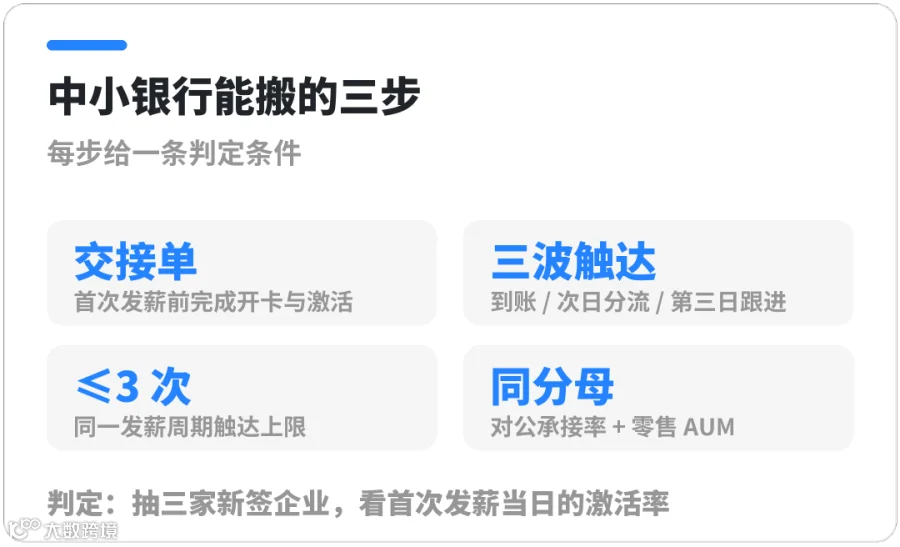
建行的做法,中小银行能搬的是三步。每一步都给一个判定条件,做完能自查。
第一步,做一张交接单,把签约和承接连起来。对公签下代发企业之后,同步给零售的必须是五个字段:企业名称、员工人数、首次发薪日、薪资大致区间、是否已开立工资卡。零售的动作只有一个死线:第一次发薪之前,进场完成开卡、手机银行激活和企业微信建联。判定条件很硬——如果第一笔工资到账时,这批人里还有相当比例的卡没开、App 没激活,这一单当年基本是白做的,钱到账当天就会转走。
这一步不需要新系统,需要的是一张谁都看得见的表和一个 Owner。
第二步,把发薪日排成三波,别只发一条短信。第一波在到账当天:一条到账通知,内容里带上本月固定支出预估(房贷扣款日、信用卡还款日),这比"您的工资已到账"有用得多。第二波在次日:给一个分流提示,日常支出留多少、其余可以放进灵活理财,一键操作,别让客户自己算。第三波在第三天后:对前面两波都没动账的客户,转企业微信或人工跟进,问的是需求,不是推销产品。
硬约束只有一条:同一客户同一发薪周期最多触达三次,而且每次触达都要有动账归因。没有上限的触达会把客户赶走,没有归因的触达则无法迭代——AUM 涨了分不清是行情带的还是动作带的,下次还是照旧。
进企开卡这一环,同业已经有成熟做法可参照:有分行带着移动终端进厂区和商铺,借着午休、换班的间隙现场批量开卡,激活、手机银行、短信提醒一次办完,累计覆盖的从业人员有三千多人;也有分行把驻场时间错开生产高峰,半天能做完数十名员工的全套开卡流程。这一步是劳动密集活,但它是后面所有动作的前提。
第三步,把两边各加一条指标,共用同一个分母。对公的代发考核里加"承接完成率":首次发薪前完成开卡、激活、建联的员工占比。零售的代发客群考核里,把存款换成 AUM 加主账户占比——主账户看的是工资进来之后,还款、消费、转账是不是也走这张卡。
判定条件:这两条指标的分母必须是同一批人。分母一变,两边又会各算各的,接缝照旧裂着。
再看三个坑,都是看上去顺理成章、实际最容易踩的。
第一个坑:签完就算完成。对公的指标是签约企业数和代发金额,签下来这一单就结束了;零售那边既不知道发薪日,也没准备承接动作。结果是银行成了资金中转站——钱每月准时进来,再准时转走。判断标准很简单:随便抽三家今年新签的代发企业,看第一次发薪当天有多少员工的工资卡是激活状态,这个数就是这条缝的宽度。
第二个坑:只考核存款留存。前面那组数已经说明问题:同批客户 AUM 是存款的三倍,用存款口径衡量,等于把三分之二的价值划掉,而且会逼出一堆拦截转账的动作,客户体验很差。代发客户换主用银行的成本本来就高(工资卡绑着社保、房贷、第三方支付),没必要用短期的拦钱动作去消耗这种粘性。
第三个坑:把代发做成一场活动。发薪日搞一次权益、进企办一次卡,热闹完就停了。代发的价值不在某一个发薪日,在于它每月准时来一次,是长尾客群里少有的、可以排期的接触点。反过来说,也正因为每月都有,触达必须有节奏和上限——每月一次的合规提醒是服务,每周三次的推销是骚扰。
还有一条容易被忽略:长尾客户的评价不能只看资产。月薪几千的员工,AUM 短期就是上不去,只看资产排名他们永远在末位,一线也就永远没有动力碰他们。把登录、薪资留存、产品签约这些行为一起放进评价,这批人才会有人管。
三步加上三个坑,拆开看都不难,难的是它们分属两个部门。这也正是这条业务最适合交给外部来做的原因:交接单怎么定、发薪日的策略链怎么排、两边共用的分母怎么算,本质是机制设计和平台打通,不是某一方的分内事。

拆完建行这一家,结论其实很朴素:代发的技术难度不在系统,在接缝。
系统能做的是把"签约—首次发薪—开卡—触达—转化"串成一条有明确负责人的链;机制要做的是让两个条线背同一个分母。这两件事都做完了,长尾客群才有一个每月准时响一次的接触点。
看自家代发做得怎么样,别数签了多少家企业。去问一句:这个月新签的三家企业,第一次发薪那天,有多少员工已经把卡开好、把手机银行激活了。这个数才是这条业务的起跑线。
本文数据出处
① 建设银行 2026 年中期业绩发布材料及中期业绩会报道(建设银行官网、新浪财经)
② 平安银行 2026 年半年度报告:代发及批量业务客户 AUM、带来存款、个人存款平均付息率口径
③ 平安银行机构调研纪要及 2026 年一季报(发现报告、搜狐财经)
④ 央视网财经《上市银行首份半年报出炉》(平安银行 2026 半年报透视)
⑤ 中新经纬《零售 AUM 冲量 银行资产提升战打响》(2026 年半年报零售 AUM 对比)
⑥ 银行界《邮储银行萍乡市分行升级代发工资综合服务 赋能本土产业发展》
⑦ 日照网《薪暖企业 服务无忧》(恒丰银行日照分行代发工资综合金融服务)
⑧ 新华网江苏频道《江南农商银行深耕代发薪 解锁零售客群经营新路径》

北银金科数字化运营团队,深度融合互联网基因与金融业务逻辑,具备成熟的数字化实战经验。已服务多家银行及金融机构,覆盖零售、对公、信用卡、私行等多业务条线,是金融机构数字化转型路上值得信赖的运营伙伴。

北银金科数字化运营团队基于“体系规划+平台部署+运营实施”一体化服务模式,为金融机构提供从顶层策略设计到落地运营的全链路支持。
覆盖零售、代发、财富、私行等多类客群运营,具备用户体系搭建、活动策划、内容创作、社交媒体代运营、数据驱动优化等核心能力,并配套专业培训、研究报告、权益赋能等增值服务,助力机构构建可持续、高效能的数字化运营体系。
如需业务咨询、数字化解决方案或合作交流
欢迎扫描二维码联系我们👇