去年这个时候,AI短剧承制还是个香得不行的生意,有人抱着AI样片满世界找平台谈合作,有人连夜组班子、囤产能。
那会儿,产能是真稀缺。只要能稳定出片的工作室,单子是不愁的,报价是硬气的。行情好的时候,甲方都是排着队来约档期的。
可现在,一年不到,市场的风向完全变了。一大批AI短剧承制公司开始扛不住压力,陆陆续续撤退了。而且撤的还不全是小作坊,之前最能打的那批,也不玩了。
承制方为什么突然集体撤退?AI 短剧承制,怎么就从人人眼里的香饽饽,变成了现在没人愿意碰的鸡肋?

没钱赚,狗都不干
说真的,就现在这个市场环境,AI短剧承制方提桶跑路,真的没什么好奇怪的,说到底就是人之常情。
但撤退只是表象,顺着这条线往下挖,真正要命的,是承制价格体系的崩塌。
前段时间,一家做承制的公司给短剧自习室算过一笔账,现在真的卷得可怕:报价腰斩也就算了,算力成本更让人两眼一黑,直接来了个翻倍。这谁能顶得住?
再继续往下看,还有一件更扎心的事:分账的单价,直接往下跌了九成。也就是说,你拼了老命做出来的爆款,到手的钱可能还不如之前一个扑街项目的。
一边是制作费压到底,一边是分账塌到地板,两头一夹,不仅钱赚不到,就连赌一把爆款、靠分成翻身的路子,也被堵死了。
以前能赚钱,现在怎么就不行了?原因其实很简单。
先看需求端。
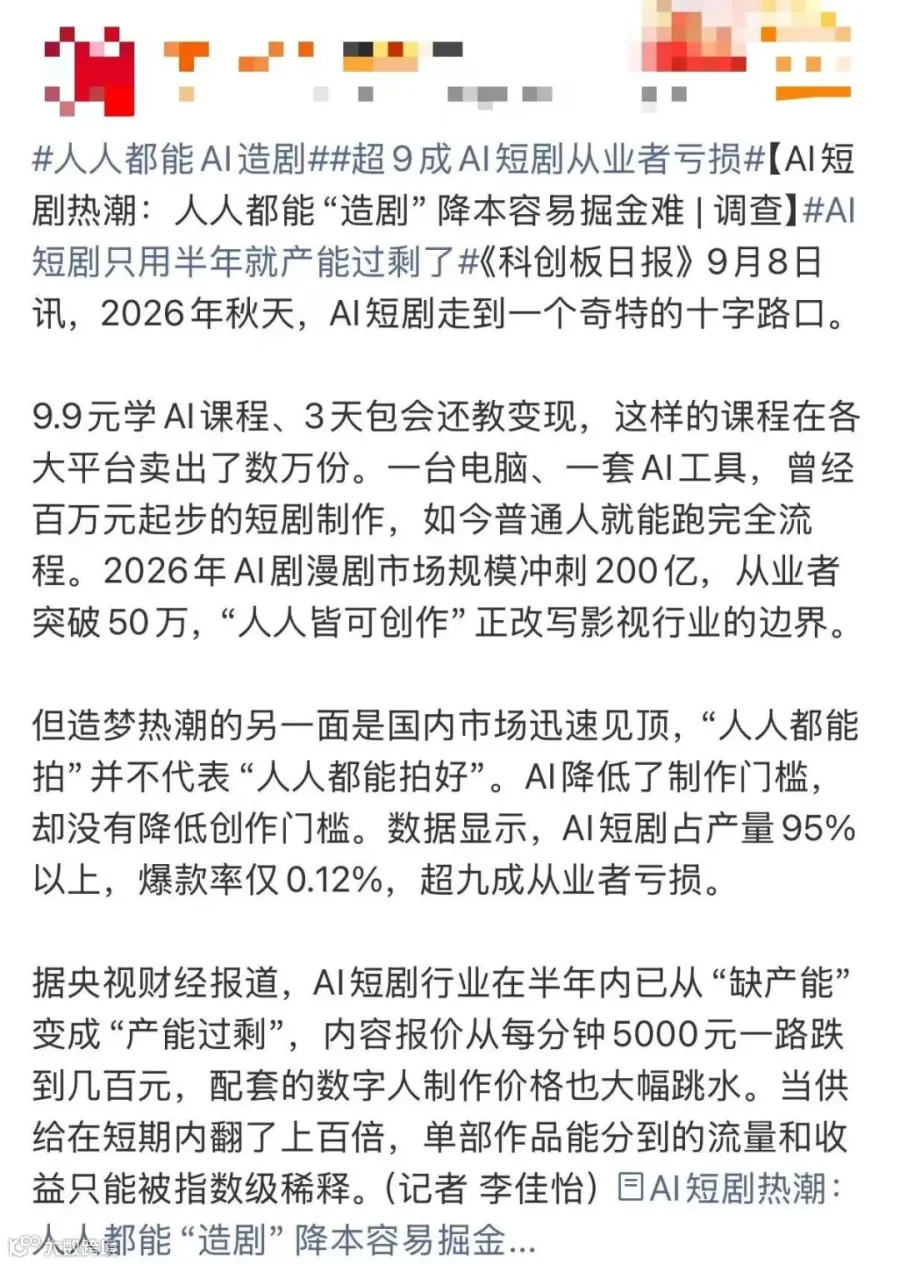
不是平台不要AI短剧了,恰恰相反,它们不仅要,而且要的量还很大。但要求也在跟着涨:既要量大,又要稳定,还要能快速交付。
这么一来,AI短剧在平台眼里的定位就成了耗材。耗材这玩意,不管别的,只认两件事:一个是便宜,一个是管够。
(图源:财联社APP)
在这样的情况下,单部剧的预算就天然的不会高。一方面,行情摆在那,干出花来也还是这个价;另一方面,平台现在朝南坐,你不干,有的是人争着抢着干。
至于让平台加预算,门都没有的。
再看供给端。
其实,承制方干不下去了,不能全怪平台,这个锅供给方自己也得背一份。而且它不是一口砸下来的,是一层一层塌下来的。
最先塌的,是“稀缺”这两个字。
AI把生产门槛铲平之后,产能也从一开始的稀缺品,变成了现在人手一份的标配。想再靠一句“我有产能、我能按时交付”吃饭,显然已经不太可能了。
当一个东西不再稀缺,它的价格就只能往下走。
可是,价格在跌,供给这边却一点没有要停下来的意思。
所有人都拿着同一套工具、同一批提示词、同一个爆款模板在干活,你今天拆出来的爆款结构,明天就可能出现在一百部新片里。
这也就导致了你交出去的东西,在平台眼里,成了没有什么技术含量的流水线产品。
另外,很多承制方其实一直没想明白一件事,平台缺的从来不是片子,而是好片子。如果你手里拿不出让它多付钱的东西,价格自然就高不了。
最后的结果就是:同质化的供给堆在一起,剩下的就只有互相踩踏。反正预算就这么多,谁报价低就给谁。可是,报价最低的那个,往往不是做得最好的那个。
但现在的市场,早就畸形了。还是那句话:你不接,有的是人接;你守价,就有人直接站起来砸价。
所以,这个价格体系不是被平台一家打穿的,是供给方那边,也顶不住了。
被两头夹的中间商
踩踏踩到最后,就是谁都别想好过。大家都是出来赚钱的,不是出来做慈善的。钱没了,人自然也就散了。硬撑着留下来,只会越来越卷。
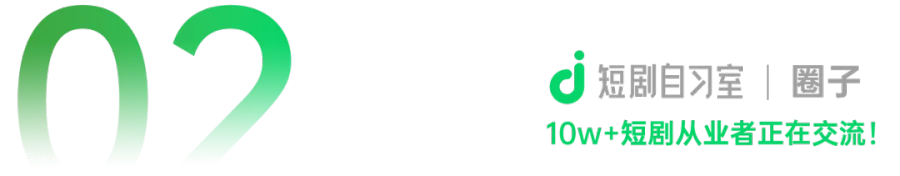
买方不缺货,卖方不稀缺,只剩下中间承制这个苦哈哈的位置,被两头反复压价。
所以,与其说是AI不行,不如说承制这个位置不行。这话也不是嘴上说说的,坐下来算三笔账,你会发现笔笔都是死账。
先说第一笔,省不下来的成本。
你以为AI是来帮你省钱的,结果它只是帮你把钱换了个收款方:以前收钱的是员工,现在收钱的是算力。最后,钱没省下来,产出的东西反倒越来越不值钱了。
更让人头痛的是,这笔钱不是花一次就完事了。
模型在升级,工具在迭代,你的工作流、提示词、训练数据,每隔几个月就得推翻重来一遍,这些都是实打实的投入。
省下来的那点制作费,转头又填进了“跟上技术”的洞里,而且这个洞还在越挖越大。
成本这笔账还没算完,同行的压价又跟了上来。
你报100,他报80,下一个就敢报50。可是,恶性竞争是没有终点的,没有最低,只有更低。
这样一轮一轮压下来,谁也没赚到钱,反倒把自己拖进了泥潭:甲方习惯了低价,就会一直按低价给预算;你越卷,平台的预期越低;低价一旦成了行业基准价,想再涨回去,比登天还难。
最后,压价的人没赢,咬牙不压的人,也没能幸免。
压价还在继续,又一笔账摆了上来:上不封顶的单剧token。
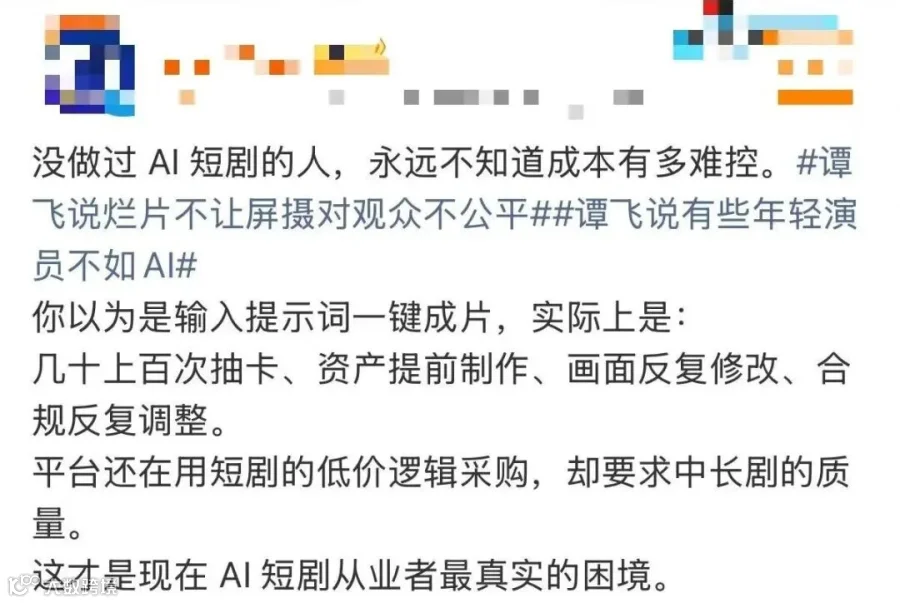
想做更精良的AI短剧?可以。但是,你想做得多精良,就得烧多少token,成本也会跟着水涨船高。
可平台给的预算就那么多,想让承制方自掏腰包搞精品又不现实,而且精品在收入端那边还换不来溢价。所以在承制方的眼里,这笔账怎么算都是亏的。
(图源:新浪热点)
想要作品好,就得多花钱;不花钱,就出不来好东西,这就是个死循环。
真人短剧可能会好一点,还能靠口碑、品牌、续集,勉强把溢价抬回来一点点;而AI短剧精品化,换来的只是“更像真人剧”。
前面我们说过,平台给AI短剧的定位,从一开始就是耗材。耗材再精良,也还是耗材,没有人会为更精致的沙子多付钱的。
所以也就有了开头我们说的,单纯做承制的角色,正在或被动或主动的一点一点挤下牌桌。
继续接单,越做越穷
上游模型厂攥着定价权,下游平台也攥着定价权,夹在中间的这一层,真的很难有盼头。继续留在原地卖产能,只会越卖越难。
道理很简单:产能的价格,从来不是产能本身说了算,而由可替代性说了算。当市场有无限供给的时候,定价权压根就不可能在你手里。
所以,硬扛肯定是没用的。想在这一轮淘汰赛里活下来,就得先把位置挪一挪。
第一个,往上游抢故事。
平台真正缺的,从来不是产能,是剧本和IP。你有十个IP,比你有十条产线值钱得多。片子,平台永远收得够;好故事,平台永远都嫌少。
产能是流水线,故事是资产。流水线说换就换,好故事却会自己长:续集、衍生、周边,全是它的复利。
做承制,卖的是别人的项目,片子交出去,就跟自己没关系了;做IP,攒的是自己的身家。熬几年,你可能就有一部被人记住的作品,而接单的人,还在接单。
故事是往源头抢,接下来得往出口抢。第二个,是往下游抢渠道。
投放、发行、流量运营,把内容卖出去的本事,比把内容做出来的本事值钱。
产能过剩的时代,渠道就是稀缺品。谁能把剧卖出去、投出去、让更多人看到,谁就握住了下半场的定价权。
渠道这东西还有个好处,是能复用的。同一个账号、同一套投放打法,今天接这家的单,明天接那家的单,边际成本几乎为零。
做内容,做完就完了;但做渠道,是越滚越大的雪球。
上游下游都挤不动的时候,就换一片市场。第三个,是往外走,做出海定制。
国内卷不动的地方,海外还有空间。同样一套产能,搬到一个没那么卷的市场,价格和利润率就完全是两回事:国内打得头破血流的红海,到了别人那儿,可能就是没人趟过的蓝海。
但出海不是把东西原样搬过去,欧美、东南亚、中东,每个市场的口味、付费习惯、平台规则,全都不一样。
不过,因为信息差还在,先过去的人多多少少能吃上点红利;等大家都反应过来,这个窗口也就关上了,所以这事,要趁早。
这三个方向,虽然走法不同,但底下的逻辑是一样的。从“别人定什么价,你就卖什么价”的被动位置,挪到“价格由我来谈”的位置上。
抢故事,是攒自己的资产;抢渠道,是攒自己的出口;出海,是换一个更有利的赛场,说到底,都是在给“位置”挪窝。
如果继续留在原地等价格回暖,等来的只会是更低的价格;但是,如果位置挪对了,你至少还有坐下来谈价的资格。