


很多人第一次听到“跨境资产配置”和“香港保险”,脑子里冒出来的是一连串问号:我到底需不需要?
它跟我在内地买的保险有什么不一样?市面上产品五花八门,我该从哪一类看起?
这篇文章不推销任何一款产品,希望是把香港保险这张“地图”先摊开给你看——告诉你地图上有哪几块区域、每块区域是干什么用的、大致对应什么样的人。
看完之后,你至少能判断出:我该从哪一块开始了解,又该带着哪些问题去找持牌顾问咨询。
一、先把整张地图分成两半:保人的,和管钱的
产品名目再多,本质上只分两大类。
一类是保人的——健康保障类。它解决的是“万一”:万一生了大病、万一要住院、万一家里的经济支柱不在了,这个家会不会垮。
它的核心不是赚多少钱,而是“出事的时候有人兜底”。
另一类是管钱的——投资收益类。它解决的是“钱怎么安排”:闲置资金怎么稳稳增值、退休后的钱从哪里来、想给孩子留一笔外币资产、想让财富安稳地传给下一代。它的核心是收益和规划。
这两类不是二选一,而是先分清你眼下缺的是哪一块。很多第一次配置的人,一上来就被“高收益”“复利6.5%”吸引,却连自己最基础的保障缺口都还没补上。
所以我们把两块分开讲清楚。
二、保人的那一类:三种“兜底”工具
这三种都属于最低风险等级(R0),它们不追求收益,只负责把人生的重大风险挡在门外。对绝大多数人来说,这是应该最先看的一块。
危疾保障:生病时,一次性赔你一笔钱
一旦确诊合同约定的重大疾病,直接赔付一笔钱。它的价值在于:这笔钱不限定用途,可以弥补你生病期间断掉的收入、请护工、还房贷。
它大致适合0到55岁、有稳定收入的职场中坚和家庭支柱——也就是那种“自己一旦倒下,家里的现金流就会断”的人。有限大人,后小孩的原则。
看这类产品,最实在的三个问题是:保额够不够、能不能多次赔付、条款灵不灵活,以及有没有附带的健康服务。
医疗保障:把医疗费用变成“实报实销”
住院、门诊、手术这些费用,花多少报多少,保额可以做到很高、覆盖范围可以很广,甚至覆盖跨境就医。
它适合从0岁到65岁、在意医疗资源可及性的人——公立还是私立、内地还是海外,都在覆盖的考量之内。
看这类产品,重点在覆盖范围(是否全球)、保额、是否保证续保,以及理赔方不方便。
有些产品能做到“住院免找数”,也就是保险公司直接和医院结算,你住院时不用自己先垫一大笔现金。
寿险保障:我不在了,家人有钱用
被保人身故时,给家人赔付一笔钱,同时这份保单本身也在慢慢储蓄增值——它同时干两件事。
它主要面向两类人:25到55岁的家庭支柱(侧重保障加储蓄),以及35到70岁、注重资产安全、债务隔离与财富精准传承的高净值人士。
看这类产品,重点看杠杆(同样一笔保费能撬动多少保额)、多久回本、长线回报,以及有没有额外的意外赔付。
三、管钱的那一类:从稳到进,五个台阶
投资收益类产品,行业里习惯按风险从低到高分成 R1到 R5。
理解这条“风险阶梯”,是快速对号入座的关键:台阶越高,潜在收益越高,你能拿到的“保证”就越少,需要承受的波动也越大。
R1 · 保证收益的短期储蓄——求稳,求确定
收益水平大致在3%到5%,而且是保证的。
它适合保守型、只想保住本金、追求确定收益、资金规划周期在5年以内的人——比如给孩子攒的短期教育金,或者一笔暂时不用的闲钱。
你可以把它理解成一张“利率被锁定的长期存单”,用来替代银行的长期定存。它的核心就是四个字:保本保息。
R2 · 终身年金——给自己发一份“终身工资”
收益水平大致是派发2%到4%,由“保证部分 + 预期红利”构成。
它适合已经规划了基础养老(比如社保、企业年金),却依然担心“长寿风险”的人——说白了就是怕“钱花完了,人还在”。它也适合喜欢固定派息的人。
你可以把它想象成一台“终身发工资的机器”:选终身领取模式,保证年金打底,红利再来增强。
中年阶段提前布局,之后按年或按月领取,用来补充养老开支。它还能搭配保险金信托,把“养老”和“传承”两件事一次办成——身故后剩下的价值可以定向传给你指定的人。
R3 · 多元货币储蓄险——跨境、多币种、长期增值
收益水平是复利上限大致6.5%。但这里有一句必须记住的话:其中保证的部分通常只占5%到15%,非保证的部分约占85%到95%。
它适合有跨境需求的人——移民、留学、海外投资;也适合担心单一货币贬值、想做“货币分散化”、能接受非保证收益、想用多种货币来对冲汇率风险的中高风险承受者。
你可以把它看成一个“全球化资产配置工具”:长期持有(甚至持有终身),兼顾收益与汇率避险,还有灵活的提取安排和类似信托的功能。
这一类是很多第一次接触港险的人最感兴趣、也最容易“只看6.5%”的一类。那个吸引你眼球的数字,往往是非保证的演示收益。看这类产品,先问清楚:哪部分是保证的,哪部分是预期的,预期又建立在什么假设之上。
R4 · 万用寿险——“攻守兼备”的结构化产品
现时假设派息率超过7%,另外还有2%到3%的额外保底收益。
它适合理性投资者:追求极致的安全边际,希望借机构级的投资策略实现稳健增值,在风险可控的前提下拿到稳定现金流,同时很重视财富的无缝传承。
它的结构可以概括成一句话:下行有保底,上行不封顶。看这类产品,核心是看“保底机制”写得够不够透明、够不够具体。
R5 · 高杠杆的两类产品:投资连接险与保费融资
R5 是这条阶梯的最顶端,收益的天花板最高,风险也最大,属于“拿一部分资金去博高收益”的位置。
这一类里有两类产品。
投资连接险——挂钩股市,收益和损失都不设限
它的收益和损失都不设上下限。
它适合成熟的投资者:熟悉资本市场,追求“高收益无上限”,同时也能接受“损失无下限”;
资金要中长期(5年以上),把保险当作“理财的替代”。投连险其实就是披着保险外衣的一揽子基金计划。
可以根据你的风险偏好选择里面不同风险等级的基金,从R0的货币基金,债券基金,混合多元基金,再到股票型基金都有。
比较适合想通过基金间接参与到港美股投资的客户,并且需要中长期持有以规避短期波动。
保费融资——用杠杆放大收益,风险同步放大
保费融资的周期大致在5到8年,年化收益大致在8%到20%。
它适合有一定投资经验、风险承受能力较强、资金实力较强的人。做法是:先买一份现金价值高、派息相对稳定的保单,再把这份保单抵押给银行,借一笔钱来缴付保费——你实际掏出来的只是一部分自有资金,剩下的靠融资补上。保单本身在增值,融资又要付利息,两者之间的利差被杠杆放大,就成了它的收益来源。
但杠杆是双向的:一旦利率上行、保单派息不及预期,或者你中途被迫退保,被放大的就是亏损而不是收益。
看这类产品,重点问清楚:融资比例是多少、利率是固定还是浮动、能不能续借,以及最坏的情况下你需要补多少钱进来。
四、全貌一览:一张表看清九个方向
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
右滑查看完整表格 →
五、怎么快速判断自己适合哪一类?
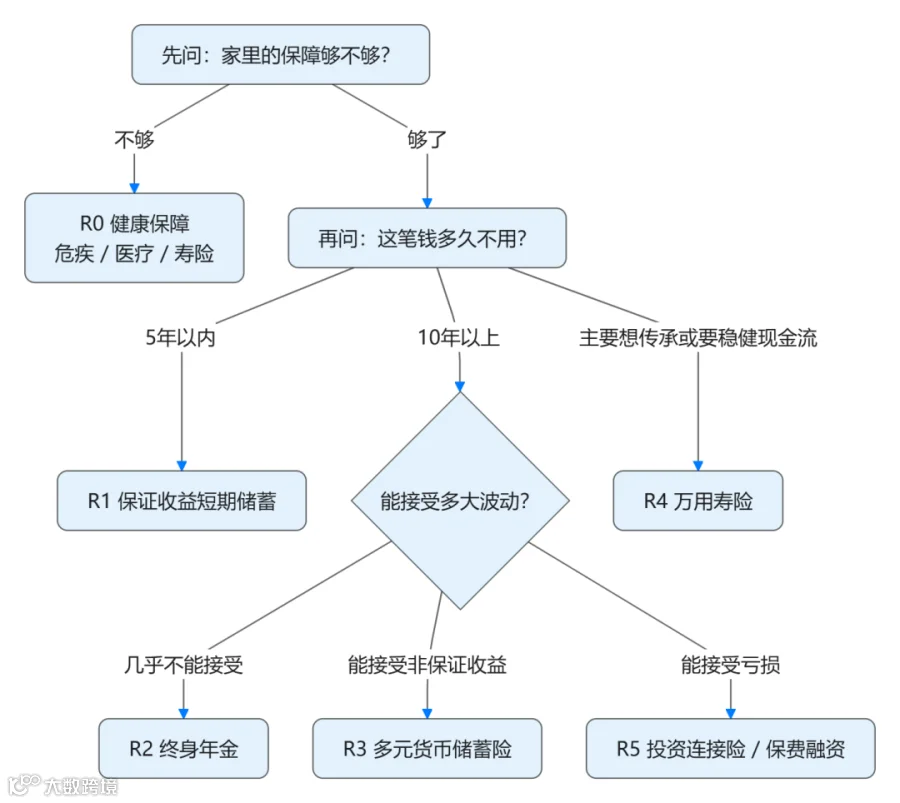
不用一开始就研究所有产品。先回答下面几个问题,方向就会清晰很多。
第一,我家的保障缺口补上了吗? 如果还没有,先看 R0那一块。保障是一切的地基,地基没打好,谈收益都是空中楼阁。
第二,这笔钱我多久不用? 5年以内要用的钱,不适合放进长期产品里;能放10年以上的钱,才有资格去谈更高的收益。
第三,我能接受本金波动吗? 完全不能接受,就选 R1、R2;能接受一部分收益是不保证的,可以看 R3;能接受亏损,才考虑 R5。
第四,我有没有跨境需求? 有移民、留学、海外投资或外币规划的,R3的多币种设计才真正对得上。
第五,我最想解决的到底是哪一件事? 想补养老现金流,看 R2;想稳健增值又要传承,看 R4;只想让闲钱短期稳稳增值,看 R1。
把这几步串起来,大致就是下面这条路径:
六、第一次配置,最容易踩的几个坑
只看收益数字,不看“保证”与“非保证”。 这是最常见的误区。宣传里最亮眼的那个百分比,很多时候是“非保证”的演示收益,实际能不能拿到,取决于保险公司的投资表现。买之前,一定要把两者分开看。
把保险当纯理财,忽略了保障。 收益再高,也替代不了一份足额的重疾保障。顺序反了,风险就裸露着。
忽略汇率和流动性。 涉及外币,就有汇率波动;长期产品,往往前几年退保会亏钱。钱放进去之前,先想清楚这笔钱会不会临时要用。
高估了自己的缴费能力。 很多产品要连续缴好几年。买的时候轻松,缴到一半吃力,就会很被动。
以为买完就不用管了。 家庭状况、收入、目标都会变,保单也需要定期回看和调整。
七、给你的第一步行动清单
免责声明
本文仅为面向普通读者的科普知识,不构成任何形式的保险或投资建议,也不构成对任何产品或服务的要约、推荐或销售邀请。文中不涉及任何保险公司名称与具体产品名称,所引用的收益水平均为行业常见区间的概括性说明,不代表任何真实产品的实际表现。跨境资产配置涉及个人具体情况、税务与法律等多重因素,请在做出任何决定前,咨询相关持牌专业人士。