订单、发票与业务记录,正与跨境支付执行更紧密地连接。
从交易执行层看,一笔跨境付款的核心信息是收付款主体、金额、币种与交易状态;回到企业经营,它往往还对应采购订单、合同、商业发票、服务交付和内部审批。支付记录与业务记录一旦割裂,交易虽然完成,财务仍需花费大量精力回溯业务依据、核对凭证并完成账务处理。
近期跨境支付行业正在出现一个值得关注的变化:支付开始更深地进入企业的采购、财务和司库流程。
McKinsey 在 2026 年 8 月发布的跨境支付研究中指出,安全、速度和成本正逐渐成为行业基础能力,支付执行则越来越多地嵌入会计、采购和司库工作流。对企业而言,国际付款的运营摩擦大量存在于发票匹配、应付审批、税务合规和 ERP 对账等交易前后环节。[1]
真正拉开差异的,是行业自己的 Payment Flow
牌照、合规与基础网络能力仍是跨境支付的入场条件。进入企业真实经营之后,差异化开始出现在另一层:对不同行业 Payment Flow(支付流转逻辑) 的理解。
同样是一笔企业付款,不同行业对应的业务对象、触发条件和财务处理方式并不相同。理解行业支付,也就不能停留在“收款还是付款”,而要进一步理解资金在业务中的位置:由什么业务产生、在什么节点执行,以及如何回到企业的订单、凭证与账务体系。
这正是场景化行业解决方案产生价值的地方。支付基础设施能否真正深入一个行业,取决于它是否理解这个行业里的钱为什么流动,而不只是连接了多少通道。
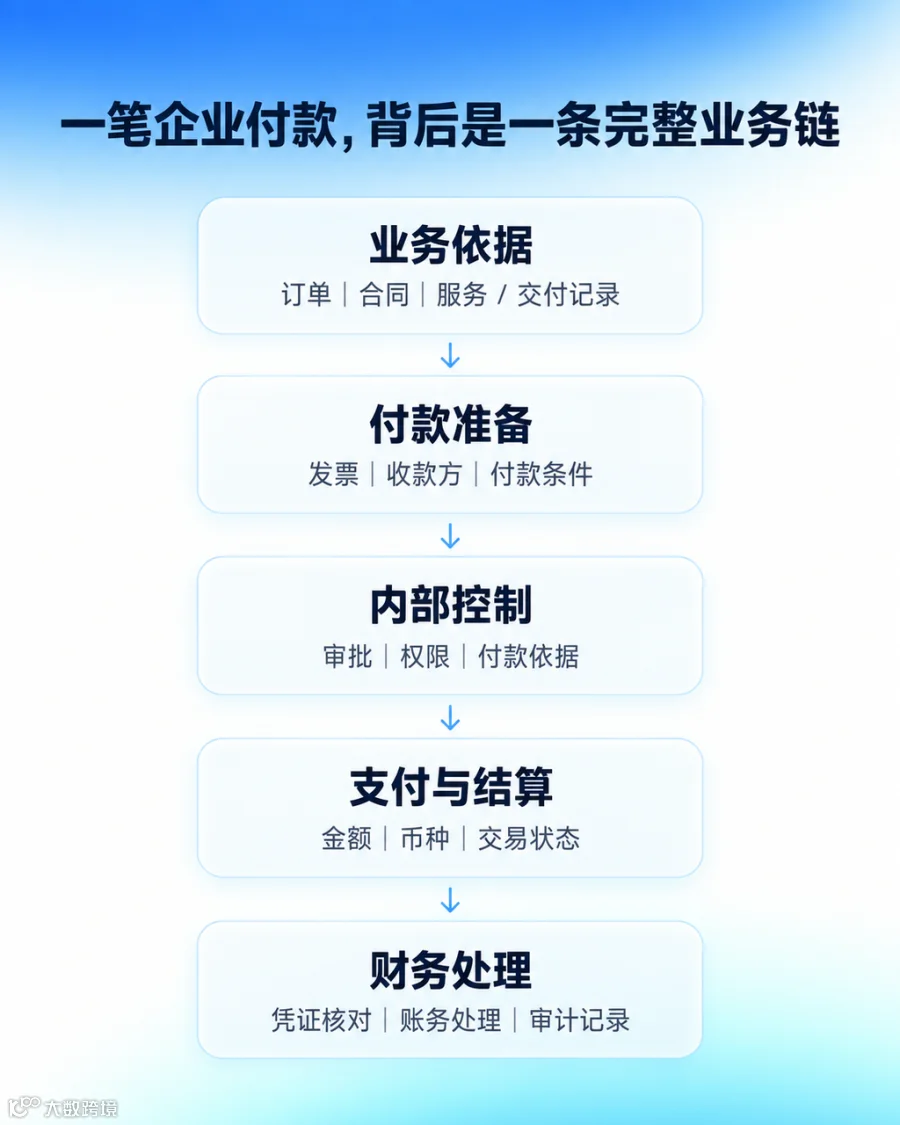
当资金记录与业务记录能够对应,支付才能更自然地嵌入企业工作流。
支付与业务数据,正在更紧密地连接
这一方向已经开始出现在真实企业结算实践中。
近期香港一项采用受监管港元稳定币的 B2B 结算实践中,物流服务付款与已完成的配送记录及相关商业凭证建立关联;在员工福利和商旅场景中,付款则与已核验的服务使用记录及既定商业安排对应。整体流程覆盖支付、结算及同日对账。[2]
这仍然是具体场景实践,并不代表市场已经普遍采用同一种模式,但它释放出的信号很明确:新的结算技术要真正进入企业经营,最终仍需连接可验证的业务事实。
订单、发票和服务记录与支付明细建立关联后,价值也不止于减少人工对账。更完整的交易记录,有助于财务核对、异常处理,也让后续审计更容易找到对应的业务依据。
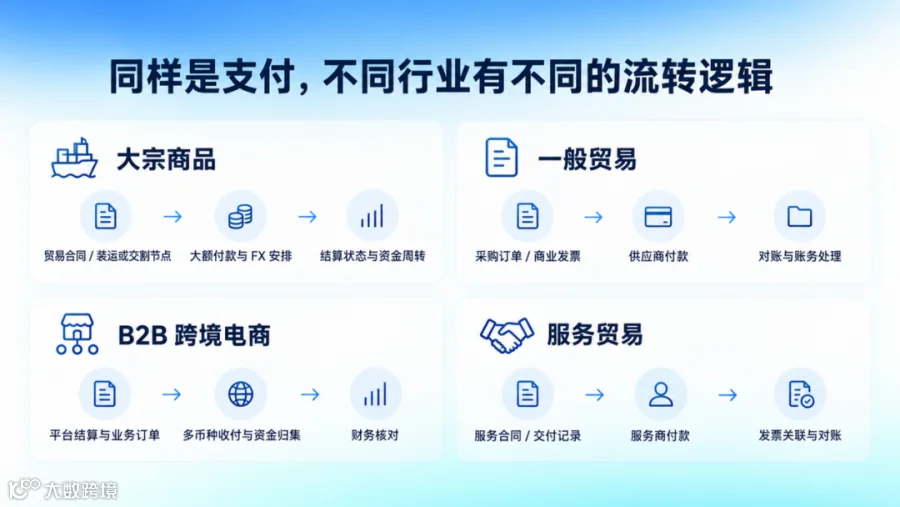
真正的行业支付能力,在于理解并适配不同业务场景中的资金流转逻辑。
懂行业,才更懂一笔支付
这也是 鲲 KUN 将行业理解融入数字支付服务的出发点。不同的贸易模式、交易结构与业务节奏,对收付款、换汇及资金结算有着不同要求。鲲 KUN 深耕垂直行业,围绕企业实际经营场景提供数字支付解决方案,让支付服务更好地适配不同行业的资金流转需求。
真正的行业支付能力,建立在对业务逻辑的持续理解之上。
懂 Payment Flow,才真正懂一个行业的支付。
本文引用资料:
[1] McKinsey & Company. Cross-border payments: Out of the commodity trap, into the future [EB/OL]. 2026.
[2] Payment Asia Group, OSL Group & Anchorpoint Financial Limited. Payment Asia, OSL, and Anchorpoint Implement Enterprise Payment Applications for Regulated HKD Stablecoin HKDAP [EB/OL]. 2026.