这两天,无论是社群还是短视频平台评论,讨论得最多的一个问题就是:
"930金融新规之后,到底什么样的公司主体,还能继续做中介?"
提出这个问题的机构,大多带着焦虑。这篇文章就把问题一次说透——先给结论,再讲几点需要直面的现实。
01
业务没被禁止
被禁止的是公开宣传
先说结论,目前没有任何一条法律法规,禁止中介、居间这类业务本身。换句话说,这门生意没有被"判死刑"。
只要你的营业执照经营范围里有相关条目——比如"中介服务""居间服务""信息咨询"这一类,就可以合法从事中介业务。当然如果你有匹配业务的营业执照,会少很多工商层面的风险,后面会展开讲。
这里再补充一个很多人容易混淆的问题:同样是带"金融"两个字的经营范围,实际分量并不一样。
一类是金融信息服务外包,即 "接受金融机构委托,从事金融信息技术外包、业务流程外包、知识流程外包" (也就是常说的ITO、BPO、KPO)。这类范围的本质,是给金融机构做后台外包——系统开发、数据录入、呼叫服务这一类。里面没有任何贷款中介的业务内容,顶多承接一些BPO服务,并不能证明你有资格从事贷款中介。
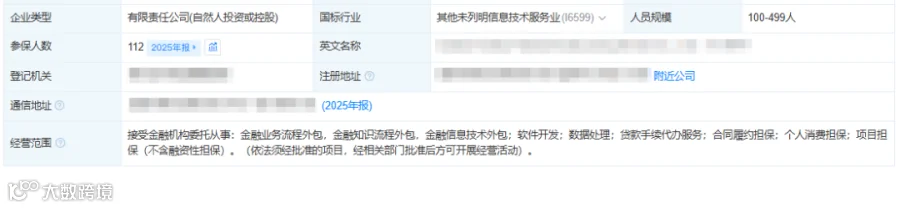
另一类是 "代办贷款申报手续"这类直接写明贷款代办、贷款代理的经营范围。这一类才真正对得上中介业务:客户委托你代办向银行或其他金融机构申请贷款的具体手续,执照上白纸黑字有这一条,经营主体身份就站得住。

它的实际作用,在处理客诉时最明显。《市场主体登记管理条例》要求市场主体按照登记的经营范围从事经营活动;如果执照上没有任何对得上的条目,一旦客户投诉、监管介入,经营资质本身就会被翻出来审视,处理纠纷时会非常被动。反过来,只要经营范围里有贷款代办这一条,你就是在登记范围内合法经营,市场监督管理局不能拿"从事中介业务属于超范围经营"说事,更不能因此吊销你的营业执照。
当然也要说清楚: 这只是工商登记的经营范围,并不是金融牌照,同样要遵守 930 新规,不可以在互联网公开做贷款营销宣传,这条经营范围不能帮你豁免宣传违规的处罚。 它的实际作用,仅限市场监督管理局工商核查这个层面。
目前线下贷款中介并没有全国统一的特殊行政许可,没有这两类范围不等于就不能开展业务——执照上有"中介服务""居间服务""信息咨询"这些对得上的条目,同样可以做。
但新规真正约束的,是宣传行为。
按照930新规的要求,如果你不是金融机构,或者不是金融机构授权的第三方互联网平台,就不能公开在互联网上进行贷款营销宣传。

而我们中介,很明显既不是金融机构,也不是持牌的第三方互联网平台。这意味着,过去支撑很多机构获客的路子,一夜之间走不通了:
● 在抖音等平台做公域引流,不行;
● 在微信朋友圈发产品广告,同样不行。
业务你能做,但不能在网上公开"喊"。一喊,就可能踩线。
更现实的风险在于:服务过程中,客户只要稍有不满,或者遇到故意找茬的人,就可以拿着你的宣传内容向监管部门举报。监管部门依据新规处理,轻则责令整改、下架广告、退还费用;违规次数多、情节严重的,可能被吊销营业执照,清退出场。
获客的路子窄了,头上的紧箍咒反而紧了。
02
真正的风险
往往出在行业自己身上
不过,上面这些还不是最值得警惕的。
真正需要警惕的是,行业里有不少机构,过去的经营并不规范:打电话冒充银行的、收费畸高的、隐瞒收费条款的,甚至还有违规从事放贷业务的。
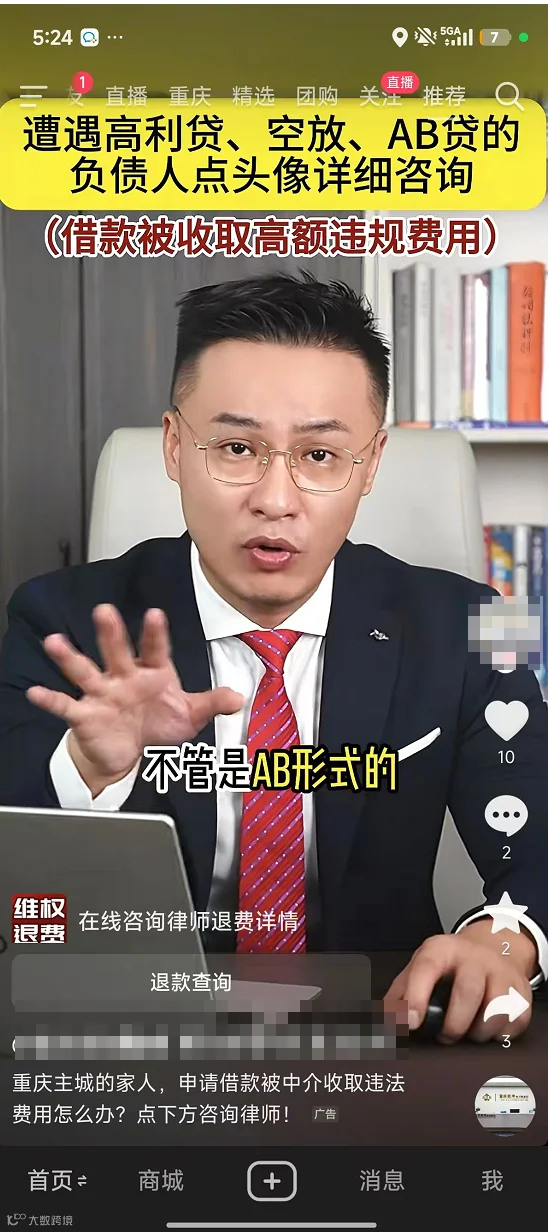
这些历史遗留问题,在新规之下会被成倍放大,因为它给一条灰色产业链留下了空间——专门帮客户找中介"维权退费"的生意。
互联网上有个不少人知道的"无痕哥",自己早年就是做中介出身,如今专门帮客户找中介退费。而比个人IP更值得注意的是,这门生意正在走向公司化:以法律咨询公司为主体,凭委托书和律所支持,以协商退费的方式成批承接业务。

为什么这门生意做得起来?因为不少中介自身确实存在违规行为,流程中的漏洞被同行看得清清楚楚,把柄落在了别人手里。
现在更值得注意的是,市面上已经出现了专门的律所,公开向客户宣传:只要曾经遭遇套路、诈骗,他们都可以承接。而这类律所背后的操盘手,恰恰是中介出身的人。
同行最懂同行的命门在哪里。自己人回过头来找自己人的问题,这才是新规之后最需要警惕的局面。
03
930是分水岭
活下去其实就两条
第一条,守住法律底线。
刑法的红线一条都不能碰:不冒充银行打电话,不碰违规放贷。畸高收费、隐瞒收费条款这些老路,同样不能再走——这些把柄一旦留下,就是递给别人的刀。
合规不是成本,是护身符。你自己行得正,专门做退费生意的人就无从下手。
第二条,升级获客模式。
这不能公开宣传、不能冒充银行获客,是不是就没生意做了?还真不是。关键在于,要把过去"公域投流、电话转化"的思路,换成一套合规的私域经营体系。
我们福州合作的张总,两年前开始深耕私域,生意一直做得很稳,团队 50 多人,沉淀 80 万本地精准客户,日均新增 3000 意向客户,上半年月均回款 200 单,35% 订单来自老客复购。新规出台之后,这对他反而是利好——收费合理,不做公开宣传,客户复购又好,既没有违法违规,也没有投诉纠纷,生意照样稳步向上。
但私域并不是简单把客户加到微信里。私域经营,既需要打法,也需要系统支撑——这正是蘑菇投在做的事:为中介机构提供私域经营打法与管理系统,帮助客户沉淀、有序跟进,把私域真正做出增长。
这正是蘑菇投一直在做的事:为中介机构提供私域打法与私域系统,帮助客户沉淀、有序跟进,把私域真正做出增长。
如果你的机构也正在寻找930之后合规的获客与经营方式,欢迎扫码联系!