

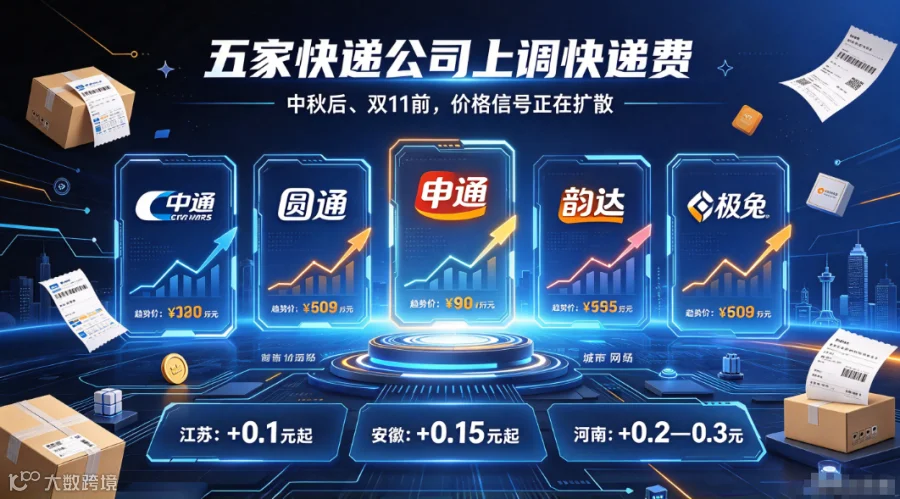
自9月20日零时起,江苏地区网点和合作客户的快递服务费,统一上调不低于0.1元每票。
同一时间,安徽也动了。安徽省圆通速运9月17日发出的《致客户书》写明,自9月20日起,快递服务价格在原执行价格基础上,单票最低上调0.15元。
参与的是五家:中通、圆通、申通、韵达、极兔。
再往前推十天,9月9日,河南郑州、许昌、洛阳、南阳、驻马店等多地加盟网点已经先涨了一轮,0—3KG 出港快件每票上调 0.2—0.3 元。
而被称为"价格洼地"的义乌,目前还只有内部口头通知,没有形成公开文件。
这轮调价有个容易误读的地方,得先划清界限。
涨的是网点和合作客户的价格,也就是B端的电商客户和协议客户。个人寄快递的价格不变。
所以如果你只是偶尔寄个件,这事儿跟你没关系。但如果你每天发货,这就是实打实的成本变动。
还有个细节值得留意:申通在调价通知里特别注明了一条——"充单前请与属地网点询价确认,所有库存单一律补差价"。这是五家里执行口径最严格的。
意思是,别按老价格充单了,先问清楚。
时间点很关键:9月20日,前面是中秋,后面是双11,正是旺季。
各家给出的理由分成了两种口径。申通、圆通、极兔说的是"行业长期亏损、终端价格已低于服务成本,以价换量难以为继";中通、韵达则指向"人工、运输、场地及设备维护成本持续上涨"。
两种说法其实是一回事的两面:收入端卖得太便宜,成本端又下不来。
快递行业专家赵小敏的判断是,这轮调价是去年以来"反内卷"的延续,年内可能不止一轮,关键看价格信号能不能从总部一路传导到省区、加盟商和快递员。
其实不用等通知,数据早就说话了。
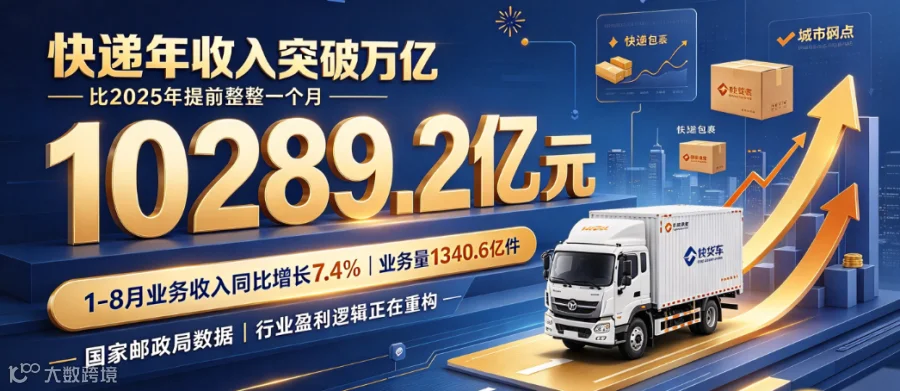
国家邮政局公布的1—8 月运行数据显示:快递业务收入10289.2 亿元,同比增长7.4%;快递业务量1340.6 亿件,同比增长4.6%。
收入增速比件量增速高出2.8 个百分点。而且这个差距是逐月拉开的:
1—2月差值 0.8 个百分点,3 月1.2,4 月3.1,5月3.8,6月 3.9,7月4.0,8月已经到4.2个百分点。
快递年收入突破万亿,比2025年提前了整整一个月。
再看本周刚披露的8月单月成绩单,四家A股快递公司走出了三条完全不同的路:
· 申通:收入54.07亿元(+21.95%),业务量25.34亿票(+18%),单票收入2.13元(+3.4%)。收入、件量、单价三项全部正增长,是四家里表现最猛的。
· 韵达:收入44.63亿元(+8.35%),业务量21.01亿票(-2.05%),单票收入2.12元(+10.42%)。主动砍掉不赚钱的件量,换单价,"弃量保价"最坚决。
· 圆通:收入58.19亿元(+7.95%),业务量28.36亿票(+12.93%),单票收入2.05元(-4.4%)。走的是"价稳量增"抢份额的路线。
· 顺丰:速运业务量12.86亿票(-8.53%),单票收入14.31元(+7.84%)。速运主动收缩,靠供应链及国际业务(+15.55%)撑增长。
四家里面,三家在主动放弃低价件量。当头部都不愿意再用低价换规模了,涨价就不是一次性的动作,而是一个方向。
抱怨解决不了问题,说四件现在能做的事。
通知写的是"不低于0.1元"或"最低0.15元",这是底线,不是你的实际价格。不同网点、不同发货量、不同区域,最终谈下来的数可能差不少。主动问一次,比等账单出来再惊讶强。
举个直观的例子:日发4000单的卖家,每票涨0.15元,一个月就是1.8万元。
如果你卖的是九块九包邮的商品,本来就薄利,这笔钱会直接吃掉利润。你可能要面对三个选择:商品涨价、取消包邮、或者退出低价带。
涨价的时候很多人第一反应是换一家。但切换快递有隐性成本:新的对接流程、新的时效磨合、新的异常件处理规则。如果只差几分钱,切换的代价可能比涨价本身还高。建议先算总账再决定。
快递费是别人定的,你改不了。但物流总成本里,快递费只是其中一段。
一笔物流总成本大致是仓储成本+ 干支线运输成本 + 末端配送成本。这次涨的是末端这一段,弹性最大的其实是中间的干线。
同样一批货,从石家庄单仓发全国,和按订单分布拆到华北、华东两个仓,大部分订单的运距能从1500公里压到500公里以内。干线成本下来,时效从3天压到1.5天,退货率和客服成本也跟着降。
这个账算下来,省出来的往往不是每单一两毛,而是一整块,外加看不见的复购收益。
河北目前还没有出现在这批调价名单里(已落地的是江苏、安徽、河南)。但既然方向已经明确,提前把仓网结构理一遍,总比到时候被动应对强。