

经常收到后台老板的提问:
市面上很多中介号称“帮刷流水、做贸易增量,贷款轻松过审”,这种套路靠谱吗?
今天直接给大家说透本质:
在银行风控体系里,贸易增量从来不是一串好看的流水数字,而是一套可核查、可追溯的真实经营增长。
但凡只盯着“把数据做漂亮”的操作,从一开始就走偏了,甚至暗藏合规风险。

01
银行唯一认可的增量:四流合一
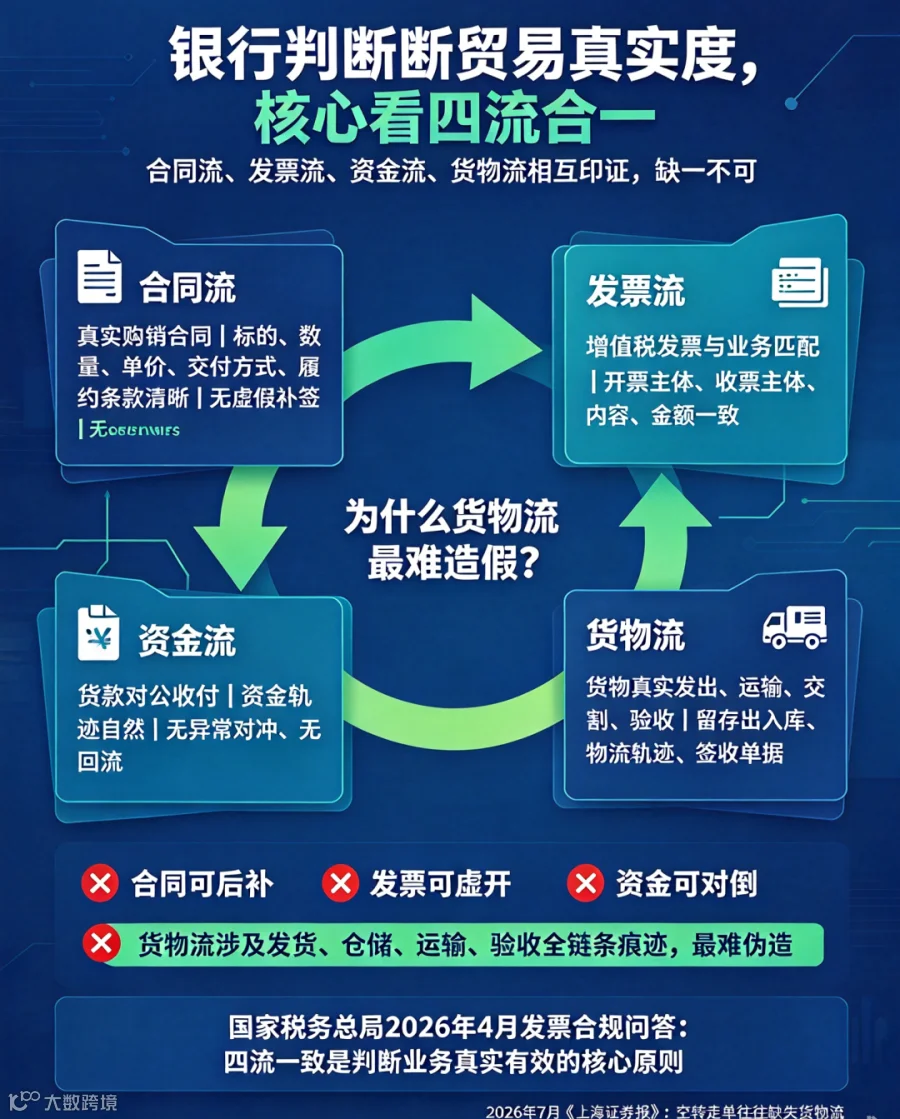
银行判断贸易真实度,核心就一个标准:四流合一。
一笔合规有效的交易,必须同时留存四类完整痕迹,相互佐证、缺一不可:
合同流:具备真实有效的购销合同,货品标的、数量、单价、交付方式、履约条款清晰明确,无虚假补签痕迹。
发票流:开具与实际业务完全匹配的增值税发票,开票主体、收票主体、开票内容、金额均贴合交易场景。
资金流:所有货款通过企业对公账户真实收付,资金轨迹自然合规,无异常对冲、回流现象。
货物流:货物真实发出、运输、交割、验收,完整留存出入库、物流轨迹、签收单据等全套凭证。
这不是行业默认规则,是官方明确的合规标准:
国家税务总局2026年4月发票合规问答中,四流一致(合同流、货物流/服务流、资金流、发票流)被正式认定为判断业务真实有效的核心原则。
为什么单单货物流最难造假?
合同可后补、发票可虚开、资金可对倒,但货物流牵扯发货、仓储、运输、验收全链条痕迹,是虚假贸易最难填补的漏洞。
正如2026年7月《上海证券报》相关报道所述:企业空转走单、虚构贸易时,往往能凑齐合同、资金、发票,但货物流必然缺失或造假,这也是风控核查的核心突破口。
02
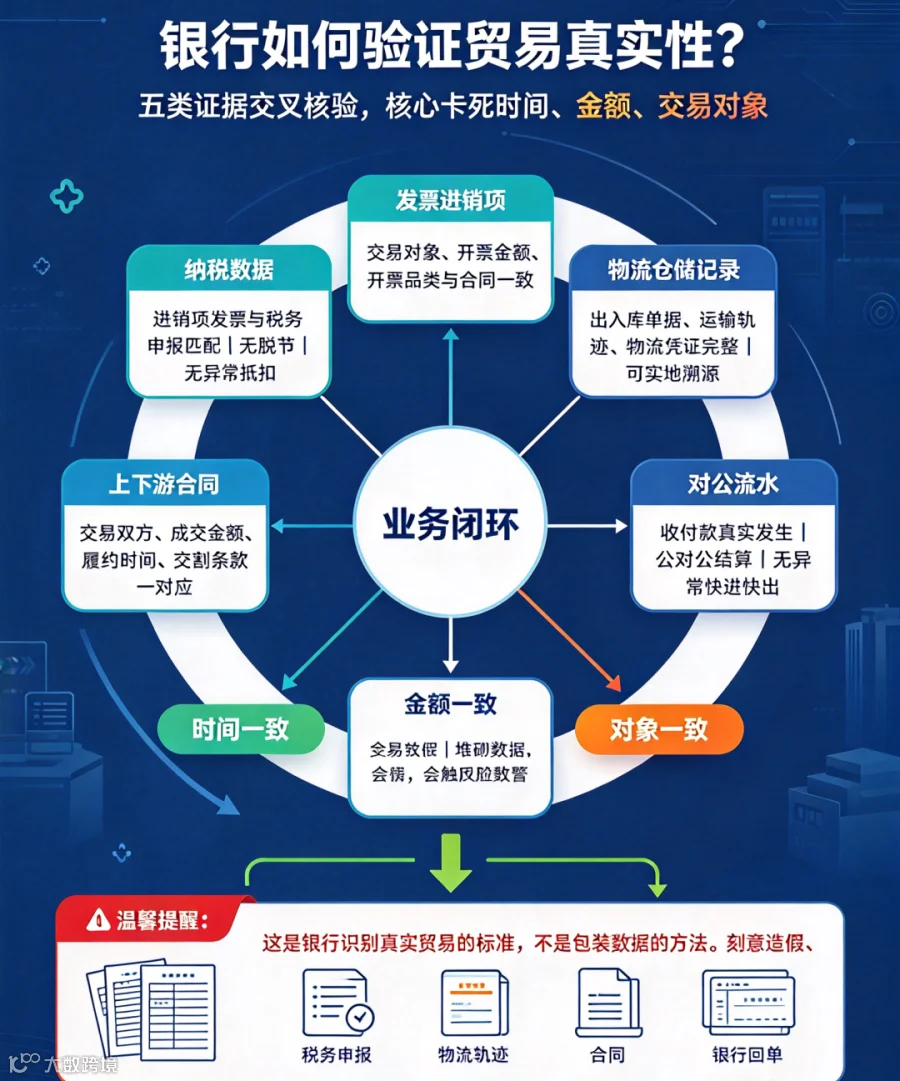
银行核查企业的核心逻辑:交叉验证
业进销项发票与税务申报数据匹配,无脱节、无异常抵扣;
3.发票进销项:交易合作对象、开票金额、开票品类,与合同内容完全一致;
4. 物流仓储记录:出入库单据、运输轨迹、物流凭证完整,可实地溯源;
5. 上下游合同:交易双方、成交金额、履约时间、交割条款,所有信息一一对应。
交叉验证的核心,就是卡死时间、金额、交易对象三大要素,形成无懈可击的业务闭环。
温馨提醒:这套标准是银行识别真实贸易的依据,绝非教大家“包装数据”的方法,刻意造假、堆砌数据,只会直接触发风控预警。
03
老板最容易踩坑的3个认知误区
很多企业做贸易增量翻车,本质都是认知偏差,这3个误区一定要避开:
误区一:有发票=有真实交易
发票只是记账凭证,票是真的,不代表业务是真的。虚开发票、有票无货是典型的违规场景,也是税务稽查重点。
误区二:有合同=完成履约
纸质合同毫无履约效力,只签合同、不走货物、不走流程的“走单不走货”,是银行风控重点标记的虚假交易行为。
误区三:资金转圈=有效回款
资金短期对倒、快速回流、闭环转圈,是税务和银行最警惕的异常流水,一眼就能判定为刻意刷数据、空转增量。

04
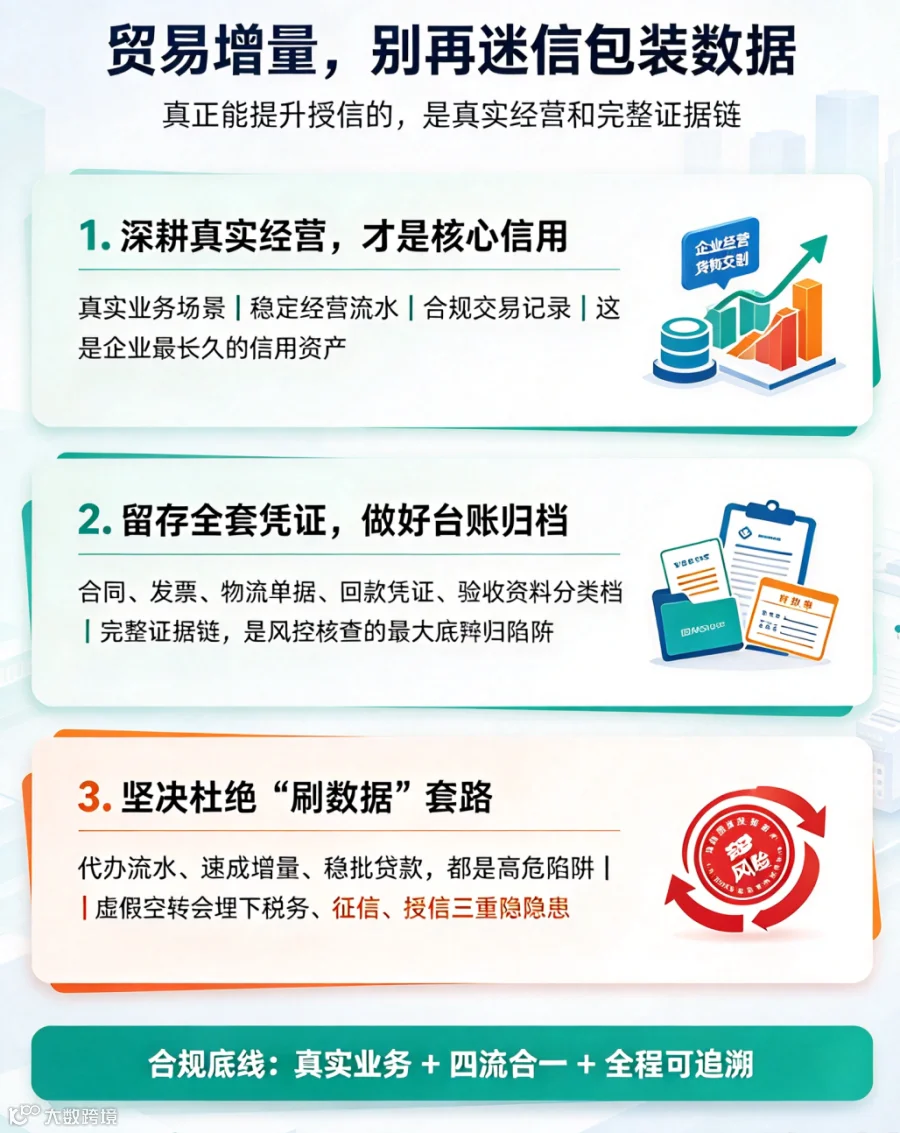
给企业老板的3条合规忠告
想要靠贸易增量优化经营、提升授信,最稳妥的方式从来不是“包装数据”,而是守住合规底线:
1. 深耕真实经营,才是核心信用
真实的业务场景、稳定的经营流水、合规的交易记录,是企业最硬核、最长久的信用资产,任何包装都无法替代。
2. 留存全套凭证,做好台账归档
每一笔交易的合同、发票、物流单据、回款凭证、验收资料,全部分类归档留存。完整的证据链,是授信审批、风控核查的最大底气。
3. 坚决杜绝“刷数据”套路
所有承诺“代办流水、速成增量、稳批贷款”的中介套路,全是高危陷阱。虚假空转看似数据好看,实则埋下税务、征信、授信三重隐患。
05
写在最后
贸易增量的本质,是经营能力的真实体现,不是流水数字的刻意堆砌。
四流合一、全程可溯,方能经得起税务稽查、扛得住银行尽调;反之,单纯的数据空转、虚假走单,看似锦上添花,实则得不偿失。
·end·
