


第36届红餐博览会主题展在展出规模、覆盖品类、地区跨越等多方面进行了升级,有效实现供需双方的合作与资源对接。
当前,中国餐饮产业正从规模扩张转向效率提升,从高速增长迈向高质量发展。品牌化、连锁化、标准化与精细化成为行业共识,供应链协同、产品创新和组织效率成为企业穿越周期、实现增长的关键。
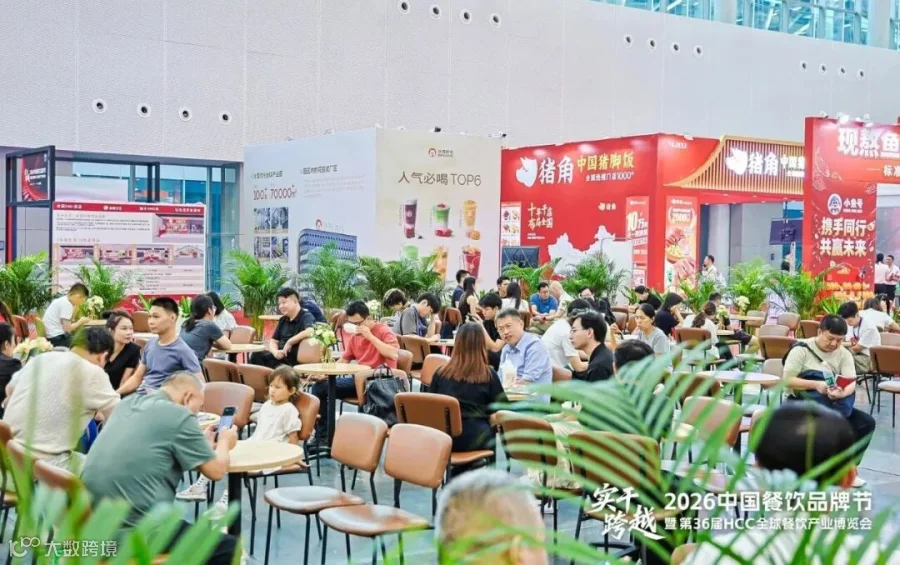
在这一背景下,9月21-23日,“红餐·第36届全球餐饮产业博览会暨2026中国餐饮品牌节”(简称:第36届红餐博览会)在广州广交会展馆成功举办。期间,第36届红餐博览会主题展同步开展。
第36届红餐博览会主题展设立了供应链综合馆、连锁餐饮品招馆两大展馆,展出规模、品类覆盖和产业资源链接等方面进一步升级,为餐饮品牌与供应链企业提供了更直接的交流场景。
餐饮品牌方面,肯悦咖啡/肯律轻食、第9味大骨汤馄饨、小鱼号酸菜鱼、曼玲粥、猪角中国猪脚饭、麻六记、刘一锅、肖蘸罐罐米线、廖土土下饭菜、古鲁特烤肉自助、民谣集烧烤酒馆、王椒椒本帮面馆、绝味鸭脖、霸碗、蛙来哒、蒙自源、阿赛小面、包道集团、蔡林记、永和大王、冰雪时光、八合里、72街、阿婆牛杂、新大地餐饮、yomi四季特调冰淇淋、朴大叔等品牌来到现场,展示了不同体量的门店模型,以及加盟开店的一些新政策、新动向。
供应链企业的覆盖面更广。味好美、聚慧餐调、雀巢专业餐饮、花果山冷冻果汁源头工厂、诺高美、诺宝乐、麻辣红包、耕盛堂、永益茶业、益膳食品、美好食品、逮虾记、立达老汤、赤水源品区域公共品牌、熊猫王子、翠宏、众木香料、何十三、东鹏饮料、和一牧鲜、澄明食品、锅圈欢欢、丸来丸去、百品日光、瑞中食品、美鑫餐调、惟溢食品、厨香传奇、芙蓉嘴、万弗食品、和鲜×香大师、红灯笼、红花星球、燕语茶业、八方贝、瀚钦食品、宽味食品、庖克食品、雪川食品、山中俏、嘉士伯、恒兴食品、味彤、三胖蛋、欣味海、吉尔麦斯、三都港、宏迈食品、鑫昌淀粉、德馨食品、仙泉湖、宝食、康乐汇、众合一家、味美达、红满坡、亮欢寨等带来了面向不同餐饮场景的产品。

此外,顺丰、新天力、快乐拼装、宋氏伟业、艺康集团、中申律师、靓厨依品、尊伴家居、门头君、中强瓷业、72街、味域商厨、拓邦厨纪、蜀海供应链、亮派广告、橡鹿机器人、锅小萌、膳心智能、佐味家、南王科技、冠杰-绿色包材、西顿照明、三华科技、金亿佳鑫、亦创、朗生集团、如视VR、风光里、智好味科技、广州地铁、有人有活、客如云、爱莫科技、星极制冷、华南包装展、上的智能、合盛美、钟杨张、有效设计、餐功夫、虫语者、睿食拓、华科诚信、星贝知识产权、日有、灵活派、一横一竖、分众智投、馨田集团、镁伽科技、佳合晟、摩厨商贸、立店工程、箔晶照明、全来店等企业及机构,集中展示了覆盖餐厅日常经营各环节的专业设备与服务,助力餐饮门店高效运营、提质增效。
130多家企业齐聚一堂,参展规模与观展阵容都颇具看点。本次主题展折射出哪些行业趋势?又有哪些上游企业值得关注?一起来看看。
门店模型越做越细,
餐饮品牌寻找更多开店场景
中国餐饮连锁化还在继续向前。《2026中国餐饮连锁化发展白皮书》显示,2025年中国餐饮连锁化率已经达到25%,其中101-500家门店的中型连锁成为增长主力,501-1000家门店的品牌也在加速扩张。门店规模继续做大的同时,单店模型能否复制、能否适应不同城市和商圈,正在成为连锁品牌更现实的经营问题。
从此次参展品牌来看,这种变化已经落到了具体的开店方案上。
小鱼号酸菜鱼、猪角中国猪脚饭、蒙自源等品牌都设置了不同面积和经营场景的门店模型,绝味、麻六记等品牌则通过调整产品组合和店型,尝试进入更多点位。
对品牌而言,扩张能力越来越取决于单店模型能覆盖多少经营条件,以及总部能否把这套模型持续复制出去。
小鱼号酸菜鱼把门店设计成了三种形态。红餐网现场了解到,其档口店建议面积约30m²;标准店扩大到50-80m²;PLUS店则达到90-120m²。不同店型对应不同的产品配置和适配范围,总部同时提供区域规划、选址评估、店型设计、开业营销及持续经营等支持。
猪角中国猪脚饭也设置了两种门店方案。其臻选店建议面积为30-60m²,以堂食与外卖共同经营为主,可以进入社区底商、商业街和商场餐饮区;档口店进一步缩小到15-30m²,更适合学校食堂、企业食堂和写字楼美食城等点位。门店变小之后,品牌进入新场景的门槛也随之降低。
第9味大骨汤馄饨长期采用相对轻量的门店模型。除馄饨外,门店还搭配粉面、饺子、小吃等产品,以有限面积承载更多快餐消费需求。
绝味此次带来的则是一种新的产品组合——“经典卤味+麻辣烫”的复合店型,核心单店面积约40m²,产品组合涵盖卤味、麻辣烫及套餐等,并覆盖午晚餐、下午茶和夜宵等消费时段。对已经拥有成熟供应体系的连锁品牌而言,增加堂食型产品,也意味着门店能够承接更多消费场景。
店型变化也在推动品牌重新安排菜单。
曼玲粥此次展示的产品已经超出单一粥品,门店菜单延伸至主食和小吃,并由总部提供选址、设计和后续运营支持。对于粥类品牌而言,更丰富的产品组合可以覆盖更多消费时段,也给门店提供了更大的经营空间。
麻六记旗下的“酸辣粉川味小吃集”,则在合作方案中设置了档口店和常规店两类形态。其中档口店面积在30m²以下,常规店面积为50-100m²,不同城市等级对应的品牌授权标准也有所区别。
地方风味品牌也在寻找适合复制的产品结构。
肖蘸罐罐米线围绕云南罐罐米线展开,并通过不同风味的蘸料强化产品识别;王椒椒本帮面馆主打上海本帮现炒浇头面,将现炒作为门店的重要产品特征。两类品牌切入的品类不同,但都试图把地域风味转化为一套能够在异地门店持续呈现的产品体系。

蒙自源的思路则更加成熟。品牌此次重点展示了小精品店和精品店两类模型,小精品店建议面积约35-50m²,精品店则在50-80m²左右。两类方案在经营期限、投入和产品配置上有所区别,进一步降低了品牌进入不同经营场景时对单一门店规格的依赖。
霸碗已经进入更大规模的连锁阶段。红餐网了解到,其全国门店已经超过1200家,标准门店案例面积约从50m²到156m²不等,并未限定在单一面积模板。产品端,霸碗仍围绕辣椒炒肉、牛肉、小炒肉等现炒盖码饭展开,同时将自研智能炒菜设备纳入门店体系,在强调现炒的同时推进出品标准化。
门店面积更大的堂食品牌,也在重新设计单店模型。
刘一锅此次着重展示了150m²的标准店,并推出9.9元半自助模式。红餐网了解到,其沈阳样板店面积约175m²,设置19张桌、74个餐位,标准用工为6人。品牌把传统火锅的部分服务环节改成半自助,希望以更精简的运营方式承接大众消费。
古鲁特烤肉自助则把门店轻量化更多放在产品结构上。据悉,品牌将核心肉类SKU控制在20-30款,同时搭配比萨、小吃、饮品等产品,门店面积缩减至约200m²。
SKU精简后,建店和日常运营成本随之下降,选址范围也得到扩大。2025年,古鲁特全国门店规模已突破500家。对原本依赖大面积、丰富供给的自助餐来说,这套模型提供了一种更轻的扩张方式。
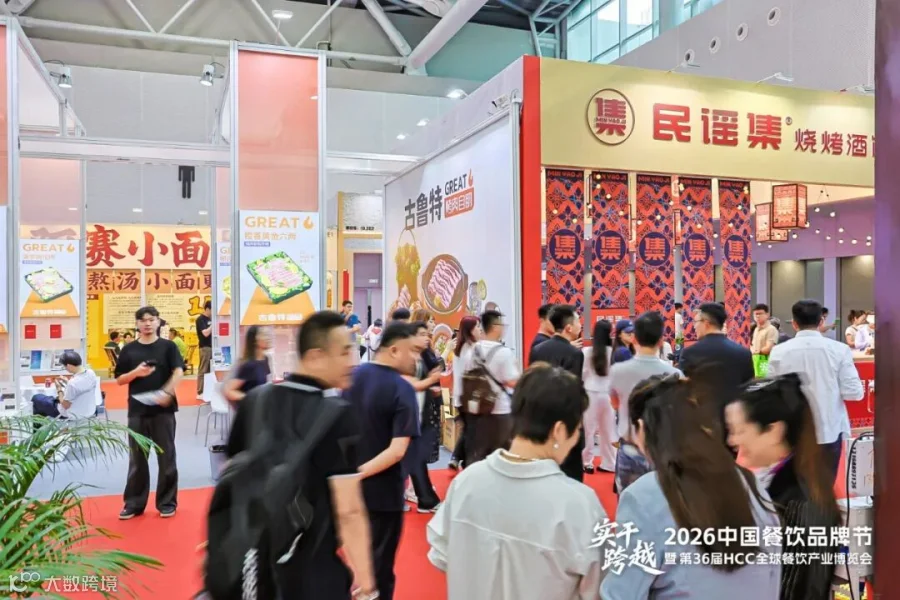
民谣集烧烤酒馆则把产品之外的消费时段纳入门店模型。截至2026年9月,其全国门店规模超过260家,覆盖165座城市。门店以烧烤和自选酒水为基础,同时配置现场音乐,并按照家庭消费、聚餐社交到深夜时段组织运营,希望延长一家酒馆每天能够承接消费的时间。
不过,并不是所有品牌都在加快开放加盟。
廖土土下饭菜创始合伙人王枭对红餐网表示,品牌目前首先要把广西160多家门店经营好,并继续打磨3.0商圈店模型。对于外部合作,廖土土仍坚持直营联营,不做纯加盟,只向具备优质点位和成熟运营能力的合作伙伴开放。
这些不同的选择,也让今年现场的品牌招商呈现出更具体的一面。有的品牌通过小店进入更多点位,有的通过增加产品提高门店承载能力,也有品牌选择控制扩张速度,先验证新的单店模型。
对于餐饮品牌来说,门店数量依然是规模的直接体现,但招商竞争已经越来越落在单店经营上。
面积能否适配不同商圈,菜单能否支撑更多消费时段,用工和供应体系能否随着店型变化而调整,都会影响一家门店能不能被成功复制。当这些变量被做得越来越细,品牌之间的竞争也开始更多体现在单店模型本身。

调味品继续细分,
餐饮场景成为研发起点
复合调味料正在从“提供一种味道”,进一步进入具体菜品和经营场景。
对餐饮门店来说,调味料的价值早已不只是减少后厨配料步骤。随着连锁规模扩大、菜单持续细分,不同菜品对风味稳定、操作效率和批量复制的要求越来越具体。调味企业也由此开始围绕一道菜、一个品类甚至一类设备重新设计产品。
聚慧餐调此次重点展示了乌江榨菜鱼调料,覆盖榨菜鱼、火锅和粉面等不同应用场景,这也是聚慧餐调与乌江榨菜联合推出的首款产品。今年6月,涪陵榨菜集团与聚慧餐调正式签署战略合作协议,并发布乌江鱼调料。这类合作的意义不只是多出一个SKU。榨菜过去更常以佐餐小菜的形态进入消费端,如今被重新放进鱼、火锅、粉面等餐饮菜品里,相当于把一个成熟原料继续向B端味型延伸。

而这还只是聚慧餐调产品研发与联合创新的一个切面。联合创新,是聚慧将系统能力转化为客户价值的战略路径:以产品为根,从原料与味型出发,把一道菜的风味做深做透,让好味道有源可循;以科学为法,把经验沉淀为标准,把标准转化为可复制方案,实现风味稳定、操作高效、批量可复制,帮助餐厅降低对大厨的依赖;再通过品牌融合、渠道互通、全品类协同,与乌江等龙头企业重组各自优势,形成共同增长的新动能。联合创新是路径,客户价值是终点,最终都指向了餐厅的真实生意增长。
麻辣红包则把调味料直接做到了炒菜机器人上。麻辣红包对红餐网表示,炒菜机器人专用酱料与厨师人工使用的调味料,最关键的差异之一在于“水、油、料”的比例。人工烹饪时,厨师可以根据火候和食材状态临时调整,但机器人需要提前把这些变量固化进配方,才能保证每一锅出品接近一致。
这也意味着,炒菜机器人真正实现标准化,并不只取决于机器本身。设备负责重复动作,调味料则需要把过去依赖厨师经验完成的判断转化成可执行参数。麻辣红包提供的一站式方案,本质上也是把酱料研发与设备应用放到同一个流程里。
这种变化也让复合调味料的开发边界继续向前延伸。过去企业更多围绕菜系和味型研发产品,现在还需要考虑设备如何投料、烹饪时间如何设定,以及不同食材状态下配方如何保持稳定。
调味料和设备之间的适配,正在成为中餐自动化里一个更具体的环节。
翠宏此次推出的“雪域辣皮子酱”,背后是辣椒产品进一步细分的信号。
长期以来,翠宏围绕辣椒面、红油、复合调味粉等品类布局,其辣椒面本身就是多种辣椒复配而成。此次将辣皮子这一新疆地方风味单独做成酱,意味着辣椒产品正在从 “原料型”向“菜品风味型” 细化 —— 不再只提供辣椒原料,而是直接匹配具体菜品和区域风味。
这种细化在餐饮端顺理成章。同样是辣味,不同菜品对香气、辣度、色泽和形态的要求截然不同。过去,餐厅依赖厨师自行组合原料来调试风味;现在越来越多的餐厅希望上游直接给到“接近成品风味”的标准化产品。
味彤选择把地方风味进一步做成了标准化酱料。红餐网了解到,其产品以广西传统发酵工艺为基础,将酸笋、豆豉、蒜米、辣椒等本地食材复合发酵,并围绕山黄皮等广西特色原料开发果香型酱料,产品可用于粉面、烤鱼、爆炒生料和各类小炒。
从特色食材原料到广西风味酱料,地域风味正在被上游供应商继续细分和工业化。地方菜走向全国,复制的不只是菜名,更重要的是把过去依赖产地和厨师经验的味道,转化成标准化产品,让地方味型更容易进入连锁餐饮体系。
味好美则继续从更完整的风味体系切入餐饮市场。其餐饮产品已经覆盖香辛料、亚洲风味酱、汤底、乳化酱、番茄沙司、腌裹料等多个品类。今年,味好美进一步把餐饮解决方案与菜品研发结合,通过趋势洞察、菜谱开发和门店应用,为餐饮客户提供更具体的风味解决方案。
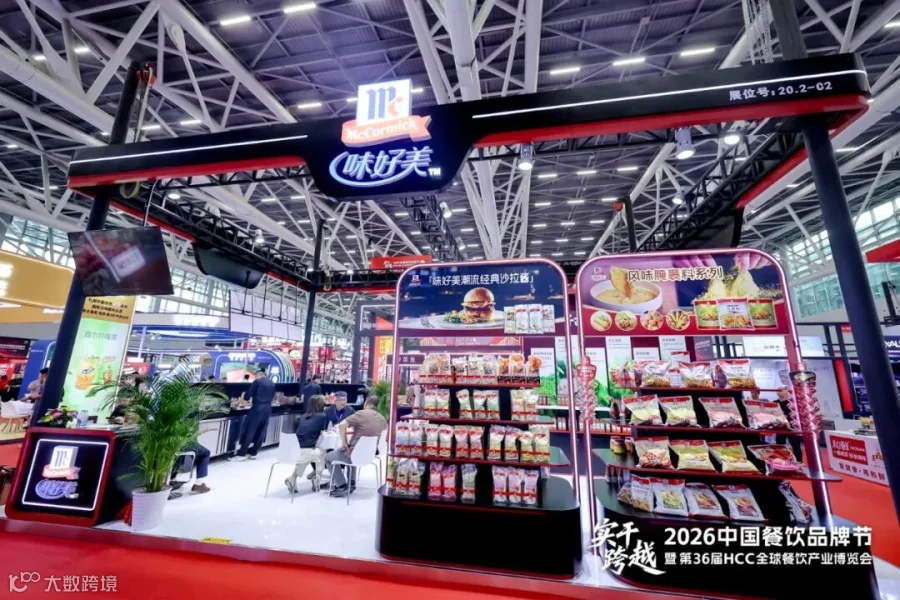
对于大型连锁而言,这类供应商的优势在于能同时覆盖多个产品线;对于中小餐饮客户来说,则可以直接使用成熟的标准化产品。味好美在中国餐饮业务中也明确区分了大客户定制和中小餐饮标准化解决方案两类模式。
立达老汤深耕汤品赛道四十载,始终围绕“汤”做深做透。
据悉,立达老汤拥有 2000 余种产品储备,覆盖基础高汤、特色汤底、复合调味等全品类产品,适配餐饮终端、速冻食品、休闲零食、火锅等多元化应用场景,可全方位满足不同客户的个性化风味定制与规模化生产需求。
菜品风味是餐饮的核心,而汤底才是灵魂。传统老汤熬制耗时费力,还存在储运难题。立达老汤依托现代技术,把传统老汤的鲜香滋味送入千家万店,破解传统老汤的现实痛点,实现门店熬汤操作简易化、出品标准化。
诺高美深耕餐饮定制,产品覆盖火锅、烧烤、小吃、中餐团膳、简餐快餐等赛道,可提供多品类味型解决方案,具备强大的仿样还原能力。产品类型广泛,超3000个SKU,服务于全国各品类的2000+餐饮企业。可对标仿样、定向配方还原,还原率高达90%。
诺宝乐聚焦预制食材,依托卤、调、炸、炒四大工艺,围绕门店场景柔性定制各类食材板块。冻库占地4000平方米,能存储2000吨的原料及成品,年设计产值达到10亿元。
这类供应商面对的已经不是单一产品采购。越来越多连锁品牌希望拥有区别于市场通货的专属味型,复合调味企业也因此从卖标准底料逐渐进入配方共创和定制生产。
宽味食品同样把业务重点放在餐饮复合调味和定制上。对这类企业而言,产品做得多并不难,真正考验供应能力的是同一个配方能否在不同批次、不同区域门店长期维持一致,同时还要配合餐饮品牌持续上新。
当餐饮品牌跨城市扩张以后,味型稳定不再只是后厨问题,也成为供应链问题。调味企业既要懂生产,也越来越需要懂餐厅怎样使用这包酱料。
熊猫王子火锅底料深耕火锅底料、川式复合调料和预制菜定制研发。其官网显示,目前拥有30余条生产线,同时围绕火锅、鱼火锅及一料多用等方向开发产品。火锅底料已经是复合调味行业工业化程度较高的品类,产品差异也因此越来越依赖风味研发。

美鑫餐调则更侧重地方风味产品。其近年来围绕云贵等区域风味开发蘸水、汤底等产品,把原本高度依赖地方原料和厨师经验的味道转化为标准化调味产品。
区域餐饮在全国市场走红后,调味供应链往往会先一步承接复制需求。贵州、云南等地方味型一旦进入连锁餐厅,门店数量增加后,对标准酱料和蘸水的需求也随之上升。
百品日光长期聚焦番茄及火锅调味。其公开资料显示,除了传统番茄火锅底料,还开发了金番茄、菌汤等多个味型,并把产品延伸至粉面、砂锅、烤鱼和中餐等应用。
番茄已经从火锅中的一个非辣锅底,发展成越来越多餐饮品类都会使用的基础味型。供应商围绕番茄原料、浓度和风味继续做差异化,也说明成熟味型内部仍有继续细分的空间。
从榨菜鱼到机器人专用酱料,再到辣皮子、番茄和地方蘸水,相比过去强调“有多少个SKU”,这些围绕复合调味和餐饮定制的复合调味企业,现在更直接地围绕菜品和应用场景组织产品。
这也是复合调味行业正在发生的一个变化。当连锁品牌希望减少厨师经验差异、提高出品一致性时,上游调味企业承担的工作也随之增加。谁能把更多后厨工作提前完成,谁也更容易进入连锁餐饮的供应体系。
食材越做越专,
上游开始围绕单品建立能力
调味之外,食材供应也在继续细分。
牛肉、虾滑、丸类、河鲜和鸭血等品类已经出现越来越多垂直供应商。部分企业背后拥有独立工厂,围绕一种核心原料持续做加工和产品开发,餐厅采购的也不再只是原料,而是经过规格化处理、可以直接进入后厨的标准食材。

近年来,锅圈食品持续向上游食材生产端深耕,自研自产供应链体系持续完善。锅圈食品现已建成7大专业食材生产工厂,覆盖调味料、丸滑、水产、牛肉等核心品类,并坚持“单品单厂”核心打法:一个工厂聚焦一个核心品类、垂直深耕细分赛道,将对应品类产品做专、做精、做大规模,一步步搭建起更稳定、可控、可迭代的自有食材供应链体系。
依托这一垂直布局模式,锅圈食品旗下各子品牌精准卡位细分赛道,形成多品类协同发展的供给格局。丸滑赛道的逮虾记推出全新MIX融合虾滑,贴合市场质价比趋势,通过用料、口感、价值三大升级及工艺创新,重塑虾滑品质,打造门店爆款单品。牛肉赛道的和一牧鲜布局全品类牛肉产品,可适配涮、烤、煎等多元餐饮场景。澄明食品聚焦番茄汤料与复合调味料,为餐饮门店提供标准化出餐解决方案;丸来丸去凭借创新榴莲牛肉丸,以差异化口味收获行业广泛关注。锅圈食品旗下锅圈欢欢食品则聚焦小龙虾、牛蛙、淡水鱼等热门河鲜食材,完善河鲜水产布局,丰富全品类供给体系。
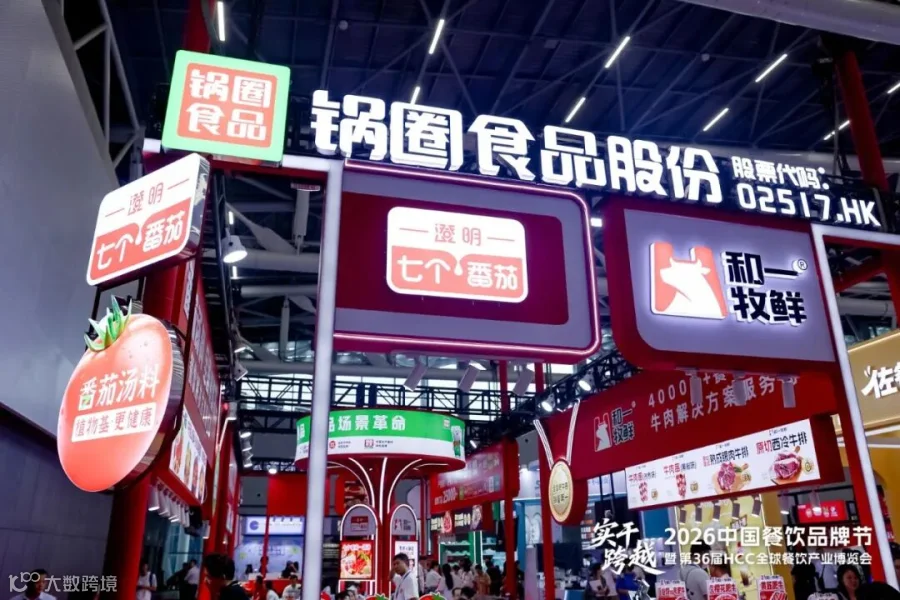
多子品牌集中亮相,充分彰显了锅圈食品“单品单厂”模式的核心优势。相较于行业混产模式,专属工厂集中整合采购、研发、生产、品控资源,快速形成规模效应、降本提质。对餐饮合作伙伴而言,该模式有效解决供货不稳、产品同质化、迭代缓慢等痛点,可为门店提供稳定供货与持续产品迭代,助力餐饮终端降本增效、打造差异化竞争力,挖掘全新利润增长点。
美好食品代表的是另一类供应方式。作为以肉制品为核心的综合供应商,其产品覆盖火锅、中餐、烧烤等多个餐饮场景,公开资料显示,其产品已进入全国10万家餐饮企业。大单品“小酥肉”已成为年销超14亿元的核心产品。同时,企业还围绕小酥肉、肥肠、牛肉、丸子等品类持续打造亿元级产品线。
另外,美好食品已在全国布局工厂,触达半径更广,同时设有14个战区并配备相应服务人员,能够针对大部分餐饮企业提供柔性定制,根据不同区域的需求供货,提供及时服务。凭借全产业链布局、覆盖全国的服务团队,以及灵活、柔性地匹配客户需求的能力,美好食品已经成为深度参与餐饮客户日常经营的供应链伙伴。
蜀海供应链旗下海有工坊此次带来的变化与此类似。相比蜀海过去更为行业熟悉的仓储和配送业务,去年推出的海有工坊直接进入了食材端。目前,海有工坊源自海底捞自研生产体系,重点聚焦牛肉、虾滑和巴沙鱼等泛火锅食材,已经形成肥牛、麻辣牛肉、大颗粒虾滑和免浆巴沙鱼片等产品。
对蜀海供应链来说,这意味着业务进一步向商品端延伸。过去供应链服务商更多解决货怎么采购、怎么储存、怎么送到门店;拥有自有食材品牌之后,它开始直接参与餐饮企业“采购什么”的选择。物流能力和商品能力由此被放进同一套供应关系中。
耕盛堂竹笋则把专业化建立在地方原料上,其针对米饭快餐、馅料等不同餐饮场景分别开发了本味脆笋、速冻笋丁等产品,部分产品已经将清洗、焯制和切配提前完成。
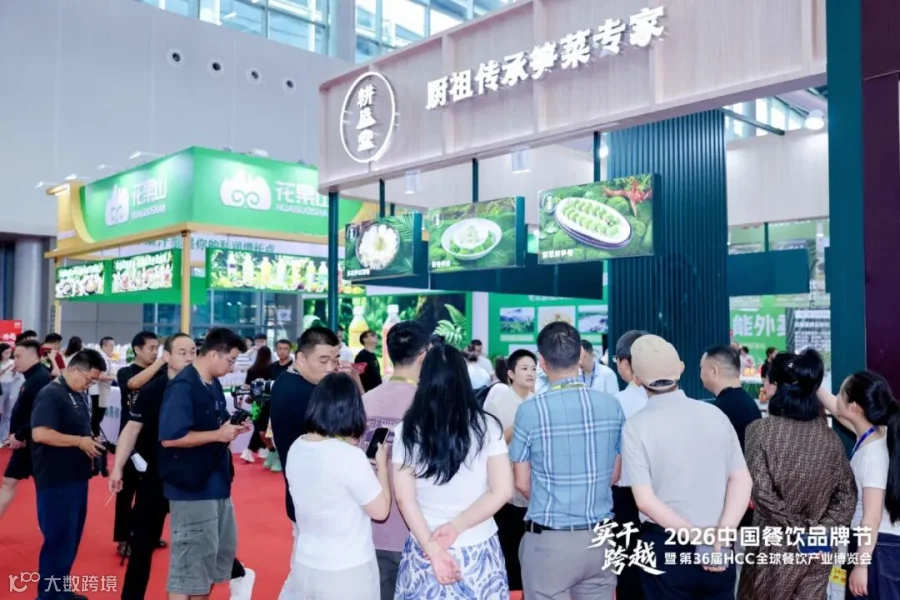
竹笋过去高度依赖产季和初加工,把这些环节前置到工厂之后,地方食材才更容易进入全国连锁餐厅。对地方原料企业来说,工业化的意义就在这里:区域特产获得稳定规格之后,才能真正变成连锁品牌可以长期采购的商品。
康乐汇火锅食材则以盒装鸭血作为核心产品,并逐步延伸至毛肚、黄喉、鸭肠等火锅食材。其官网显示,目前已经形成康乐汇、捞得、爽亚爽等多个产品系列,并在成都、安徽、山东布局生产工厂。
鸭血这样一个看似成熟的小品类,同样可以成为供应链企业扩张的起点。先把一个高频单品做出稳定供给,再向同一张火锅菜单里的其他食材延伸,这条路径和“大而全”的综合供应商形成了不同的经营方式。
食材供应链的专业化,最后解决的仍然是门店问题。
餐饮品牌门店越多,后厨越难依靠人工处理原料差异。切配、腌制、调理甚至部分烹饪步骤被逐步移到工厂后,门店承担的工作变少,上游企业承担的产品责任则越来越重。过去比的是谁能供到货,现在还要看谁能把一个单品做得足够稳定、足够适合门店直接使用。
餐饮渠道成了饮料企业的新战场
餐饮门店里的饮品,也在从辅助产品变成独立的产品线。
过去,很多饮料企业主要依赖商超、便利店和传统流通渠道。现在,聚餐、正餐和茶饮等消费场景,正在吸引更多饮料企业专门开发餐饮规格和解决方案。
东鹏饮料在今年的一次投资者交流中,直接把餐饮渠道称为“战略布局的核心探索赛道之一”,并选择椰汁产品海岛椰作为切入餐饮的核心试点单品。
这对一家过去以功能饮料见长的企业来说,是明显的渠道延伸。功能饮料更多对应个人即时饮用,餐桌饮品则需要承担分享和佐餐功能。包装规格随之改变,销售方式也需要进入餐饮终端,饮料企业实际上是在重新学习一套新的餐桌生意。
雀巢专业餐饮进入餐饮渠道的方式更加深入。依托北京、上海、成都和广州四大客户体验交流中心,雀巢专业餐饮不仅为客户提供研发与应用支持,更整合配方、设备、培训及标准化出品体系,持续打造“产品+设备+服务”的一体化解决方案,帮助餐饮品牌提升出品效率和品质稳定性,推动饮品业务高效落地。
这也是雀巢专业餐饮在第36届红餐博览会主题展上传递的核心理念:以一体化解决方案赋能餐饮品牌增长,让饮品从餐桌上的“配角”逐渐成长为场景拓展、驱动客单提升和盈利增长的重要引擎,为餐饮企业创造更多经营增长空间。
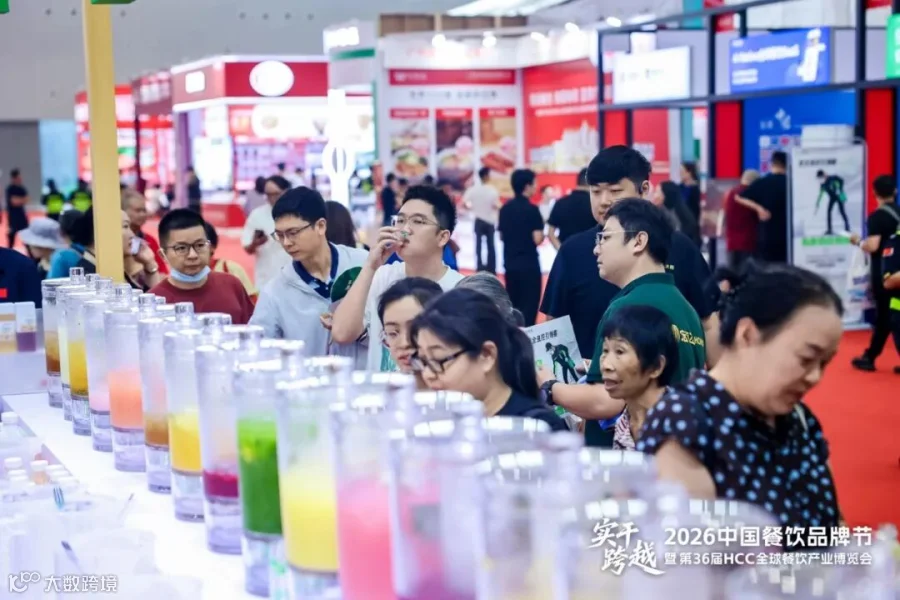
花果山则长期围绕餐饮鲜果汁展开。据悉,其产品主要服务酒店、餐厅及连锁茶饮客户,通过冷冻果汁原料降低门店现场榨汁带来的操作复杂度。目前产品覆盖20余种果汁,并同时面向餐饮和茶饮渠道供货。

这一模式很符合餐厅做饮品的现实。正餐品牌通常不会像专业茶饮店一样配置大量吧台人员,制作步骤越复杂,越容易拖慢高峰期出餐。上游把果汁加工提前完成后,饮品才更容易成为餐厅菜单中的常规产品。
红花星球把这种思路进一步做成了专业的餐饮饮品全案定制服务商,其主打冷萃茶饮包,并围绕餐饮门店出餐效率提供饮品解决方案,目前在全球拥有 200 多个前置仓和服务站点。
冷萃茶进入正餐门店,核心问题并不是把茶做得像专业茶饮店一样复杂,而是要让普通餐厅也能够稳定出杯。产品被提前标准化后,餐厅可以增加饮品收入,同时尽量不增加新的操作岗位,这正是餐饮饮品供应商与传统茶饮品牌之间的重要区别。
嘉士伯则通过更完整的品牌矩阵覆盖餐饮和夜间消费。
嘉士伯中国目前运营嘉士伯、1664、乐堡、乌苏等多个国际和本土啤酒品牌。今年上半年,公司继续推出一升装精酿等新规格,同时扩展果味饮品、能量饮料及无酒精产品。
啤酒原本就深度依赖餐饮消费,但餐饮场景本身也在继续分化。烧烤、火锅、正餐和夜间社交对应不同价位和品牌需求,多品牌矩阵让酒企可以覆盖更多类型的门店。对于餐饮商家来说,饮品结构也越来越需要与自身客群和消费时段匹配。
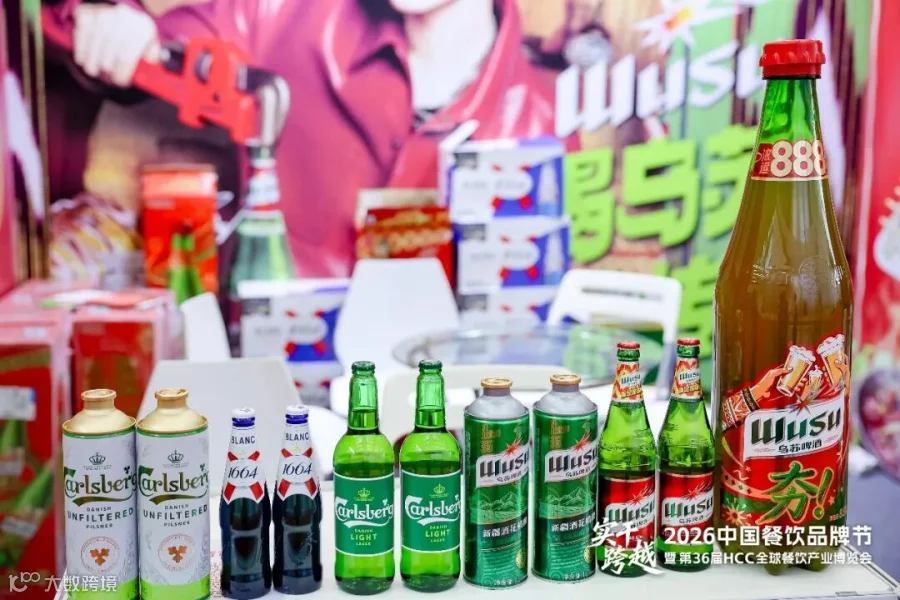
当饮品已经不再只是菜单里的附加项,餐饮渠道也正在成为饮品企业重新组织产品的一块独立市场。
供应链之外还有一门效率生意
一家连锁餐厅开得越多,后台需要处理的事情也越多。
食材采购之外,仓储配送、后厨设备、包装、清洁、人力和空间管理都会随着门店规模扩大变得更复杂。连锁规模增加以后,这些过去相对分散的工作,也逐渐出现更专业的服务商。
拓邦厨纪首先进入的是后厨。拓邦厨纪目前已经推出多款智能炒菜机器人,其中F3集成锅体加热、投菜、智能调味和自动清洁等功能,单次最高可处理约3公斤食材。
设备企业进入中餐后厨,解决的并不只是替代人工。真正影响门店能否使用的,是菜品能否被转化成设备可以执行的参数,正如炒菜机器人专用调味料的出现,设备和调料需要一起完成标准化,中餐自动化才能真正进入门店。
新天力则从包装端参与餐饮经营。
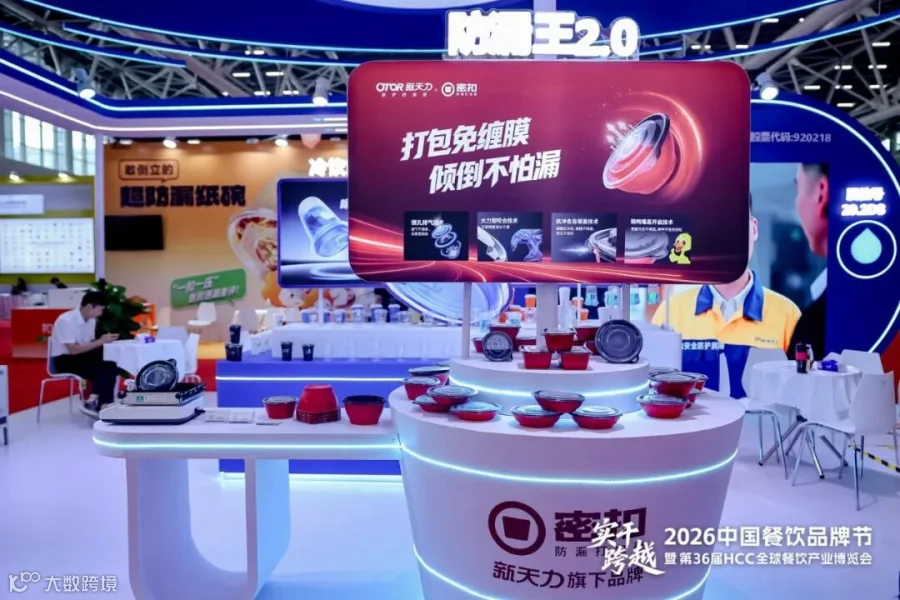
随着外卖和即时零售持续扩展,包材已经从成本项变成履约的一部分。餐盒、杯子能不能防漏,既影响配送过程,也直接影响消费者拿到产品时的体验。对于包材企业而言,产品开发因此开始更多围绕具体餐饮场景展开。
朗生集团则把标准化带到了门店营建。今年3月,朗生集团联合创始人凌飞介绍,公司正在通过“整店配”方案,把餐厅里的饰面和家具拆成标准SKU,并通过模块化生产降低现场施工复杂度。以100平方米左右的门店为例,其披露的项目周期可以由过去约45天缩短至25天。
餐饮品牌进入规模化开店阶段以后,装修速度直接关系到开店节奏。过去一家店可以由设计师和施工团队逐项协调,当一年需要交付数十家甚至更多门店时,空间本身也需要像产品一样被标准化。朗生集团所做的,本质上是在把装修工程转化成可复制的供应链。
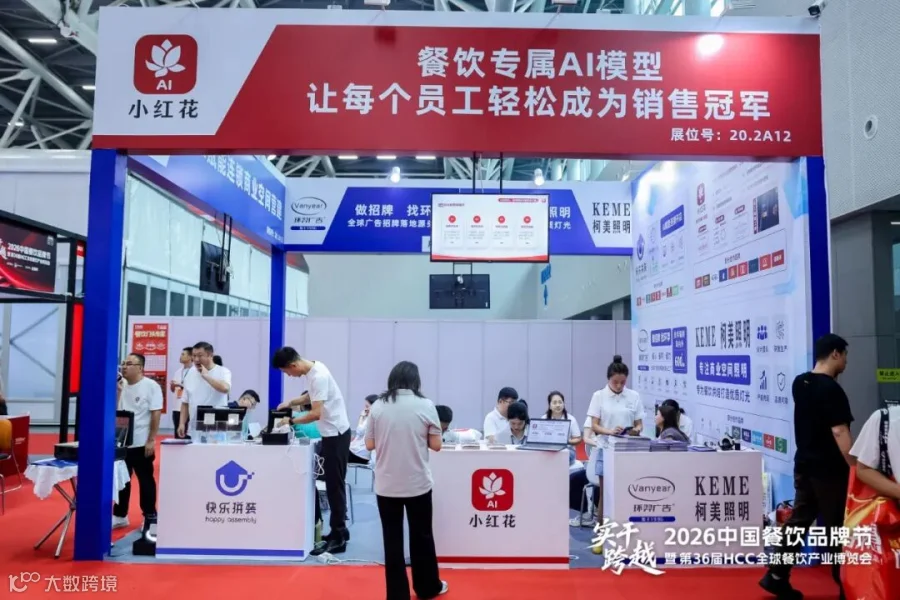
快乐拼装的核心业务是为连锁品牌提供标准化门店设计装修一体化服务。其参展资料显示,快乐拼装通过AI等技术缩短空间设计时间,同时将品牌门店的设计、采购和交付进一步标准化、数字化。
门店营建的难点往往不在第一家样板店,而在百家、千家能否保持统一的形象和质量。餐饮企业把设计、采购和施工交给同一套服务体系后,提升的是跨城市快速开店复制过程中的营建效率和品质。
西顿照明则把 “标准化”进一步落到门店灯光上。西顿照明业务已覆盖商业零售、高端酒店、公共建筑、地产、办公、博物馆领域,依托专为高端餐饮研发的「春宴」系列,先后为江户日料、新荣记、平江颂、小柴湖、苏秀食集等上百家高端餐饮品牌提供门店照明方案。
灯光看似是装修里的小环节,却是连锁品牌跨城复制的 “隐形基础设施”,这依赖一套可被固化的空间参数:照度、色温、重点区域的布光,乃至入口、餐区、卡座、包厢的明暗分区。西顿正是把这些高标准逐项落到产品与技术上:以全色域光源真实还原食材色泽,校准每一桌的色温与显色;以毫米级精准控光聚焦菜品与桌面重点,锁定重点布光。而 “费马”光学架构则从光学与散热系统上为这套标准提供工程底座。餐饮品牌形象的复制,最终都落在这些细碎却关键的空间参数上。
门店复制之外,餐饮行业还有一项很难完全标准化的投入:人。
有人有活灵工平台长期服务酒店和餐饮行业,主要通过平台为餐企匹配临时和灵活用工。其参展资料显示,平台覆盖餐饮服务、酒店等场景,并提供人员审核、排班、结算等服务。
餐饮客流存在明显峰谷,节假日和周末的人力需求与平日差异很大。全部依靠固定员工会形成闲时成本,人手配置过少又容易在高峰期影响出餐和服务。专业灵工平台进入餐饮之后,人力本身也开始变成一项可以动态调配的经营资源。
艺康集团关注的则是另一类后台问题——餐厅每天都会发生、却很少被消费者直接看到的清洁与食品安全。艺康目前面向餐饮企业提供表面卫生、清洁消毒、食品安全管理等解决方案,同时通过设备和监测体系帮助门店管理相关指标。

这类服务在单店阶段往往不显眼,但门店数量扩大以后,标准化清洁和食品安全管理会直接影响品牌风险,第三方专业服务承担的正是把这些要求做成可执行流程。
中申律师服务的是连锁品牌另一端的风险管理。中申长期深耕连锁餐饮法务,目前为多家餐饮品牌提供法律服务,业务覆盖加盟经营、品牌合规以及餐饮出海等领域。
门店数量增加之后,加盟合同、区域授权、商标和经营边界都可能成为规模化经营的一部分;品牌开始走向海外后,不同国家的特许经营和劳动规则又进一步增加了复杂度。法律服务因此也从发生纠纷后的处理,逐渐进入品牌扩张之前的必备流程。
这些服务看起来分散在餐饮经营的不同位置,最终都指向同一个问题:一家店如何被更高效地复制。
餐饮连锁发展到一定规模以后,复制的已经不只是菜单和招牌。厨房怎么运转、外卖怎么交付、门店怎么建、人怎么配置,以及经营风险怎样控制,都需要随着门店扩张形成稳定的方法。越来越多专业供应商进入这些环节,也意味着餐饮产业链的分工还在继续加深。
结 语
餐饮门店端的变化,正逐步传导至餐饮产业链上游。
伴随餐饮门店数量持续增长,调味、食材、设备、包装、营建和专业服务也开始承接起更多标准化复制工作。
未来,品牌的规模依然重要,但品牌能走多远,越来越依赖每一家门店背后的供应体系能否跟上。对上游企业而言,能否从单纯的产品供应商转变为理解门店经营与品牌扩张的合作伙伴,将决定其与餐饮客户合作的深度。
