|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
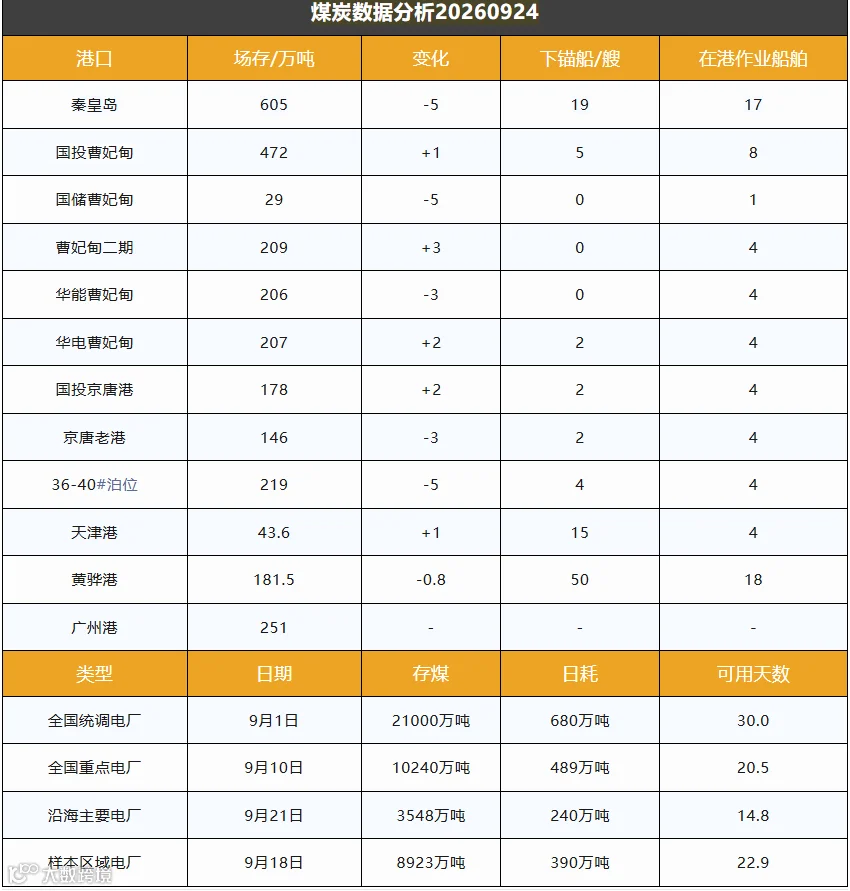
截至9月24日,环渤海港口库存2496.1万吨,较前一日环比减少2.8万吨,港口库存小幅去化。
主产区煤价呈现涨跌互现格局。性价比优势突出的煤矿产销维持平衡,煤价小幅抬升。临近月底,部分煤矿生产任务逐步完成,停减产矿井逐步增多,区域供应端有所收缩;优质在产煤矿出货顺畅,站台、煤场等发运主体按需拿货。
北方港口交投氛围偏冷清,上游报价整体持稳,下游还盘压价意愿较强,市场成交陷入僵持。受较高发运成本支撑,贸易商报价保持坚挺,电厂多采取观望态度。铁路运量维持中位运行,港口库存补充节奏偏缓。南方受“秋老虎”天气影响,民用电需求抬升,带动火电日耗阶段性回升。
进口煤方面,印尼部分矿商解除不可抗力,供应存在增量预期,即期及远期货盘有望增加,市场供需格局趋向宽松。
中国沿海煤炭运价综合指数下跌21.02点,报778.86点,各航线运价跌幅介于0.5‑1.4元/吨。沿海市场“船多货少”格局延续,运价于底部区间震荡运行。