


中大资本汇总在产研、尽调、可研、评价、FA、基金、资本市场规划等专业服务过程中涉及的投资政策及重大并购交易案例,每周滚动呈上实时投资信息。敬请关注!
本期看点
“并购重组”:指企业对股权、资产、负债进行的收购、出售、分立、合并、置换等活动,表现为收购与兼并、资产与债务重组、破产与清算、股权或产权转让、资产或债权出售、资本结构与治理结构调整等。“并购重组”有助于企业解决资本市场存量资源的整合和发展问题;实现产业协同、提升企业核心竞争力;突破企业自身发展局限与行业限制、加快实现技术进步和产业升级。
本篇围绕重点案例“民爆光电(301362.SZ)收购厦芝精密”展开介绍。


民爆光电——传统制造业,市场平稳
◆ 深耕LED商业、工业及特种照明领域,拥有成熟的技术与渠道基础

市场布局:主业是LED照明出口龙头,境外收入占比96%,产品销往全球100+国家,熟悉海外客户开发、国际供应链、海外客户认证流程。
制造、品控与ODM研发体系优势:国家级专精特新小巨人,擅长精密零部件的工艺管理、供应链管理、生产组织,累计专利700+,研发体系完善。
厦芝精密——高端制造业,市场高景气
◆ 算力上游的隐形冠军
技术稀缺:极小径微钻领军者。掌握国内领先的极小径微钻技术,打破海外垄断,产品精度高、寿命长,是高端PCB制造不可或缺的核心耗材。
市场地位:AI算力关键耗材。处于AI服务器与IC载板制造的核心上游环节,受益于全球AI大模型浪潮,市场需求持续高景气。
战略逻辑——三重并购价值
①突破增长天花板,寻找第二曲线
LED照明行业已步入成熟期,增长空间趋于平稳。民爆光电亟需打破单一业务依赖,通过多元化布局开辟新的利润引擎,实现可持续增长。
PCB钻针是AI服务器制造的刚需,受益于全球算力建设浪潮;标的掌握极小径钻针核心技术,是国内少数能批量供应高端市场的稀缺厂商。
厦芝精密是国内少数具备高端PCB钻针量产能力的稀缺厂商,而民爆光电的传统照明业务稳健托底,形成“稳健+高增”的业务组合,大幅提升公司抗周期波动能力与经营稳定性。
核心观点:民爆光电同步推进现金收购与发行股份收购,2.448亿现金收购厦芝精密51%股权取得控股权并实现并表,同时发行2.352亿元股份收购剩余49%股权,实现全资控股,跨界切入AI服务器PCB钻针赛道,培育第二增长曲线。


交易方案概览
股权收购时间轴
2026年
1月19日
民爆光电披露筹划发行股份及支付现金方式购买资产并募集配套资金事项的停牌公告
民爆光电股票开始停牌
2026年
1月30日
民爆光电第三届董事会第六次会议,审议通过了《关于公司本次发行股份购买资产并募集配套资金暨关联交易方案的议案》《关于以现金方式收购厦门厦芝精密科技有限公司51%股权的议案》
2026年
2月02日
民爆光电股票开始复牌
2026年
4月07日
民爆光电第三届董事会第十次会议通过《关于现金收购厦门厦芝精密科技有限公司51%股权暨关联交易议案》
2026年
4月28日
民爆光电披露厦芝精密完成工商变更登记并换发营业执照;同步披露拟向厦芝精密提供≤2亿元财务资助用于扩产
2026年
7月09日
第三届董事会第十四次会议审议取消配套募资,次日披露交易报告书(草案)及相关公告
2026年
7月21日
公司董事会披露《关于本次交易符合“小额快速”审核条件的说明》,独立财务顾问出具核查意见
后 续
待 完 成
深交所审核通过并经中国证监会同意注册
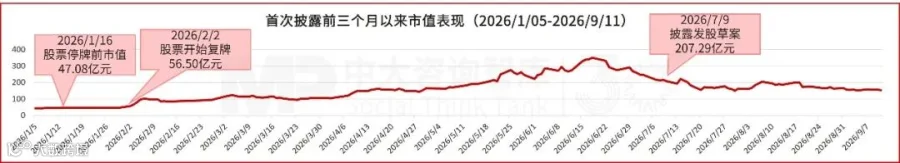
民爆光电首次披露前三个月以来市值表现(2026/1/05-2026/9/11)


收购方介绍:民爆光电(301362.SZ)
深圳民爆光电股份有限公司(以下简称“民爆光电”)成立于2010年3月5日,并于2023年8月4日在深圳证券交易所创业板上市,实际控制人为谢祖华。
民爆光电主要从事LED绿色照明灯具产品的研发、设计、制造、销售及服务,包括商业照明、工业照明和特种照明三大板块。
民爆光电始终专注于服务境外区域性品牌商和工程商,并为客户提供商业照明和工业照明领域的ODM产品。公司的境外客户以经营进口国区域性市场为主,有别于昕诺飞、欧司朗等国际照明品牌在全球市场上布局标准产品,更贴近进口国当地市场。公司以ODM方式为境外客户提供差异化、个性化的定制产品,满足终端用户在不同商业/工业应用场景下对特定照明光效以及外观、应用功能等方面的需求,协助境外区域性品牌商和工程商,与国际照明品牌进行差异化竞争。
国家高新技术企业,2020年被评定为国家级专精特新“小巨人”企业,2021年进一步入选国家级重点“小巨人”企业。
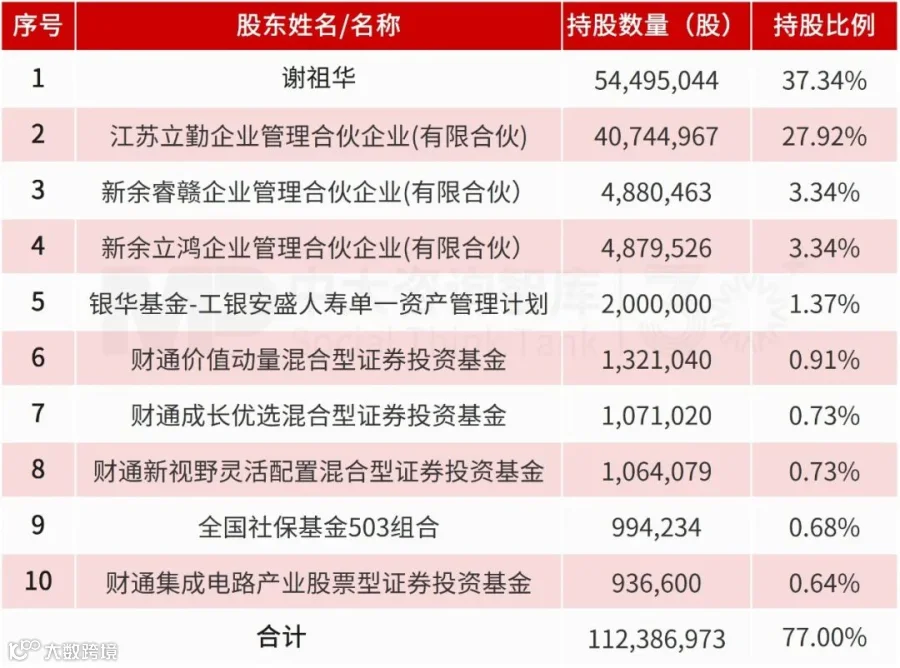
▲民爆光电股权结构(收购时点)
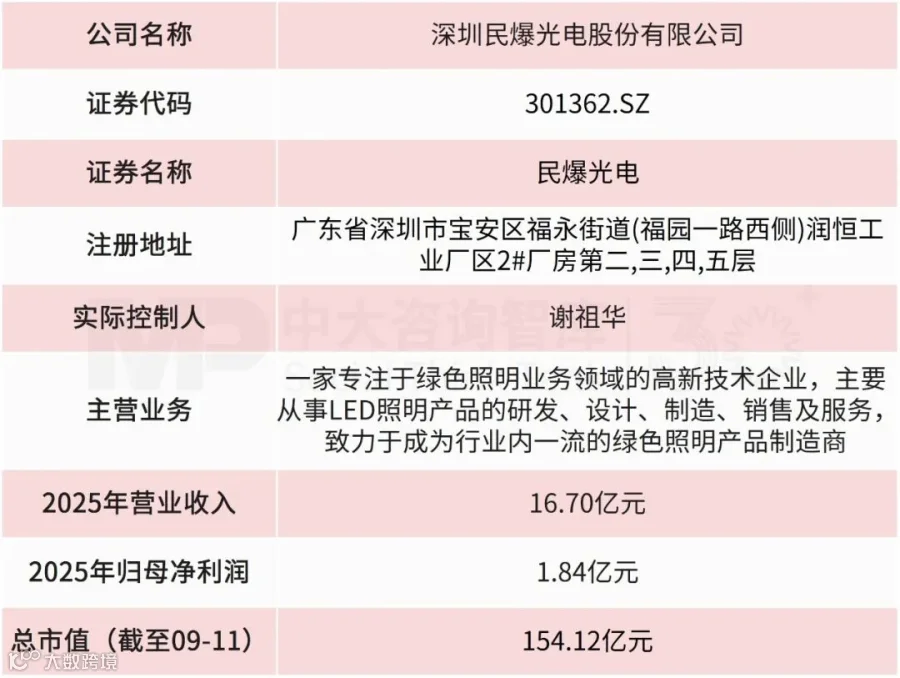
▲民爆光电基本情况(收购时点)
被收购方介绍:厦芝精密
厦门厦芝精密科技有限公司(以下简称“厦芝精密”)成立于2022年3月,实际控制人为刘光达。
厦芝精密聚焦微型钻针的研发、生产与销售,深耕PCB制造核心耗材领域,为全球PCB龙头客户提供专业的微孔加工技术解决方案;其核心产品为PCB、FPC、IC载板以及AIPCB加工用钨钢微钻,尺寸覆盖0.09mm-0.35mm,尤其擅长0.20mm以下极小径微钻的研发与制造,是国内少数具备50倍径钻针量产能力的企业。
厦芝精密市场与行业地位:主要市场覆盖中国、日本、东南亚等全球区域,客户涵盖深南电路、奥特斯、胜宏科技、华通电脑、健鼎科技、沪电股份等国内外知名PCB头部企业,建立了稳定的供应链合作关系。据行业数据,公司在AI钻针细分赛道市占率位列国内前三;在0.20mm以下极小径钻针细分领域市占率处于行业头部水平。
总部设在福建厦门,目前拥有福建厦门湖里工厂、福建厦门海沧工厂、江西鹰潭工厂三大生产基地联动格局,后续公司将加快产能扩充与战略布局升级,规划至2027年月产能将突破5000万支。
厦芝精密已取得国家高新技术企业、福建省专精特新中小企业、创新型中小企业等荣誉,已通过ISO9001&ISO14001质量环境管理体系等认证。
厦芝精密产品凭借三十年的技术沉淀与持续工艺改进实现了超高精度与稳定的品质,广泛服务于通信、消费电子、汽车电子及快速增长的AI服务器、低轨卫星等高端领域。此外,厦芝精密拥有多年自主研制多工位复合段差机及多工位磨削设备等PCB钻针生产核心设备的能力,依托成熟的生产与品质管控体系,不仅确保产品的高精度与品质批量稳定性,更构建起强大的持续供货能力,有效解决行业内的定制进口设备周期长、成本高的难题,为后续顺利扩产打下了基础。
厦芝精密2025年营业收入为13,417.26万元,净利润为1,068.69万元。
 ▲厦芝精密股权结构(收购时点)
 ▲厦芝精密基本情况(收购时点)
交易方案:交易方案及对价
2026年1月19日,民爆光电停牌公告披露的原标的公司为厦芝精密和江西麦达。2026年1月23日,厦门麦达将其所持江西麦达100%的股权转让给厦芝精密,转让后江西麦达成为厦芝精密的全资子公司。上述股权转让后标的公司变更为厦芝精密,本次交易标的公司未发生实质性变化。民爆光电拟通过发行股份的方式向厦门麦达购买厦芝精密49%股权,并募集配套资金(2026年7月10日发股预案取消配套募资)。同时,公司拟现金收购厦芝精密51%股权,该现金交易与本次发行股份购买资产不互为前提。本次交易完成前后,民爆光电控股股东及实际控制人均为谢祖华先生。
2026年1月31日,本次交易事项的第三届董事会第六次会议决议公告日作为基准日,标的100%股权收益法评估值4.84亿元(溢价率499.44%),经协商标的资产的对价根据评估值确定为4.80亿元。
现金收购:2026年4月7日,民爆光电披露拟以现金24,480万元收购厦门麦达智能科技有限公司持有的厦门厦芝精密科技有限公司51%的股权。本次交易完成后,标的公司将成为公司的控股子公司,纳入公司合并报表范围(2026年4月27日完成现金收购51%股权工商过户登记)。
发行股份:根据公告,民爆光电发行股份购买资产价格为24.83元/股(不低于定价基准日前120个交易日的股票交易均价的80%),共9,472,412股(占本次发行股份购买资产后公司总股本的6.09%),拟以23,520.00万元取得厦芝精密49%股份。
厦门麦达因本次交易取得的民爆光电股份,自股份发行结束之日起12个月内不得转让,交易对方认购的标的股份自该等标的股份发行结束之日起满12个月后分三次解锁。
根据《业绩补偿协议》,标的公司在2026年度-2028年度的承诺净利润总和不低于1.11亿元(年均承诺净利润为3700万元,PE=12.97),其中,2026年度、2027年度和2028年度的承诺净利润金额分别不低于2,400万元、3,700万元、5,000万元。业绩承诺期届满后,如标的公司于业绩承诺期内的累积实现净利润未达到累积承诺净利润,则业绩承诺方应履行业绩补偿义务。在履行补偿义务时,业绩承诺方应优先以本次交易中获得且届时仍持有的上市公司股份对上市公司进行补偿。
作者 | 中大资本
数据来源:深圳证券交易所,Wind,公开资料,中大资本整理
中大咨询集团原创成果,版权受法律保护。本文涉及的交易数据、时间节点等信息仅供参考,不排除因市场调整、信息滞后等因素而产生偏差,不构成任何投资建议。如需转载或咨询业务,请微信添加好友或致电全国服务热线:400-9933-161。
推荐阅读
(点击标题查看详情)
先导基电20亿增资先导微电子,打通半导体装备与材料上下游壁垒
雪天盐业跨界并购切入锂电负极赛道,布局第二增长曲线
九洲集团拟收购华阳集团28.3%控股权!军工与汽车电子实现强链补链双向赋能
企业投资并购新闻汇:证监会明确实施更具包容性的并购重组制度;“十五五” 智能网联新能源汽车规划鼓励大型车企兼并重组……
投资并购赋能科技产业融合,中大咨询联合举办主题活动,助力国企培育新质生产力
并购案例
并购新闻
并购政策
并购报告


