旺季备货进入最后阶段,美线市场同时冒出两个信号。
美国目的港清关环节,2O、2P 处置代码频繁弹出,一批 BCO 柜被系统标记、暂停放货;与此同时,低价合约舱位集中爆雷,不少卖家被低价吸引下单,最后轻则被按船公司公布运价补收差价,重则柜子扣在目的港,滞港费、堆存费、改单费层层累加。
两个信号,同一个源头:BCO套约。

先说正规的BCO。
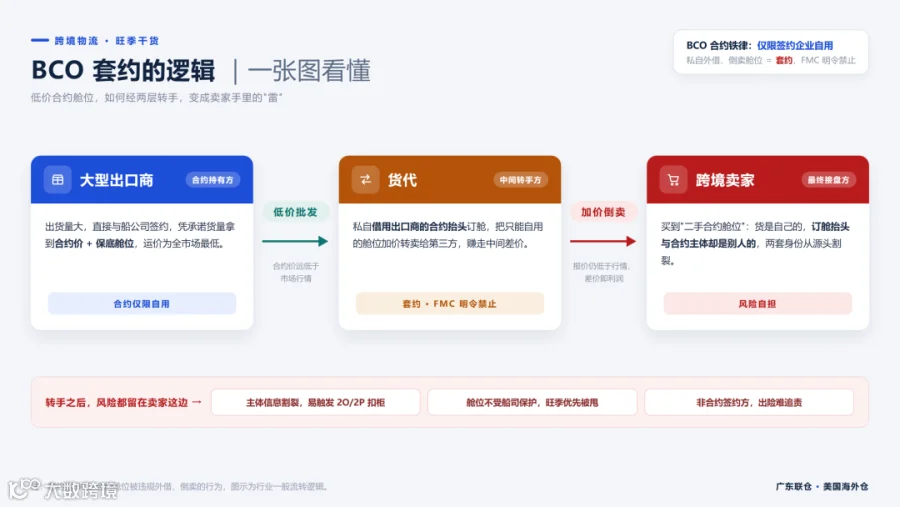
BCO,全称Beneficial Cargo Owner,指货物实际权益所有人。出货量大的货主,直接与船公司签订合约,凭稳定的出货体量换来两样东西:低于市场价的合约运价,以及保底舱位。

(点击查看大图)
但这份合约有明确边界:限定发货抬头(Shipper)、限定品名范围、限定出货体量,仅限签约企业自用。
所谓"套约",就是把这部分只能自用的合约舱位,私自外借或倒卖给第三方。
(点击查看大图)
为什么有人卖、有人买?因为价差足够大。以当前美线行情为例,美东即期市场报价普遍在八千到一万多美元一柜,而BCO合约价可能只要五六千。一柜差出两三千美金,报价自然显得"低到离谱"。
2O和2P,出自美国海关CBP的ACE系统,是针对ISF(进口安全申报,业内俗称"10+2")的处置代码。
2O:系统无法匹配到这票货的有效ISF申报记录;
2P:ISF申报存在合规异常,主体信息无法交叉核验;
对应的解除代码是 4O、4P。
有两点必须讲清楚。
第一,2O/2P是系统自动生成的风险锁定,不等于人工开箱查验。 但被标记之后,柜子会被 Hold、暂停放货——货到了港,拿不走。
第二,背后是监管逻辑的变化。 过去海关重点查货:品名、货值、HS 编码;现在转向查"主体"——把提单订舱抬头、AMS 舱单、ISF 进口申报、实际货主、IOR 进口资质放在一起,做大数据交叉比对。
一句话总结:以前问"货干不干净",现在先问"人干不干净"。
而套约柜天然存在"主体割裂":货是你的,订舱却用的是第三方BCO抬头。舱单上写的是合约主体,清关和ISF又指向真实货主——两套身份对不上,系统交叉比对一跑,预警几乎是必然结果。


船公司合约明确限定BCO仅限签约主体自用。一旦核查发现抬头与实际货主不符,合约优惠价即刻取消,改按最高档Tariff公布运价计费。差价动辄几千美金一柜,不补缴就不放货——省下的运费,一次就全还回去。

CBP现在按抬头归集风险。同一个BCO抬头下,只要有一票货出现低报、瞒报、敏感货违规,整个主体就被列入重点名单,后续所有柜子查验率飙升,随时触发2O/2P扣留。你的单证再干净,也挡不住同抬头下别人的违规货,把你的柜子一起锁在港口。
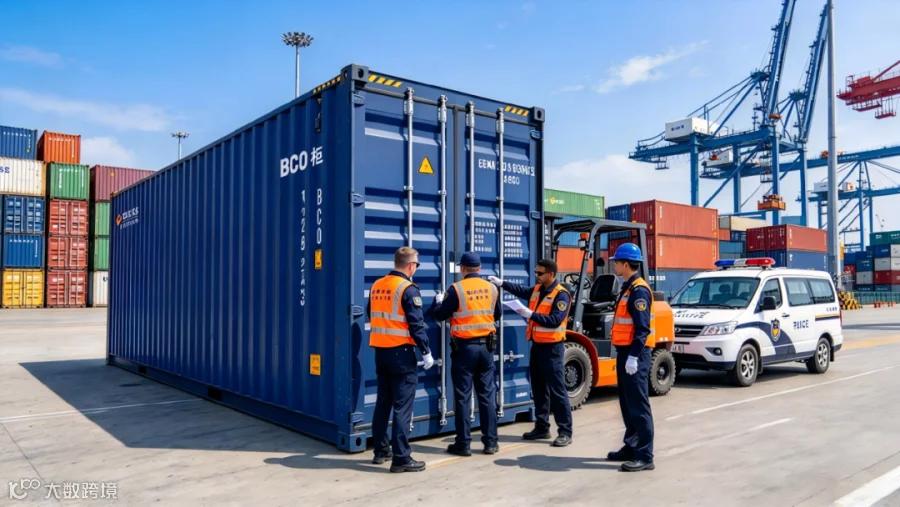

外流倒卖的合约额度,不受船公司保护。旺季舱位一紧,船东优先保障签约货主的自有货,套约挂靠的舱位随时被取消、被甩。货已经生产好了,却卡在起运港出不去——比多花钱更糟的,是发不出去。

提单上的合约主体是第三方公司,你只是借用抬头。一旦发生货损、丢货、扣柜退运,你不是合约签约方,索赔主体资格受限;中间环节层层转包,多方互相推诿,维权难度极大。
再叠加一层背景:IOR强化核查已于9月18日正式执行,美国海关对进口责任人资质的审核持续收紧。共用Bond、借用IOR,再叠加上BCO套约,清关被扣的概率会成倍放大。

套约的低价只有一个来源——借用了别人的合约价。所以报价明显低于同期主流水平(比如低出一到两成以上),不要先高兴,先问原因。让货代讲清价格构成:哪个船东、什么性质的舱位、哪个航次?便宜得没有理由,本身就是最大的风险信号。

这是最核心的一问,直接问就行:这个价格是你们自己的合约,还是从别处调的舱?能不能提供订舱确认凭证?
正规货代答得具体,船东、合约性质、航次信息都拿得出;套约的回答往往含糊——"我们渠道很好""统一安排""你放心"。

IOR强化核查已于9月18日落地,共用Bond、借用IOR的操作风险大幅上升。要问清楚:清关用的IOR是不是货代自有、长期稳定的?POA是谁签给谁的?套约舱位叠加借用IOR,等于两个风险一起放大。

美线的监管,早已从"查单票货"升级为"查贸易主体、查整条供应链的申报逻辑"。2O/2P代码集中出现,不是一次短期抽查,而是CBP大数据风控常态化的信号。
也要说句公道话:BCO本身是成熟稳定的订舱模式,真正的风险从来不在于 BCO合约,而在于违规倒卖、层层转包的套约舱。
运价有诱惑,合规无侥幸。

广东联仓拥有无船承运人资质,手握各大船司一手NOV合约,旺季舱位充足,有保舱额度。如果您有需要,记得咨询哦!!!