2024年,一家中国新能源企业在新加坡注册了一家控股公司,注册资本1新元。
它的全部使命,是替母公司持有一座印尼工厂的股权。
没有本地办公场所,没有本地在岗员工,所有经营决策也都不在新加坡落地执行。挂靠秘书公司地址、挂名董事、年审做账——一套标准的“壳”配置。
2026年,这家公司把印尼工厂的股权卖了,赚了一笔钱。
然后收到了新加坡税务局(IRAS)的评税通知:不予认可其真实商业目的,追征税项并加收滞纳金。公开报道的追征口径为处置收益的24%,连同滞纳金,该笔交易最终合计损失逾200万新元,折合人民币超千万元。
1新元起家的公司,最后用1000万买单。
很多人看完的第一反应是:“新加坡开始收割了。”
不是。新加坡从来没变过。变的是这个世界认定“实质”的方式。

➡ 记得关注「海企达国际商务咨询」并设为星标,每日为您分享境外小知识~
一、翻车的不是运气,是三个致命的想当然
做跨境架构这些年,我们发现几乎所有出事的案例,都栽在同一句话上:
“先设个壳,事后再补实质。”
这句话在草莽年代是对的。在2024年之后,它是致命的。具体是三个想当然:
想当然一:注册在新加坡=新加坡税务居民。
错。新加坡判定公司税务居民身份,看的是控制与管理地(control and management),不是注册地。
IRAS的官方口径写得非常直白:外资持有(境外持股≥50%)、仅取得被动所得或仅取得境外来源收入的投资控股公司,一般不被认定为新加坡税务居民——因为它们通常只是在按境外股东的指令行事。
你想用招商宣传里的“资本利得免税”,前提是够得着这块牌子。
想当然二:董事会决议在新加坡签=决策在新加坡作出。
错。远程会议时代,IRAS的判定口径是:会议期间,有战略决策权的董事中至少50%身在新加坡,或者董事长本人身在新加坡。同时还会看本地是否有关键雇员、战略决策是否真正在本地作出、公司的会计记录是否在本地区编制与保管。
一份由境外实际控制人签好、再邮寄到本地签字归档的“决议”,在任何一次税务稽查里都不叫决议,叫道具。
想当然三:这次做得不够好,下次注意就行。
这是最贵的一个。因为下面这条规则明确告诉我们:事后补,不算数。
如果您的企业也需要注册海外公司,银行开户等,身份及资产规划,可以找海企达办理,专业在线,给您最适合的解决方案(扫码即可获取更多资讯)↓↓↓
二、复盘:IRAS 的三把刀
从公开信息推演,这类案件税务机关通常三刀齐落。
第一刀:性质重定——这不是“资本利得”。
“新加坡没有资本利得税”,这句话本身没错。但它要成立,隐含三个前提:所得性质属于资本性、主体适格、且没有被特别规则抓回去。
如果一家公司成立以来唯一的业务就是买和卖股权,处置活跃、持有周期短、目的是变现溢价,IRAS完全可能将其重新定性为营利性经营所得,按17%的企业所得税课征。
“资本利得免税”从来不是一条法律条文,而是一个推导结论。别把它当成权利使用。
第二刀:身份否定——税务居民资格与 COR 一并作废。
一旦被判定为非新加坡税务居民,税收居民身份证明(COR)也拿不到。后果不止发生在新加坡:印尼—新加坡协定下的优惠扣缴税率随之失效,股息、所得在源头国直接按国内法扣缴。
很多人以为自己亏的是新加坡那17%。实际上,你可能同时在源头国多付了一笔——而且这笔钱,往往比坡县那笔更贵。
第三刀:Section 10L——2024年之后的新规则。
这是近年最致命的变化,也是最被低估的一条。
自2024年1月1日起,符合条件的跨国集团内实体,处置境外资产取得的收益,如果在新加坡收讫(received in Singapore),将被视为境外来源收入而课税——除非该实体在新加坡具备足够的经济实质(economic substance)。
IRAS把标准分成两套:
纯股权控股公司:标准相对宽松,需完成法定申报、运营在新加坡管理执行(可外包给第三方)、在新加坡有足够的人力资源与办公场所。
非纯股权控股公司:标准严格得多,逐项衡量——新加坡全职员工的数量与资质、在新加坡发生的经营开支金额、关键商业决策是否在新加坡作出。
要命的地方有两处。
第一,IRAS明确不设最低门槛。没有“请几个人算够”“花多少钱算达标”的安全线,全部取决于具体事实。
第二,时点比规模更重要。经济实质要在“处置境外资产发生的那个基期”内成立。
也就是说——交割完成那一刻才想起来补办公室、招员工、签租约?一律不追溯。
别的合规领域或许有“补正”的窗口,税务没有。它永远以事实发生那一刻的状态为准。
补救工具是有的,但它是事前工具:事先裁定(ruling)。
你可以在拟议的资产处置预计发生之日起一年内,就经济实质是否充分向IRAS申请裁定;一旦获批,有效期最长可达5个评税年度,把不确定性变成确定性。
这是事前的安全带,不是事后的解药。
但规则并没有把路堵死——它同时给了一条“确定性”的合规出口:第13W条。
根据《所得税法》第13W条,公司处置标的公司普通股取得的收益,只要满足“处置前持续持股≥20%、连续持有满24个月”,且公司具备真实商业实质,即可确认不征税;2025年预算案进一步放宽,2026年1月1日起,20%的持股门槛可按集团口径评估,相关主体的持股可以合并计算。
所以结论不是“新加坡不能再做持股架构”,而是:要么你有足够的商业实质,要么你满足第13W条的确定性条件。空壳两者都够不着,才必然翻车。

三、真正的第四刀:这笔税,回国大概率抵不掉
说一个大部分解读都没讲、但对企业最致命的点。
假设你现在老老实实在新加坡补了税,还交了罚款和利息。回国申报境外所得时,能全额抵免吗?
大概率不能。
按我国境外所得抵免规则,可在应纳税额中抵免的,限定于依照境外税法性质上属于所得税且已实际缴纳的部分。实务中,这几类通常被排除:
罚款、滞纳金——明确不属于可抵免范围;
本不应该缴纳的部分——即被错误征收、或不属于可抵免范畴的境外税款,同样不予抵免。
此外还有另一条线:若该主体构成受控外国企业(实际税负低于12.5%、且非合理经营需要不分配利润),中国股东就算没收到钱,也可能被视同股息分配直接计入当期收入征税。
换句话说:如果新加坡给你的补税理由是“不承认商业实质并处罚”,这笔钱很可能在中国的抵免计算里被打掉相当一部分。
于是就出现了最坏的结果——
新加坡按24%补了一遍,中国按25%又算了一遍,中间能抵掉多少,取决于你的证据链有多完整。
这才是“千万级损失”的完整账本,而不是那一张坡县税单。
而CRS(共同申报准则)情报交换已经让这一切不再是假设。账户信息IRAS看得见,境内税务机关同样看得见。你今天在两个税务管辖地之间,早就没有信息差了,只有认知差。
还有一把更宏观的刀,正在落下——全球最低税(BEPS 2.0)。
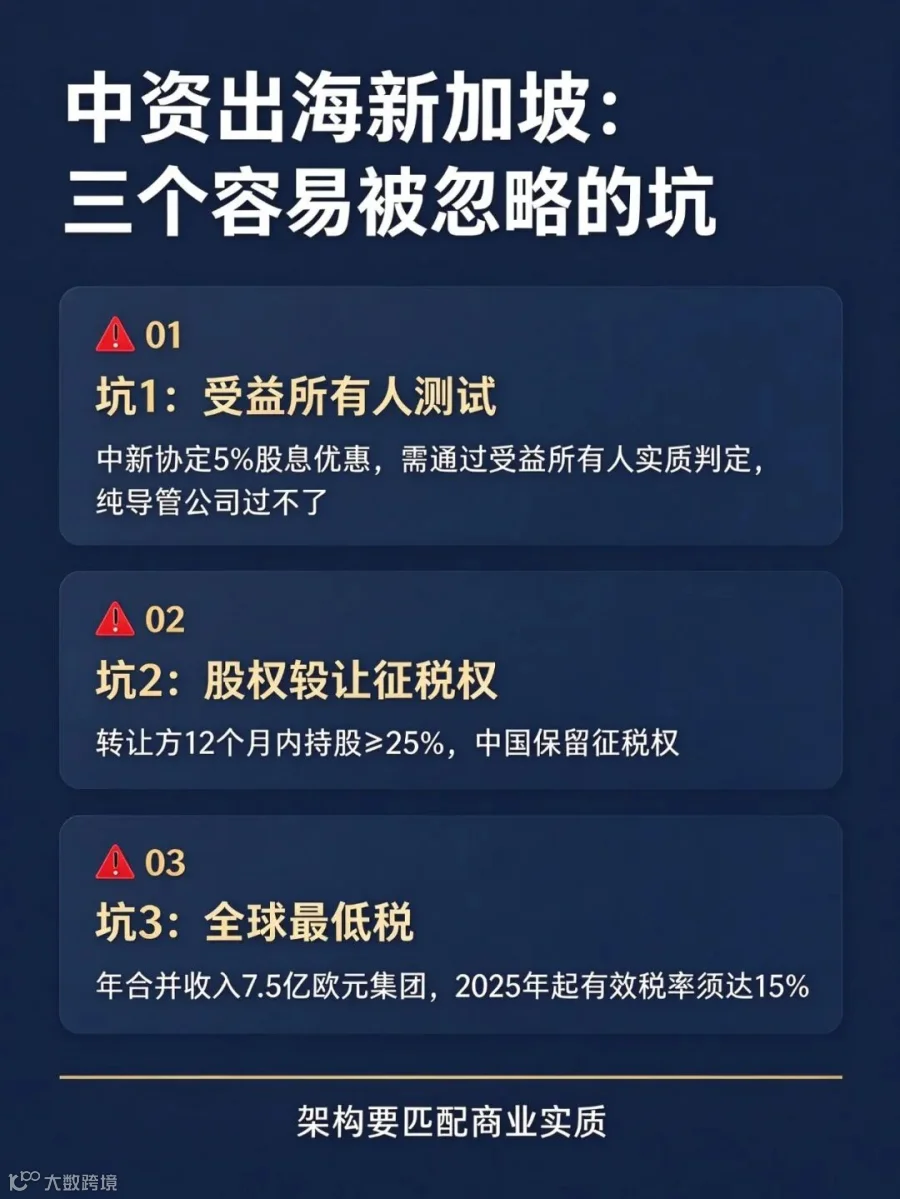
新加坡自2025年起实施全球最低税:年合并收入达到7.5亿欧元的跨国集团,在各运营辖区的有效税率须至少达到15%(IIR/DTT)。过去在新加坡靠先锋企业、GTP、FTC等优惠享受5%-10%低税率的头部中资,会面临国内补足税——传统税收激励的实际收益,也在这一轮里被补足。
四、已经设了新加坡架构怎么办:一份自查清单
不要恐慌性注销,也不要继续裸奔。按这个顺序做:
第一步:先给中间控股公司“洗一次身份”——它到底还算不算纯股权控股?
很多人以为自己是“控股公司”,其实早就不是了。检查一下这家公司是否做过下列任何一件事:
只要有其中一项,它就可能被IRAS划入非纯股权控股类别,适用严格得多的实质测试。
这是一个结构性的取舍,最好在设立之前就想清楚:是让它干净地只做持股,还是让它承担更多功能——同时也承担更多成本。
第二步:用“四个口袋”补证据,而不是补文件。
税务稽查不看纸有多厚,看事实能不能互相印证。我们通常要求客户整理四类证据:
人:新加坡本地全职雇员——雇佣合同、CPF缴纳记录、工作准证、岗位与实际工作量。
最常见的坑:挂名董事≠雇员;只配1名本地董事,通常不构成“足够的人力资源”。
场:独立办公场所——租赁合同、物业水电账单、实际使用痕迹。
最常见的坑:秘书公司地址、虚拟办公室在实质审查中几乎无效。
事:董事会/股东会记录原件、决策留痕(邮件、签批、签到)、董事出入境记录。
最常见的坑:决议签字日期与董事入境日期对不上,是最典型的败点。
钱:在新加坡实际发生的经营开支——薪酬、租金、审计、专业服务费第三方凭证。
最常见的坑:集团统一代垫、不在本地结算,等于在新加坡没花钱。
第三步:把时间轴拉回交割前12–24个月。
这是最容易被忽略也最难补救的一环——IRAS看的是“处置发生那个基期”的事实状态。
如果你手上有一笔可能在未来12个月内交割的境外资产:现在就该决策——安排董事常驻、招聘人员、落实场地,并在下一个完整年度形成稳定的本地决策记录;同时就该交易的经济实质向IRAS申请事先裁定。
如果交割已经在谈了才想起来补实质,那就晚了。那时该做的不是往空壳里塞人,而是重新设计交易路径与持有主体。
第四步:同步盘一遍中国端的四张表。
这才是完整的工作,也是最多人漏掉的部分:
ODI备案信息与实际持股结构是否一致(中间层变更有没有补申报);
《居民企业境外投资信息报告表》是否按时填报;
是否存在CFC风险(持股≥10%且合计≥50%、实际税负≤12.5%、非合 理经营需要不分配);
若上层转让方为非居民,是否触发7号公告(非居民企业间接转让中国应税财产)。
我们见过太多这样的案例:新加坡那边的架构搭得很漂亮,国内的ODI备案文件还停留在三年前。两边对不上,等于给国内检查留了一个明显的入口。
另外两条中新协定口径的硬约束,也常被忽略,建议一起纳入自查:
股息优惠要过“受益所有人”测试。中国子公司向新加坡控股母公司的股息,预提所得税可低至5%(而非10%),但前提是新加坡公司能通过受益所有人实质性判定(参照国家税务总局2018年第9号公告的5项不利因素)。纯导管公司、仅为省税而设的新加坡公司,几乎过不了这个测试。这不只是新加坡的问题——2026年,内地平台企业挚文集团就因香港中间控股公司被否定“受益所有人”身份,无法适用5%优惠,就已分配股息补税3.561亿元,被业界视为跨境税务监管升级的标志性案例。
境内股权转让,中国可能保留征税权。按中新协定,转让一方居民公司股份所得,若转让方在转让前12个月内任何时候直接或间接持股达到25%以上,财产所在国(中国)保留征税权。想用新加坡持股“洗掉”境内股权转让的中国税,这条路被协定实质性堵住了。
五、所以,新加坡到底还能不能用?
我们在给客户做选址判断时,通常看三件事:
看功能。如果这个主体要做区域总部、资金中心、研发或IP持有,新加坡依然是最优解之一——协定网络、政策清晰度、IP相关优惠(如IDI)都可叠加。但如果它唯一的功能就是“中转一层股权”,那它今天面对的合规成本,很可能已经超过了它能省下的税。
看持有期与团队。长期持有、愿意在新加坡放人放钱放决策的公司,实质成本是可以被摊薄的;短期交易型、“设立即免税”的期待,请趁早放弃。
一句话:过去省钱的是“注册的便利性”,未来省钱的是“实质的真实性”。
架构从来不是商品,它是你经营事实的税务表述。
当表述和事实不一致的时候,被调整的不是事实——是税。

六、写在最后
做跨境服务这些年,我们听得最多的一句话是:“别人都这么干。”
别人这么干,不代表别人没被查;就算别人没被查,也不代表这套做法能在你这里撑到交割那一天——因为规则每年都在变,而你的交割日通常只有一次。
1新元可以注册一家新加坡公司。
但让它真正值钱的,从来不是那1新元。
你的架构现在在第几层?有没有做过一次完整的“经济实质体检”?评论区聊聊,我们看到会回。如果你正在规划或调整新加坡控股架构、跨境股权安排,也可以把具体业务场景告诉我们——海企达国际商务咨询(海企达:13692197501),专注企业出海与国际商务服务,帮你把架构做对,把风险挡在前面。