


标普全球评级对57家区域性银行的研究显示,由于所在区域经济状况的差异,银行信用质量将进一步分化。
同时,中国银行业的尾部风险正在减弱。这一趋势得益于经济更强区域贷款增速更快,以及监管干预加强促进了行业的整合和弱小机构的退出。
进入标普全球评级小程序,阅读报告全文《中国50大区域性银行:尾部风险减退,信用分化加速》。

地理位置决定区域性银行信用差距
地理位置是区域性银行信用水平的一个重要提示。样本区域性银行当中,三分之一银行的信用质量评估与行业平均水平相当,其中部分银行的多个信用指标均超出全国基准线。这些表现较优的银行展现出更强的发展势头、盈利能力或资产质量,很大程度上就是受惠于所在区域经济韧性较强。
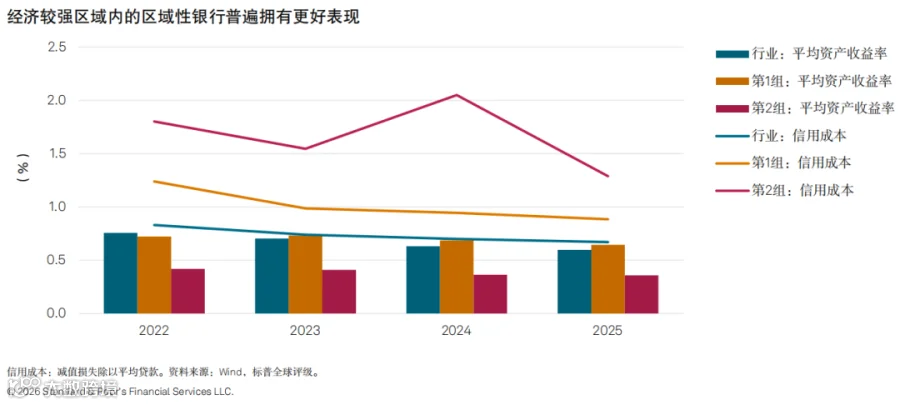
区域性银行半数以上的贷款都是投向所在区域,因此其业务能否良性发展,要看当地经济表现如何,以及相应的贷款增长是快是慢。2022-2025年间,经济较强的第1梯队区域实现平均每年9.7%的贷款增速,跑赢第2梯队区域6.9%的平均增速。
我们认为,虽然第1梯队区域贷款增速相对较高,但其风险仍然可控,因为和全行业一样,高风险领域贷款投放的占比正在缩小。此外,这些地区经济形势更好,企业利润和居民收入更高,银行资产质量更优,盈利能力更强。
主要由于信用拨备成本更低,第1组银行(处于第1梯队区域的银行)平均资产收益率(ROAA)的平均值持续超出第2组银行(处于第2梯队区域的银行)约30个基点。
系统冲击风险正在下降
我们评估发现,头部区域性银行呈现出越来越强的稳定性。由于近几年地方政府所赋予职能的变化,这些银行的贷款投放重心正在逐步脱离弱资质城投、房地产等高风险领域。
这将继续帮助银行改善资产质量。过去十年,样本区域性银行不良贷款加关注类贷款平均占比从5.46%下降至3.77%,不良加关注类拨备覆盖率更是从不足60%大幅增加到90%以上,已经超出了当前全行业的平均水平。
欠发达地区区域性银行仍面临结构性挑战,包括业务扩张受限、风险调整后回报水平较低、借款人偿债能力削弱等。但随着贷款投放向更富庶地区转移,整体系统风险正在减退。
57家头部区域性银行当中,第1组银行贷款资产占比已从2022年的72%上升到2025年的74%。此外,监管的加强也在促进中小区域性银行的改革和整合。
通过清退弱小机构,让资本实力强的银行占据更重要的地位,传染风险应能缓解,发生严重系统性事件的概率应能降低。
编译:张心琴
点击进入标普全球评级小程序
阅读报告全文

#标普全球评级 #区域性银行