

过去二十年,房产在多数家庭的资产配置中,几乎等同于“只涨不跌”的默认选项。但这个默认选项,最近几年正在被打破:空置率逐步走高,租金回报率持续下滑,想转手时挂牌大半年无人问津,也已不算新鲜事。
更棘手的是卖出之后的处境。存款利率一年低于一年,资金存放在银行难以跑赢通胀;继续持有房产,租金又覆盖不了持有成本,还要额外投入维修和招租的精力。手里有闲置房产的人,大多卡在这个两难里:留着不挣钱,卖了不知道放哪。
近两年,“金融房产”的说法逐渐进入大众视野。思路并不复杂——将闲置的实体房产出售,置换为香港储蓄分红险,每年固定获得一笔现金流,相当于“租金”,按总价计算大约为7%。不用装修、不用招租、不用与租客周旋,省心程度与实体房产不在一个量级。
置换金融房产的三个理由
为什么有人愿意做这样的置换?归根结底,是三个绕不开的理由。
✅第一个理由:稳健跑赢贬值,资金有处安放
内地定存利率这几年一路走低,多数城市的租金回报率也仅1%上下。香港储蓄分红险方面,20年复利接近6%,长期可做到6.5%左右,收益写入合同,在保本基础上稳健增值,波动比房产和股票都小。

同时,它支持美元、港元、人民币多币种投保,天然对冲单一货币贬值的风险。孩子未来出国读书、自己计划海外养老,这笔钱在币种上也更为灵活。
✅第二个理由:急需用钱,随时可取
二手房交易周期长、税费高,真到急用钱的时候,往往只能降价出售。保单则不同,随时可以退保,无需折价,流动性反而优于房产,应对突发资金需求更为从容。
✅第三个理由:传承后代,省事省心
房产传承下去,要面对过户、税费、遗产纠纷等环节。保单可以直接指定受益人,绕开大部分麻烦;多数产品还支持无限次更换被保人、分拆保单,一份保单能拆给几个子女,让后来者继续享受这份现金流。
三种城市版方案
1️⃣一线城市版:200万人民币×5年
将一线城市价值1000万人民币的闲置房产出售,置换为同等价值的香港“金融房产”,每年供款200万,供5年,共投资1000万。
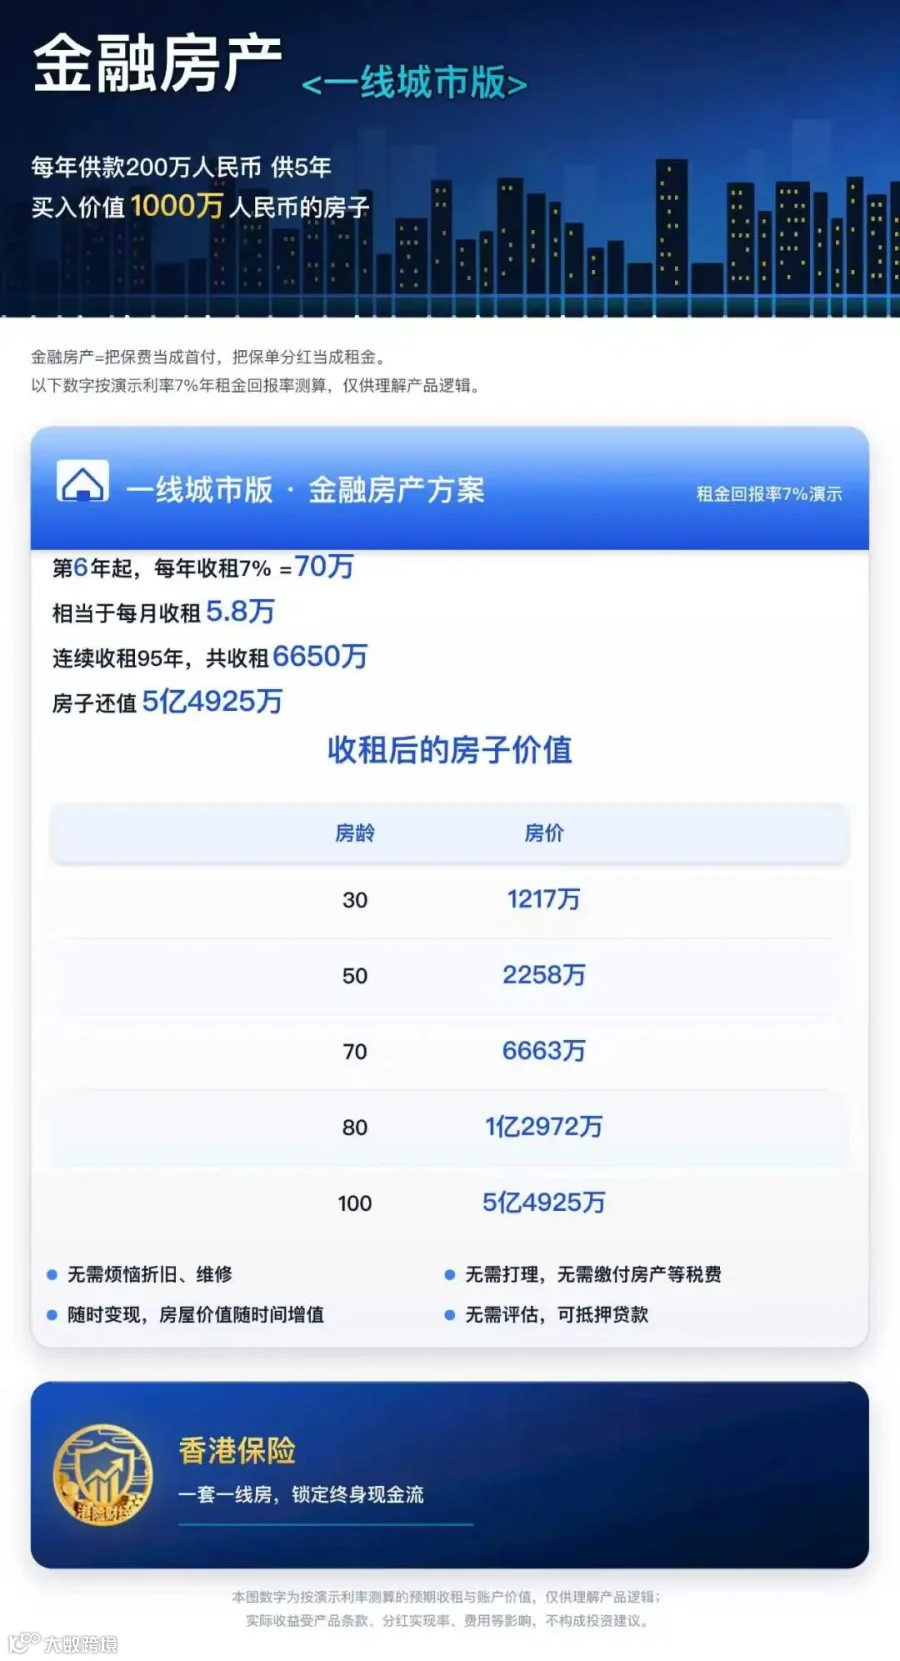
从第6年起,每年收租70万,相当于每月约5.8万的稳定“租金”收入,连续收租95年,共收租6650万。
此时房产还值5亿4925万,增值超54倍,远超传统房产投资的增值速度。
2️⃣二线城市版:60万人民币×5年
将二线城市价值300万人民币的闲置房产出售,置换为同等价值的香港“金融房产”,每年供款60万,供5年,共投资300万。

从第6年起,每年收租21万,相当于每月约1.75万的稳定“租金”收入,连续收租95年,共收租1995万。
此时房产还值1亿6476万,增值超54倍,远超传统房产投资的增值速度。
3️⃣三四线城市版:20万人民币×5年
将三四线城市价值100万人民币的闲置房产出售,置换为同等价值的香港“金融房产”,每年供款20万,供5年,共投资100万。
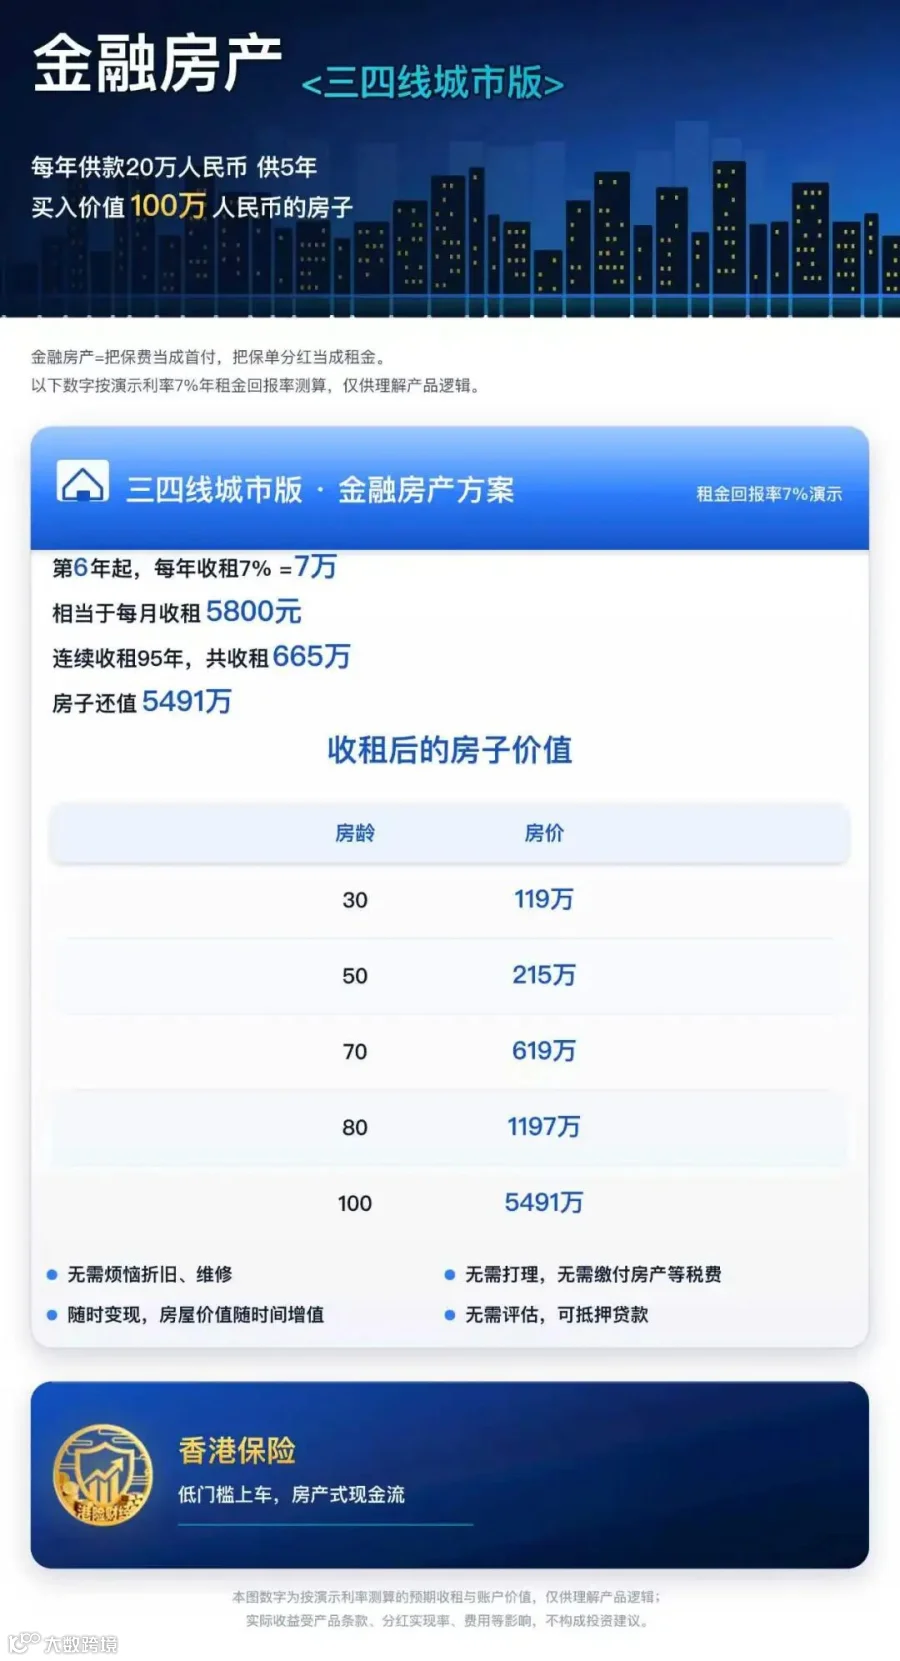
从第6年起,每年收租7万,相当于每月约5800元的稳定“租金”收入,连续收租95年,共收租665万。
三档方案的增值倍数都超过54倍,这不是传统房产能够跑出的速度。
这份“租金”是终身的,从第6年开始领取,一直领下去,不用看租客脸色,也不用担心租金市场的波动。说到底,就是把一套要操心的房子,换成一份能自己生钱的现金流。
当然,这个思路更适合手里确实有闲置房产、且这笔钱短期内用不上的人——房子能不能顺利出手、钱能放多久,想清楚再动手。
跨境家办总部-香港 香港
国内运营中心-杭州 杭州
中部运营中心-郑州 郑州
湾区运营中心-广州 广州
西北运营中心-西安 西安

2025环球保险发展报告
2025全球私行财富管理报告
2025全球移民市场分析报告
2025全球留学市场分析报告
不同地区家办设立服务流程
全球十大离岸信托所属地发展报告
企业出海“法-税-财-商”合规服务
法律保家办集团:核心业务概览
我招募直营合伙人,不看学历看什么?
跨境家族办公室事业的战略决胜之路
跨境家办服务与香港储蓄险销售实战指南
中国高净值人士三大法律风险深度解析
从霍金斯能量层级,看跨境家办的成功之道
顶尖金融人拥抱跨境配置,而平庸者固守偏见
从《非暴力沟通》看跨境家办事业的经营之道
娃哈哈宗氏百亿财产案在香港迎来重大裁决
..............................................................
跨境家办全媒体矩阵
公众号编辑文字超2000万字
原创超900篇 文章超5000篇
家办集团高级合伙人4500人+
家办集团财富管理规模超千亿
服务高客超3000人 粉丝40万+
