


2026 年 8 月乘用车销量 TOP20 车企合计市场占比 80.87%,市场份额高度集中。车型结构上,SUV 占比 54.67%,轿车占比 39.87%,MPV 占比 4.71%,交叉型车型占比 0.75%,SUV 依旧是市场主力品类。
榜单头部,比亚迪汽车以 217956 辆的本期销量位居首位,同比下滑 25.44%;吉利汽车销量 151105 辆,同比下降 25.52%;奇瑞汽车 83423 辆,同比下滑 21.95%,前三家企业领跑榜单,但同比均出现回落。
增长车企集中在新能源赛道,零跑汽车销量 71536 辆,同比增长 47.11%,是 TOP20 中涨幅最高企业;理想汽车销量 37310 辆,同比增长 32.88%;上汽乘用车销量 31271 辆,同比增长 29.06%;蔚来汽车销量 35989 辆,同比上涨 8.88%。其余多数车企同比呈下滑态势,上汽大众降幅最大,达到 38.44%。
整体来看,8 月乘用车市场头部聚集效应显著,传统头部车企销量承压,部分新势力品牌保持亮眼增长。

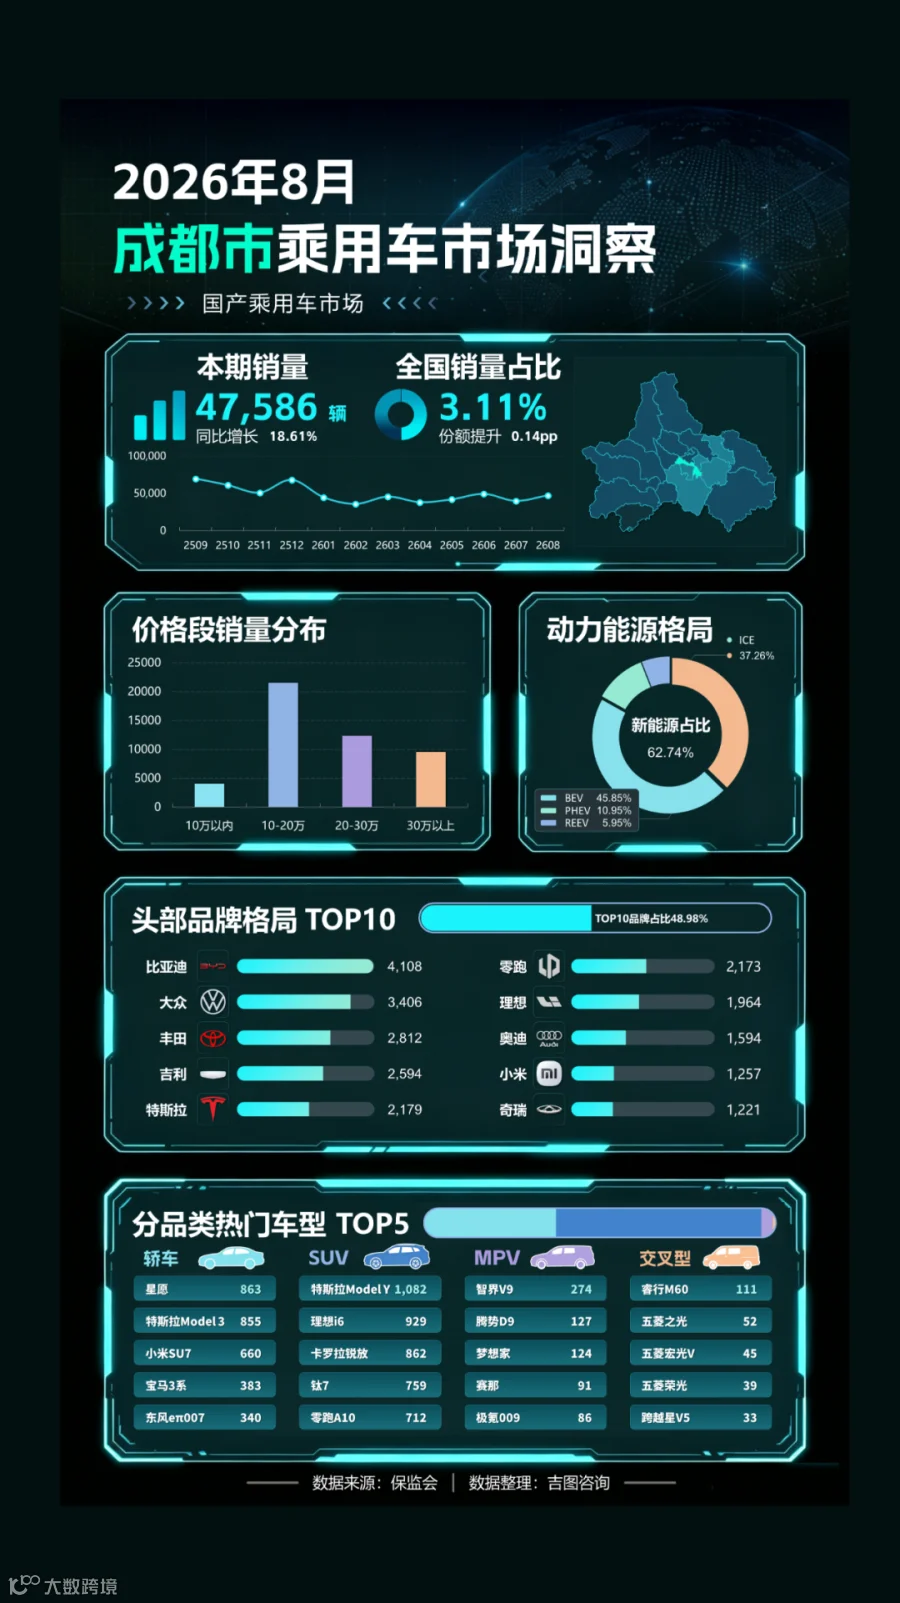
2026 年 8 月成都乘用车本期销量 47586 辆,同比下降 18.35%,在全国销量占比 3.1%,市场份额较上期提升 0.14 个百分点。动力结构上,新能源车型占比 62.74%,其中纯电 BEV 占 45.85%,插混 PHEV 占 10.95%,增程 REEV 占 5.95%,燃油车 ICE 占 37.26%,新能源已经成为当地市场主力。
价格段来看,10-20 万区间销量最高,是成都乘用车消费核心区间。头部 TOP10 品牌合计市场占比 48.98%,比亚迪以 4108 辆居于首位,大众、丰田紧随其后,零跑、理想、小米等新能源品牌跻身榜单前列。
分品类车型中,轿车、SUV 品类选择丰富。轿车板块星愿 863 辆、特斯拉 Model3 855 辆;SUV 板块特斯拉 ModelY 销量 1082 辆领跑;MPV 市场智界 V9 销量 274 辆;交叉型车型以客行 M60 销量 111 辆领先。整体市场新能源渗透率较高,中端价位车型更受成都消费者青睐。
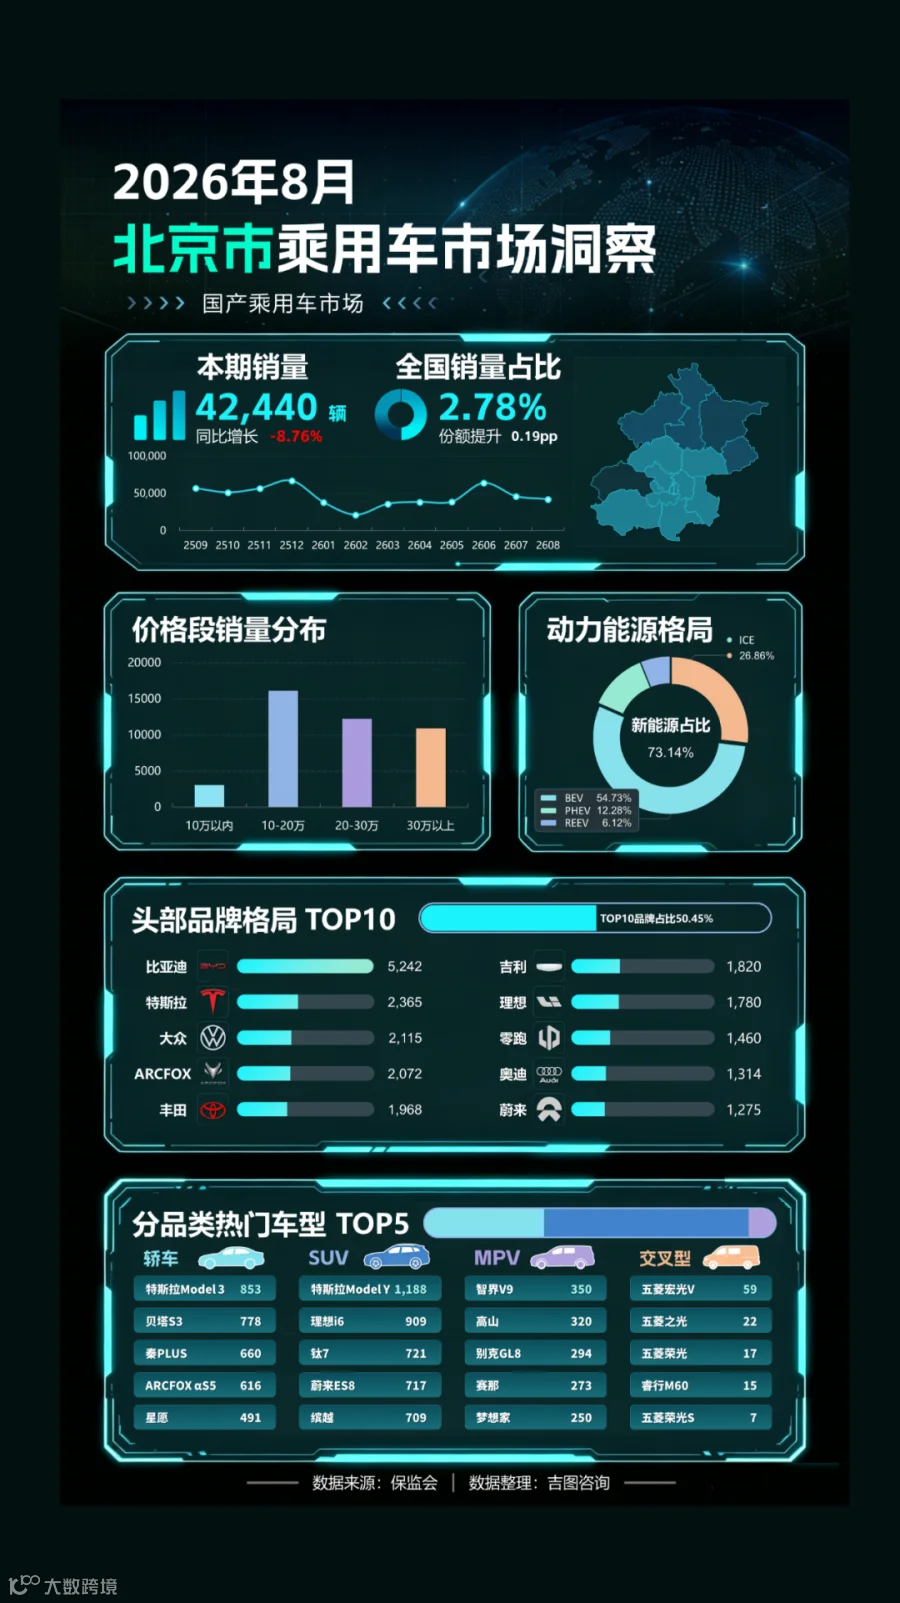
2026 年 8 月北京乘用车本期销量 42440 辆,同比下降 16.38%,全国销量占比 2.78%,市场份额提升 0.19 个百分点。动力结构上,新能源占比 73.14%,其中纯电 BEV 占 54.73%,插混 PHEV 占 12.28%,增程 REEV 占 6.12%,燃油车 ICE 占 26.86%,新能源渗透率处于高位。
价格段分布中,10-20 万区间销量最高,20 万以上市场需求同样旺盛。TOP10 头部品牌合计占比 50.45%,比亚迪以 5242 辆领跑,特斯拉、大众紧随其后,极狐、理想、蔚来等新能源品牌跻身前十。
分品类车型来看,轿车板块特斯拉 Model3 销量 853 辆领先;SUV 板块特斯拉 ModelY 销量 1188 辆位居第一;MPV 市场智界 V9 销量 350 辆排名首位;交叉型车型五菱宏光 V 以 59 辆领跑品类。北京市场新能源接受度高,高端车型消费潜力突出。
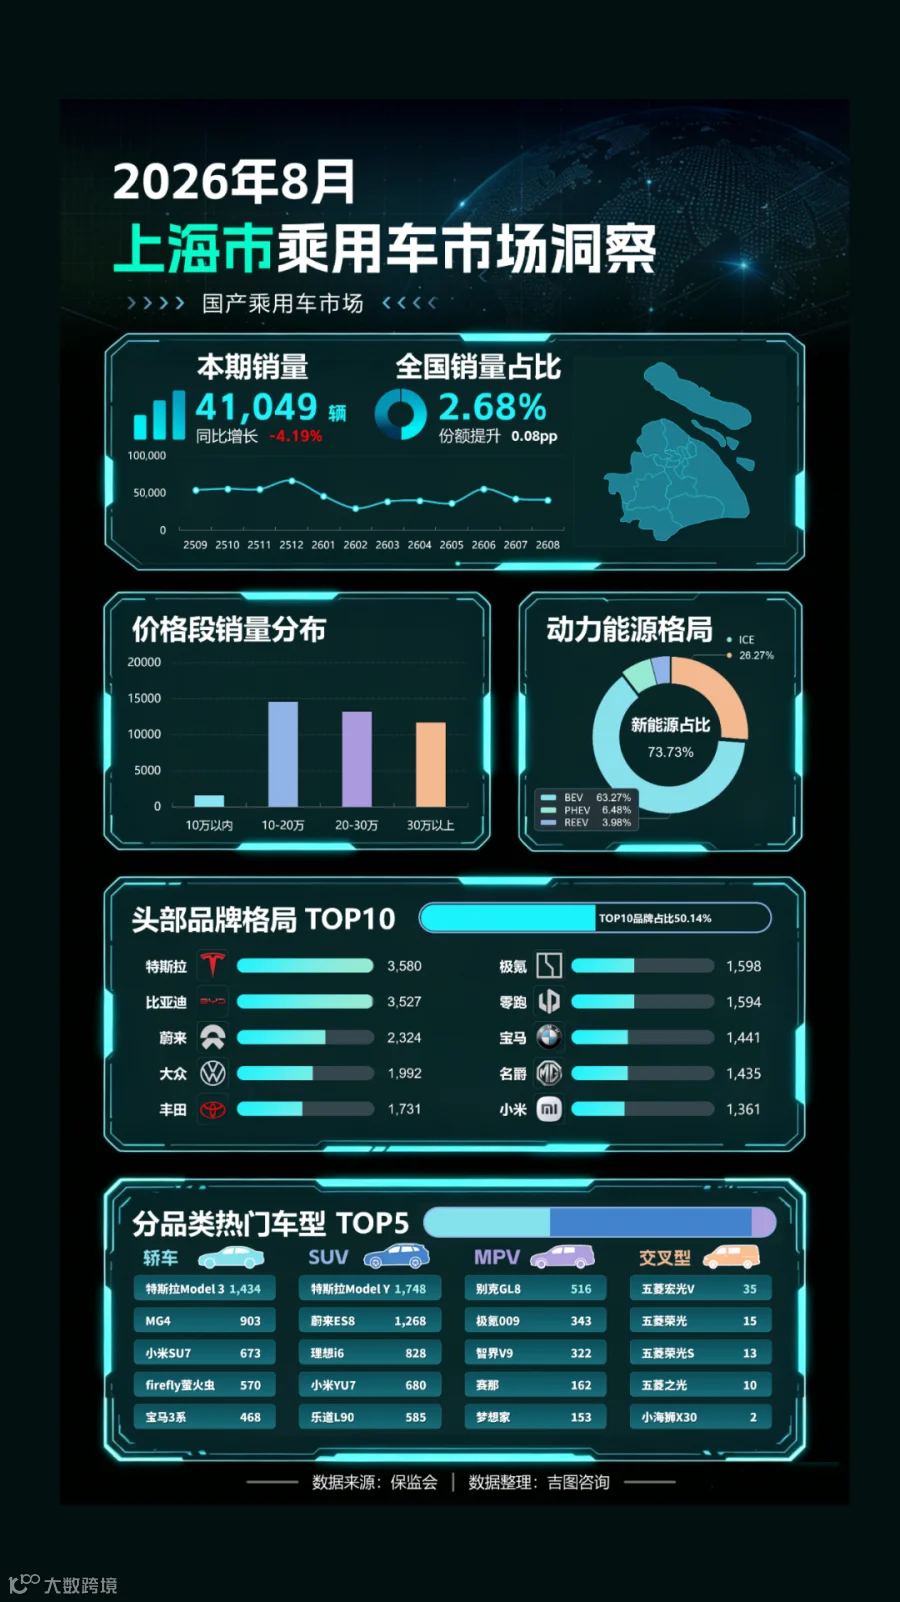
2026 年 8 月上海乘用车本期销量 41049 辆,同比下降 19.54%,全国销量占比 2.68%,市场份额提升 0.08 个百分点。动力结构上,新能源占比 73.73%,其中纯电 BEV 占 63.27%,插混 PHEV 占 6.48%,增程 REEV 占 3.98%,燃油车 ICE 占 26.27%,纯电车型在当地市场占据绝对主力地位。
价格段分布中,10-20 万区间销量最高,20 万及以上高端市场需求强劲。TOP10 头部品牌合计占比 50.14%,特斯拉以 3580 辆小幅领先,比亚迪 3527 辆紧随其后,蔚来、极氪、小米等新能源品牌稳居榜单前列。
分品类车型来看,轿车板块特斯拉 Model3 销量 1434 辆领跑;SUV 板块特斯拉 ModelY 销量 1748 辆位居第一;MPV 市场别克 GL8 销量 516 辆排名首位;交叉型车型五菱宏光 V 以 35 辆领跑品类。上海市场新能源渗透率较高,纯电车型消费需求突出。
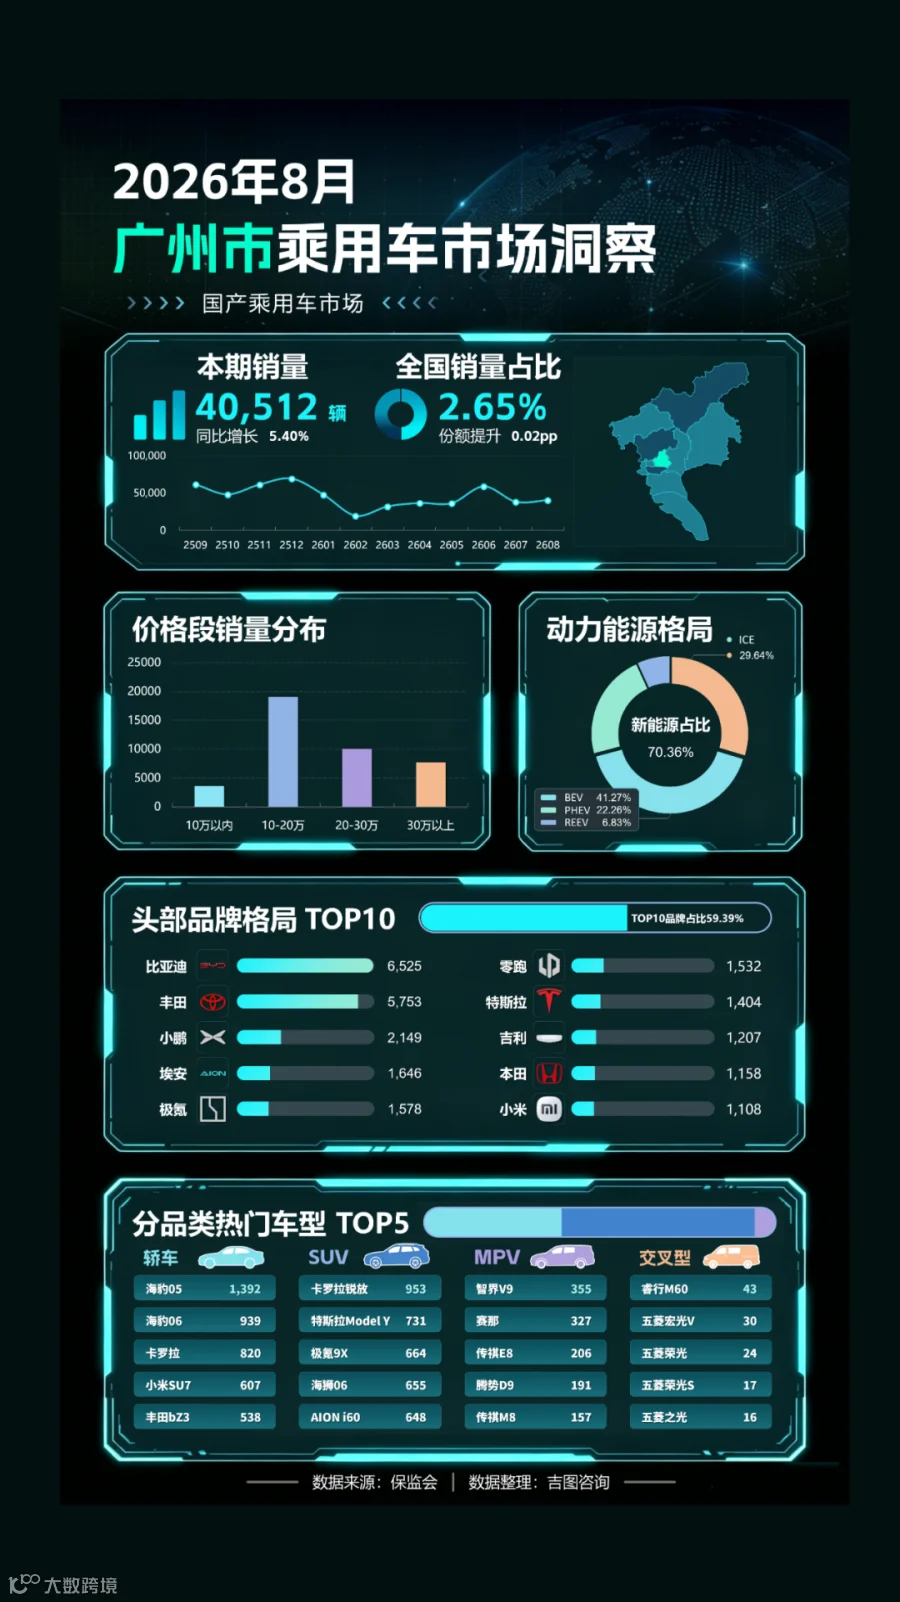
2026 年 8 月广州乘用车本期销量 40512 辆,同比下降 21.56%,全国销量占比 2.65%,市场份额提升 0.02 个百分点。动力结构上,新能源占比 70.36%,其中纯电 BEV 占 41.27%,插混 PHEV 占 22.26%,增程 REEV 占 6.83%,燃油车 ICE 占 29.64%,插混车型在本地市场表现突出。
价格段分布中,10-20 万区间销量最高,是广州汽车消费主力区间。TOP10 头部品牌合计占比 59.39%,比亚迪以 6525 辆领跑榜单,丰田 5753 辆紧随其后,小鹏、埃安、极氪等品牌跻身前十。
分品类车型来看,轿车板块海豹 05 销量 1392 辆领跑;SUV 板块卡罗拉锐放销量 953 辆位居第一;MPV 市场智界 V9 销量 355 辆排名首位;交叉型车型客行 M60 以 43 辆领跑品类。广州新能源渗透率处于高位,本地品牌与日系品牌共同瓜分市场。
2026 年 8 月杭州乘用车本期销量 34960 辆,同比下降 18.40%,全国销量占比 2.29%,市场份额提升 0.10 个百分点。动力结构上,新能源占比 68.82%,其中纯电 BEV 占 52.37%,插混 PHEV 占 10.79%,增程 REEV 占 5.66%,燃油车 ICE 占 31.18%,纯电车型在新能源板块占据主导。
价格段分布中,10-20 万区间销量最高,20 万以上市场需求稳定。TOP10 头部品牌合计占比 60.23%,丰田以 3711 辆居于首位,比亚迪 3148 辆紧随其后,特斯拉、大众、零跑等品牌位列前十。
分品类车型来看,轿车板块特斯拉 Model3 销量 1537 辆领跑;SUV 板块卡罗拉锐放销量 1390 辆位居第一;MPV 市场智界 V9 销量 229 辆排名首位;交叉型车型五菱宏光 V、五菱荣光、五菱之光均为 57 辆,并列领跑品类。杭州市场新能源渗透率较高,燃油与新能源品牌竞争激烈。

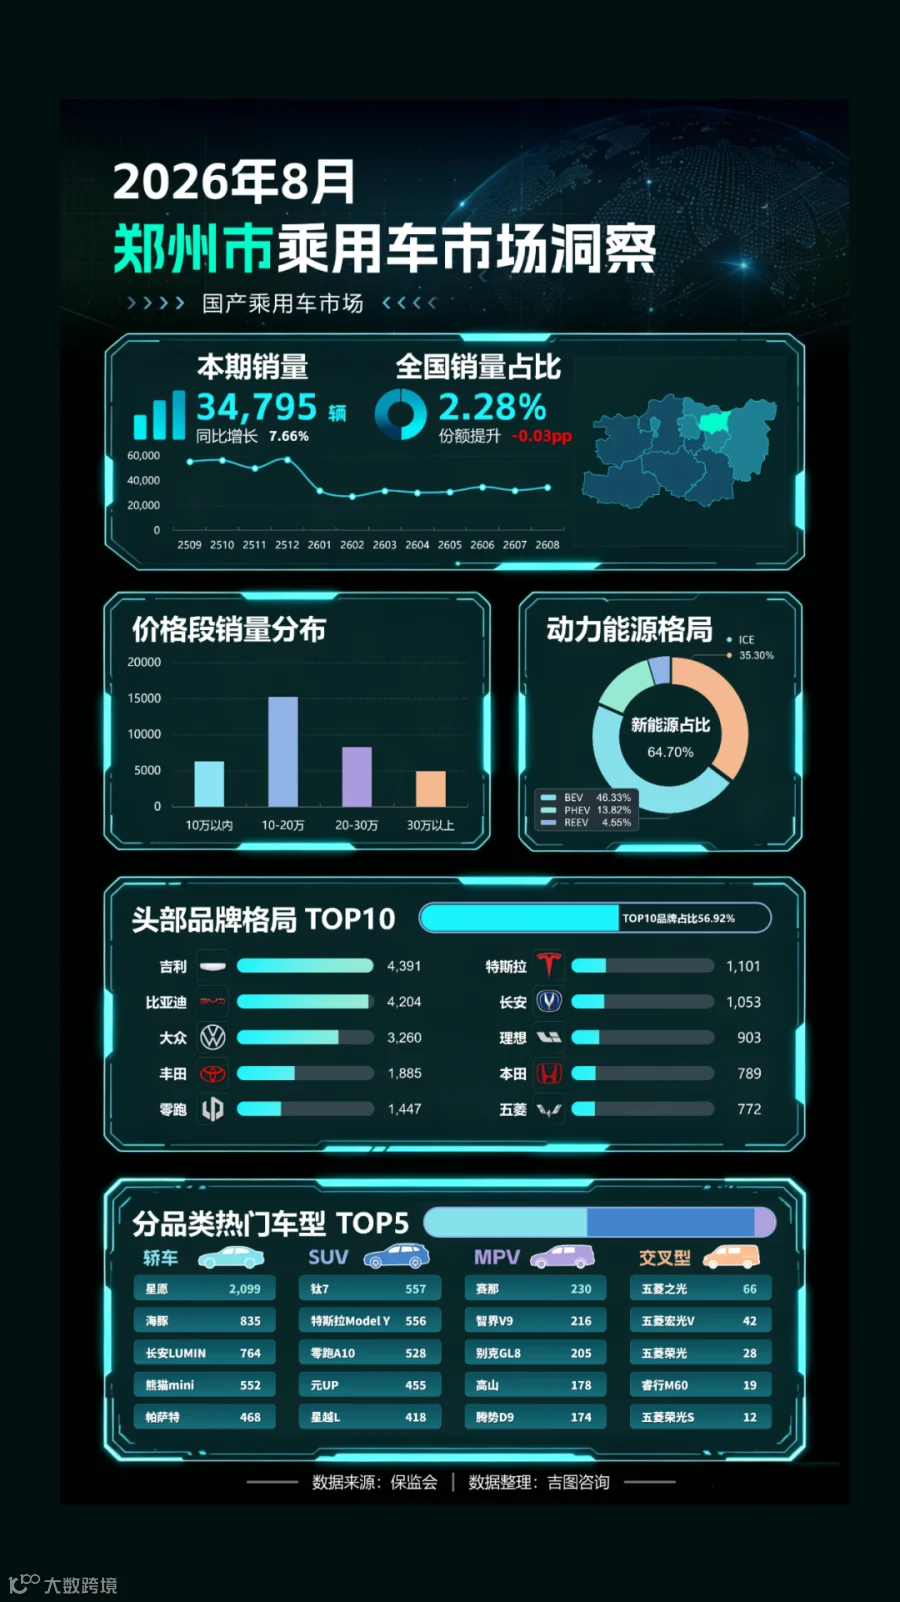
2026 年 8 月郑州乘用车本期销量 34795 辆,同比下降 23.17%,全国销量占比 2.28%,市场份额下降 0.03 个百分点。动力结构上,新能源占比 64.70%,其中纯电 BEV 占 46.33%,插混 PHEV 占 13.82%,增程 REEV 占 4.55%,燃油车 ICE 占 35.30%,新能源成为当地市场主力。
价格段分布中,10-20 万区间销量最高,10 万以内车型也具备可观市场体量。TOP10 头部品牌合计占比 56.92%,吉利以 4391 辆领跑,比亚迪 4204 辆紧随其后,大众、丰田、零跑等品牌位列前十。
分品类车型来看,轿车板块星愿销量 2099 辆领跑;SUV 板块钛 7 销量 557 辆位居第一;MPV 市场赛那销量 230 辆排名首位;交叉型车型五菱之光以 66 辆领跑品类。郑州市场中端车型需求旺盛,自主品牌在本地市场竞争力较强。
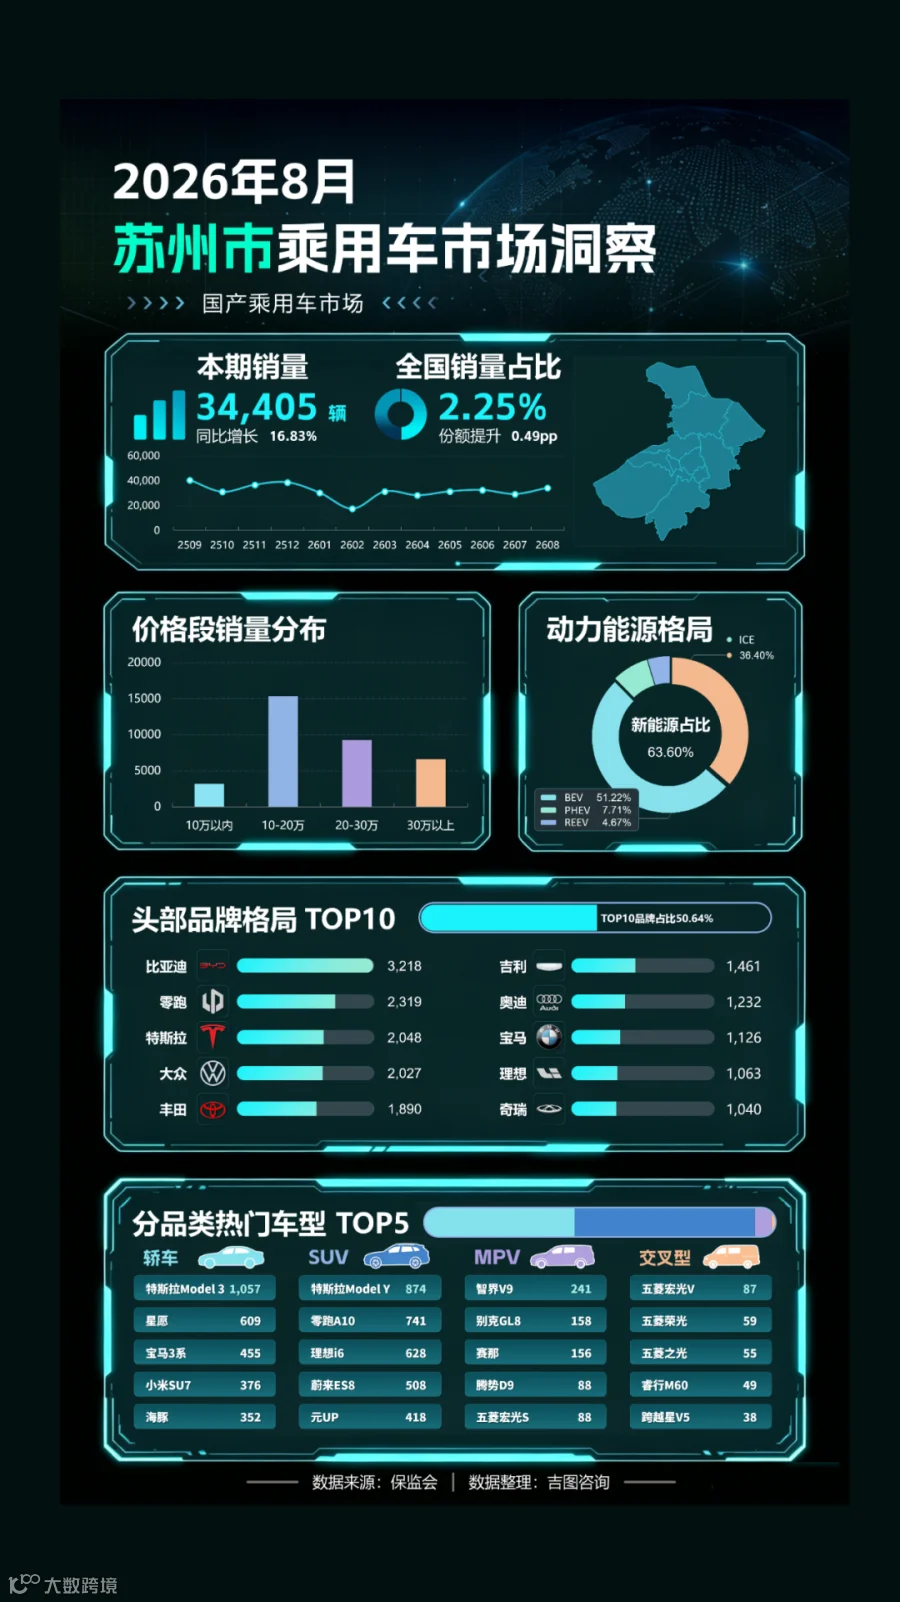
2026 年 8 月苏州乘用车本期销量 34405 辆,同比下降 0.61%,全国销量占比 2.25%,市场份额提升 0.49 个百分点。动力结构上,新能源占比 63.60%,其中纯电 BEV 占 51.22%,插混 PHEV 占 7.71%,增程 REEV 占 4.67%,燃油车 ICE 占 36.40%,纯电车型在新能源板块占据主导。
价格段分布中,10-20 万区间销量最高,20 万以上市场需求稳定。TOP10 头部品牌合计占比 50.64%,比亚迪以 3218 辆居于首位,零跑 2319 辆紧随其后,特斯拉、大众、丰田等品牌位列前十。
分品类车型来看,轿车板块特斯拉 Model3 销量 1057 辆领跑;SUV 板块特斯拉 ModelY 销量 874 辆位居第一;MPV 市场智界 V9 销量 241 辆排名首位;交叉型车型五菱宏光 V 以 87 辆领跑品类。苏州市场整体销量保持平稳,自主品牌与外资品牌竞争态势均衡。
2026 年 8 月深圳乘用车本期销量 32334 辆,同比下降 20.27%,全国销量占比 2.11%,市场份额提升 0.05 个百分点。动力结构上,新能源占比 72.92%,其中纯电 BEV 占 50.47%,插混 PHEV 占 13.04%,增程 REEV 占 9.40%,燃油车 ICE 占 27.08%,新能源渗透率处于高位。
价格段分布中,10-20 万区间销量最高,20 万以上高端车型需求强劲。TOP10 头部品牌合计占比 53.06%,比亚迪以 3686 辆领跑,丰田 2784 辆紧随其后,理想、小鹏、小米等新能源品牌稳居前十。
分品类车型来看,轿车板块小米 SU7 销量 843 辆领跑;SUV 板块小米 YU7 销量 764 辆位居第一;MPV 市场腾势 D9 销量 494 辆排名首位;交叉型车型五菱宏光 V 以 30 辆领跑品类。深圳市场高端新能源车型需求旺盛,本土新能源品牌竞争力突出。

2026 年 8 月重庆乘用车本期销量 31459 辆,同比下降 20.46%,全国销量占比 2.06%,市场份额提升 0.04 个百分点。动力结构上,新能源占比 68.93%,其中纯电 BEV 占 49.48%,插混 PHEV 占 13.24%,增程 REEV 占 6.21%,燃油车 ICE 占 31.07%,新能源成为本地消费主力。
价格段分布中,10-20 万区间销量最高,是重庆汽车消费核心区间。TOP10 头部品牌合计占比 51.99%,比亚迪以 3465 辆领跑,吉利 2001 辆紧随其后,深蓝、丰田、长安等品牌进入前十榜单。
分品类车型来看,轿车板块深蓝 L06 销量 682 辆领跑;SUV 板块启源 Q05 销量 716 辆位居第一;MPV 市场智界 V9 销量 126 辆排名首位;交叉型车型客行 M60 以 144 辆领跑品类。重庆市场自主品牌优势明显,本土新能源车型市场热度较高。

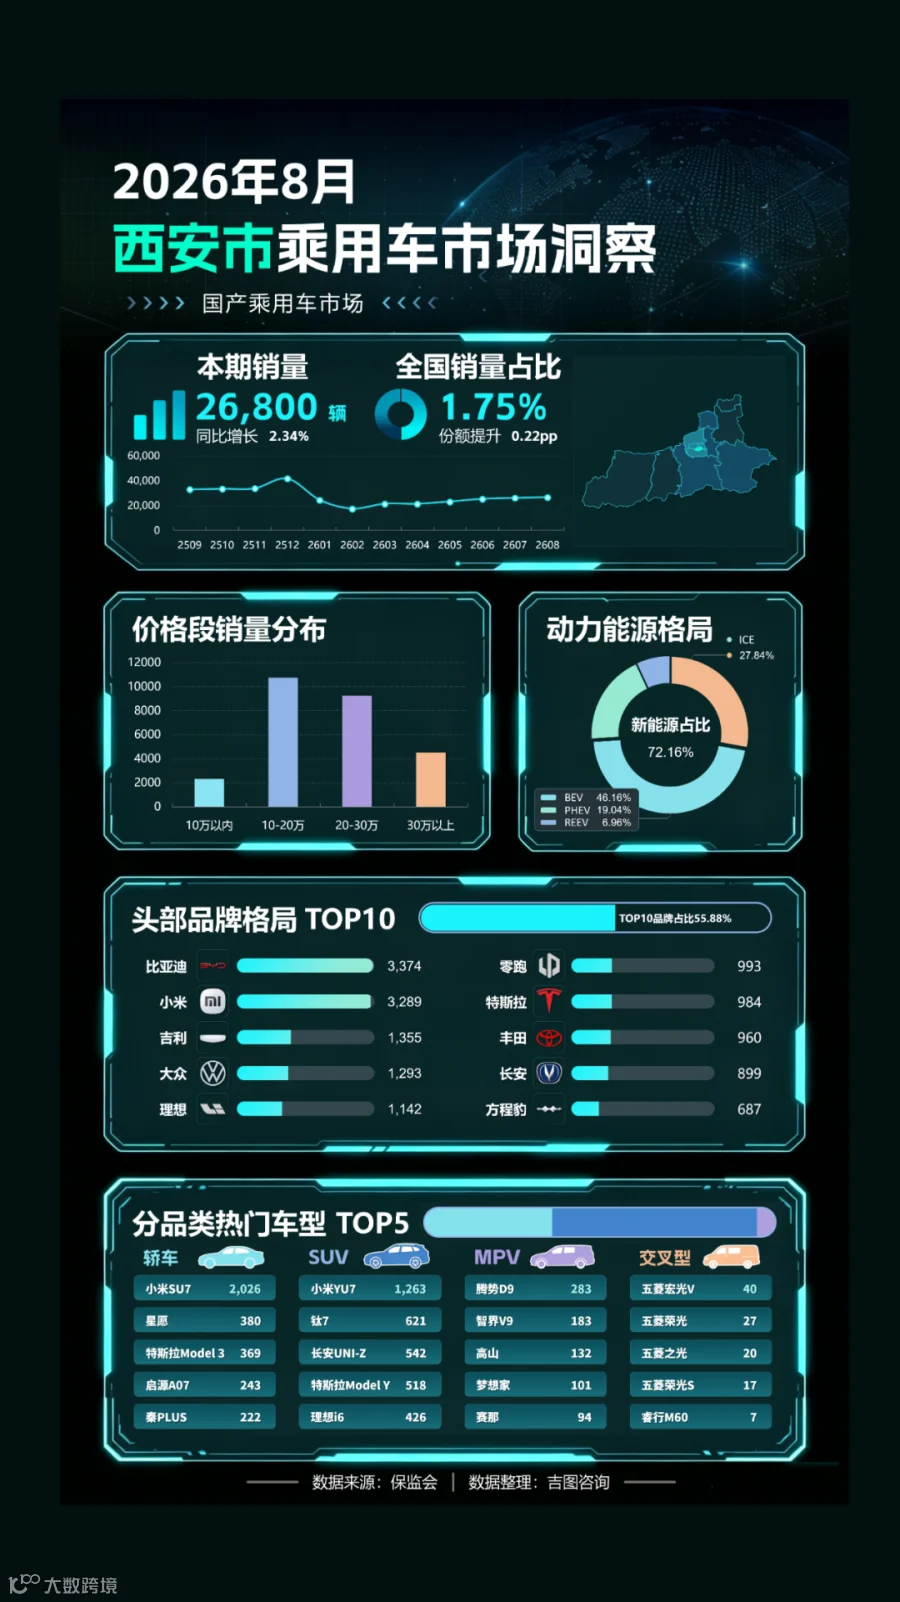
2026 年 8 月西安乘用车本期销量 26800 辆,同比下降 10.62%,全国销量占比 1.75%,市场份额提升 0.22 个百分点。动力结构上,新能源占比 72.16%,其中纯电 BEV 占 46.16%,插混 PHEV 占 19.04%,增程 REEV 占 6.96%,燃油车 ICE 占 27.84%,新能源渗透率处于较高水平。
价格段分布中,10-20 万区间销量最高,20-30 万车型同样具备可观需求。TOP10 头部品牌合计占比 55.88%,比亚迪以 3374 辆领跑,小米 3289 辆紧随其后,吉利、大众、理想等品牌位列前十。
分品类车型来看,轿车板块小米 SU7 销量 2026 辆领跑;SUV 板块小米 YU7 销量 1263 辆位居第一;MPV 市场腾势 D9 销量 283 辆排名首位;交叉型车型五菱宏光 V 以 40 辆领跑品类。西安新能源消费市场活力较强,国产新能源车型市场表现亮眼。
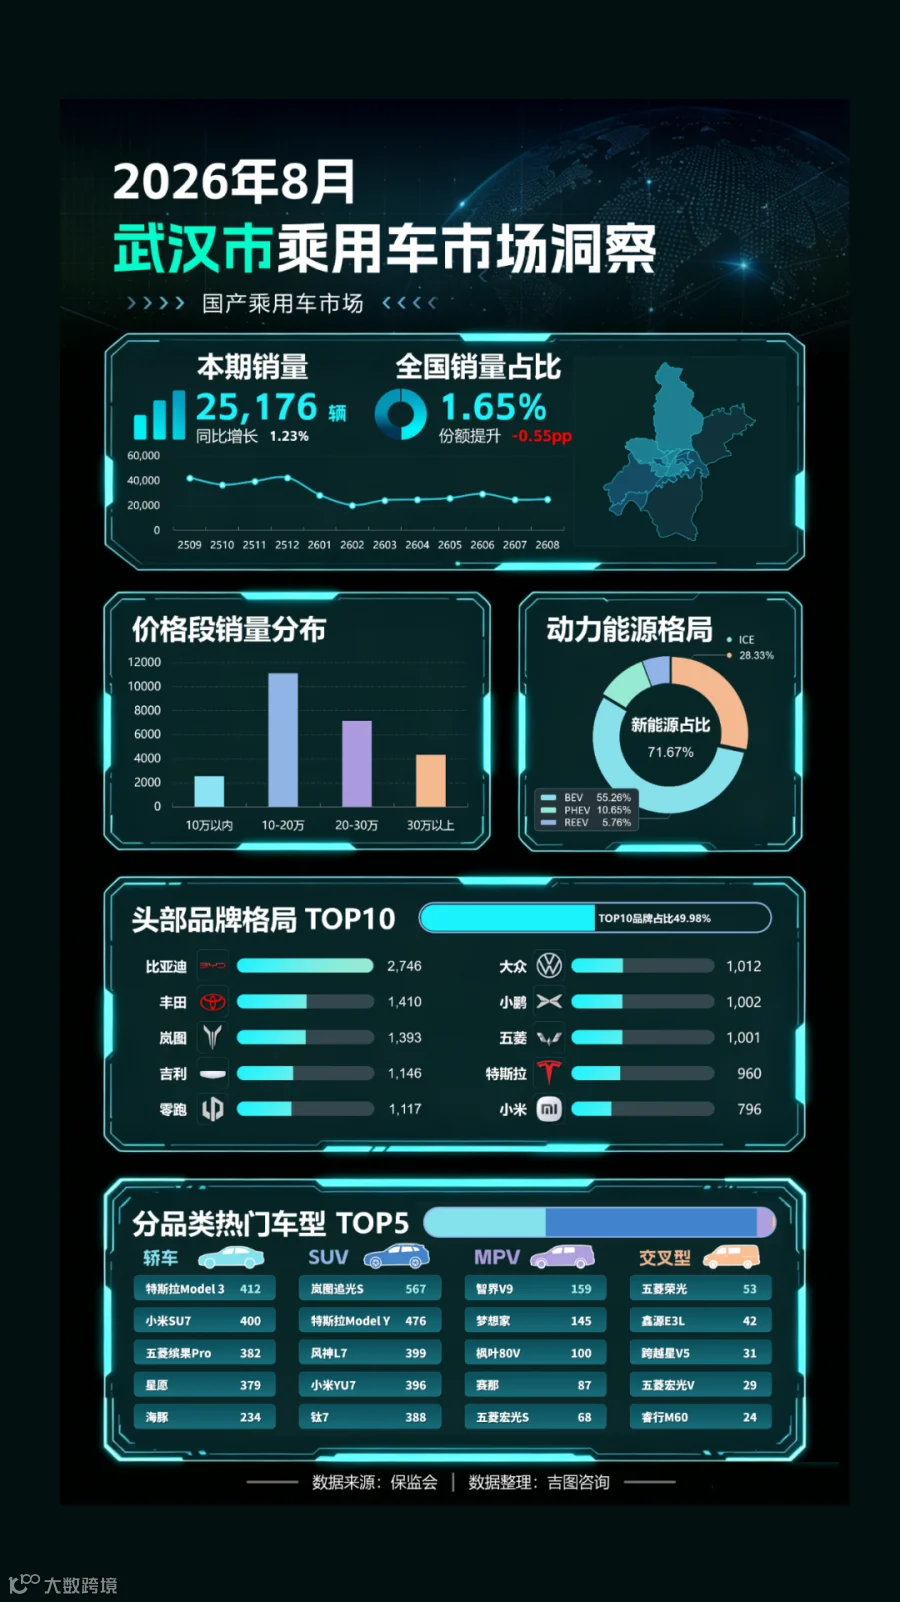
2026 年 8 月武汉乘用车本期销量 25176 辆,同比下降 41.61%,全国销量占比 1.65%,市场份额下降 0.55 个百分点。动力结构上,新能源占比 71.67%,其中纯电 BEV 占 55.26%,插混 PHEV 占 10.65%,增程 REEV 占 5.76%,燃油车 ICE 占 28.33%,新能源是本地市场主力。
价格段分布中,10-20 万区间销量最高,20 万以上车型需求稳定。TOP10 头部品牌合计占比 49.98%,比亚迪以 2746 辆领跑,丰田 1410 辆紧随其后,岚图、吉利、零跑等品牌进入前十。
分品类车型来看,轿车板块特斯拉 Model3 销量 412 辆领跑;SUV 板块岚图追光 S 销量 567 辆位居第一;MPV 市场智界 V9 销量 159 辆排名首位;交叉型车型五菱荣光以 53 辆领跑品类。武汉市场新能源渗透率较高,本地车企产品拥有一定市场体量。
2026 年 8 月宁波乘用车本期销量 23632 辆,同比下降 17.70%,全国销量占比 1.55%,市场份额提升 0.08 个百分点。动力结构上,新能源占比 66.36%,其中纯电 BEV 占 46.37%,插混 PHEV 占 15.40%,增程 REEV 占 4.59%,燃油车 ICE 占 33.64%。
价格段分布中,10-20 万区间销量最高,20-30 万、30 万以上车型需求稳定。TOP10 头部品牌合计占比 59.95%,极氪以 2394 辆领跑,比亚迪 2237 辆紧随其后,欧尚、丰田、零跑等品牌进入前十。
分品类车型来看,轿车板块海豹 05 销量 811 辆领跑;SUV 板块欧尚 X5 PLUS 销量 1834 辆位居第一;MPV 市场极氪 009 销量 151 辆排名首位;交叉型车型五菱荣光以 50 辆领跑品类。宁波市场头部品牌集中度较高,本土新能源品牌市场表现突出。

2026 年 8 月天津乘用车本期销量 22769 辆,同比下降 22.91%,全国销量占比 1.49%,市场份额下降 0.02 个百分点。动力结构上,新能源占比 68.73%,其中纯电 BEV 占 40.27%,插混 PHEV 占 22.26%,增程 REEV 占 6.19%,燃油车 ICE 占 31.27%。
价格段分布中,10-20 万区间销量最高,20 万以上车型具备稳定需求。TOP10 头部品牌合计占比 57.75%,比亚迪以 3714 辆领跑,大众 1863 辆紧随其后,吉利、丰田、零跑等品牌进入前十。
分品类车型来看,轿车板块星愿销量 589 辆领跑;SUV 板块零跑 A10 销量 523 辆位居第一;MPV 市场高山销量 241 辆排名首位;交叉型车型五菱宏光 V 以 46 辆领跑品类。天津市场插混车型占比相对更高,合资品牌仍保有不小市场体量。

2026 年 8 月济南乘用车本期销量 21856 辆,同比下降 15.48%,全国销量占比 1.43%,市场份额提升 0.11 个百分点。动力结构上,新能源占比 60.78%,其中纯电 BEV 占 44.40%,插混 PHEV 占 12.08%,增程 REEV 占 4.30%,燃油车 ICE 占 39.22%。
价格段分布中,10-20 万区间销量最高,10 万以内、20 万以上市场均有稳定需求。TOP10 头部品牌合计占比 51.12%,比亚迪以 1788 辆领跑,大众 1666 辆紧随其后,吉利、丰田、长安等品牌位列前十。
分品类车型来看,轿车板块星愿销量 546 辆领跑;SUV 板块零跑 A10 销量 406 辆位居第一;MPV 市场别克 GL8 销量 171 辆排名首位;交叉型车型五菱之光以 59 辆领跑品类。济南燃油车占比相对偏高,传统合资车型仍保持较强市场竞争力。

2026 年 8 月合肥乘用车本期销量 21069 辆,同比下降 15.27%,全国销量占比 1.38%,市场份额提升 0.11 个百分点。动力结构上,新能源占比 71.00%,其中纯电 BEV 占 57.91%,插混 PHEV 占 8.80%,增程 REEV 占 4.29%,燃油车 ICE 占 29.00%。
价格段分布中,10-20 万区间销量最高,20-30 万、30 万以上车型需求充足。TOP10 头部品牌合计占比 52.19%,比亚迪以 2071 辆领跑,蔚来 1323 辆紧随其后,大众、吉利、奇瑞等品牌进入前十。
分品类车型来看,轿车板块 firefly 萤火虫销量 474 辆领跑;SUV 板块蔚来 ES8 销量 819 辆位居第一;MPV 市场智界 V9 销量 128 辆排名首位;交叉型车型五菱宏光 V 以 46 辆领跑品类。合肥纯电车型占比突出,本土新能源品牌市场表现亮眼。

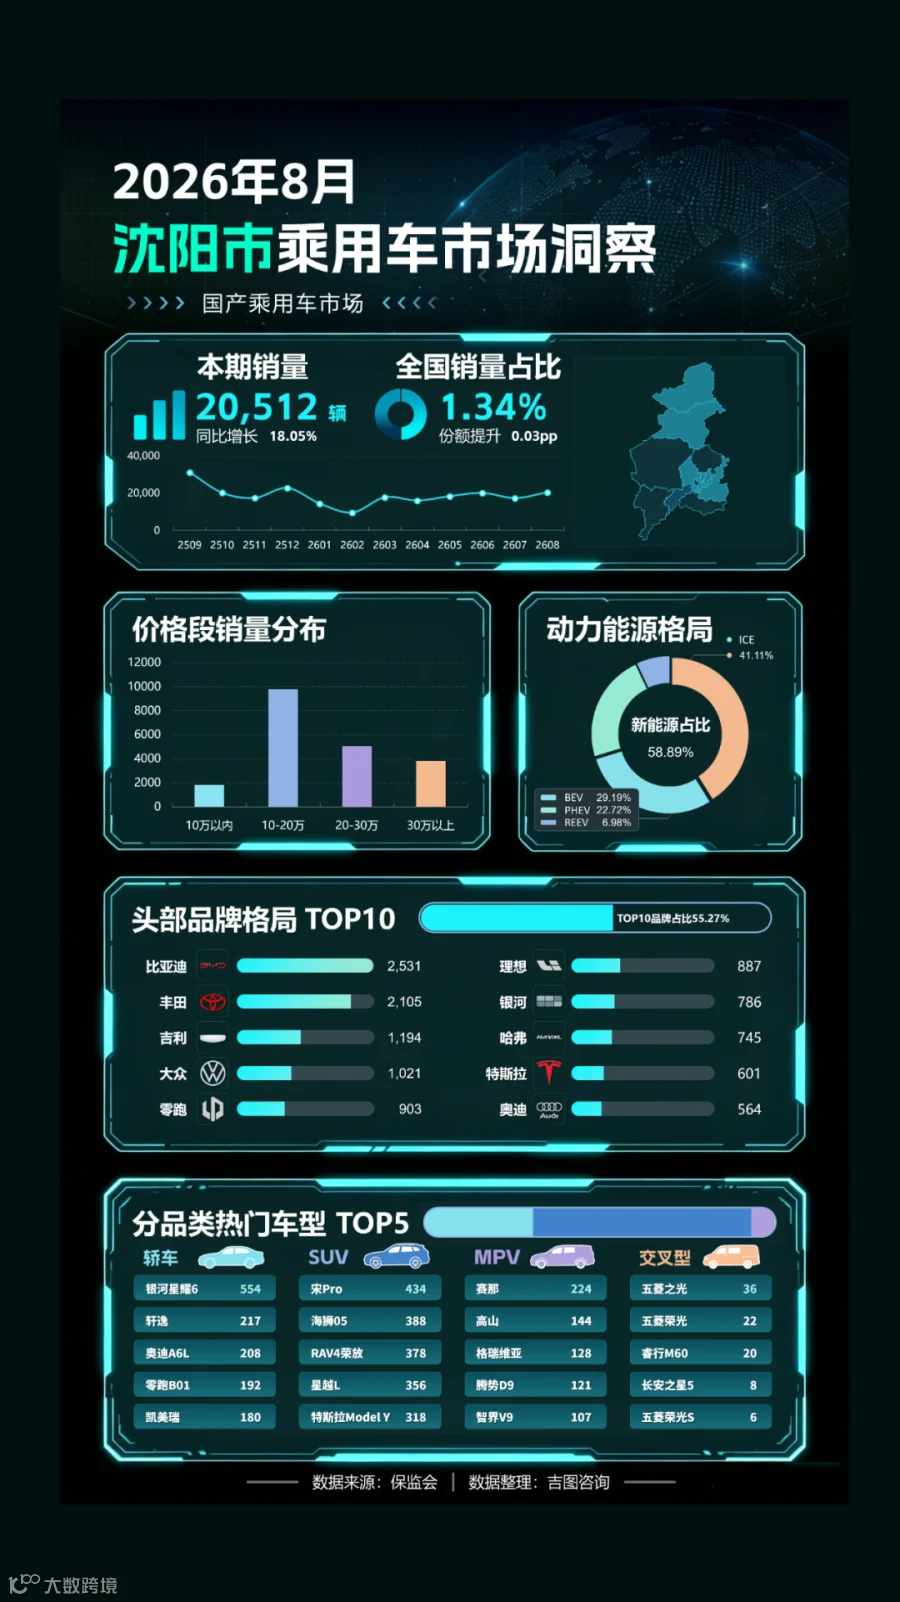
2026 年 8 月沈阳乘用车本期销量 20512 辆,同比下降 20.07%,全国销量占比 1.34%,市场份额提升 0.03 个百分点。动力结构上,新能源占比 58.89%,其中纯电 BEV 占 29.19%,插混 PHEV 占 22.72%,增程 REEV 占 6.98%,燃油车 ICE 占 41.11%。
价格段分布中,10-20 万区间销量最高,其余价格区间均保有一定市场需求。TOP10 头部品牌合计占比 55.27%,比亚迪以 2531 辆领跑,丰田 2105 辆紧随其后,吉利、大众、零跑等品牌位列前十。
分品类车型来看,轿车板块银河星耀 6 销量 554 辆领跑;SUV 板块宋 Pro 销量 434 辆位居第一;MPV 市场赛那销量 224 辆排名首位;交叉型车型五菱之光以 36 辆领跑品类。沈阳燃油车占比较高,插混车型在新能源板块贡献较多销量。
2026 年 8 月长沙乘用车本期销量 19856 辆,同比下降 8.16%,全国销量占比 1.30%,市场份额提升 0.20 个百分点。动力结构上,新能源占比 68.02%,其中纯电 BEV 占 51.24%,插混 PHEV 占 11.43%,增程 REEV 占 5.35%,燃油车 ICE 占 31.98%。
价格段分布中,10-20 万区间销量最高,20-30 万、30 万以上车型需求稳定。TOP10 头部品牌合计占比 49.20%,比亚迪以 2667 辆领跑,丰田 1229 辆紧随其后,特斯拉、大众、吉利等品牌位列前十。
分品类车型来看,轿车板块特斯拉 Model3 销量 448 辆领跑;SUV 板块特斯拉 ModelY 销量 425 辆位居第一;MPV 市场智界 V9 销量 145 辆排名首位;交叉型车型五菱宏光 V 以 65 辆领跑品类。长沙纯电车型在新能源板块占主导,市场品牌竞争较为分散。

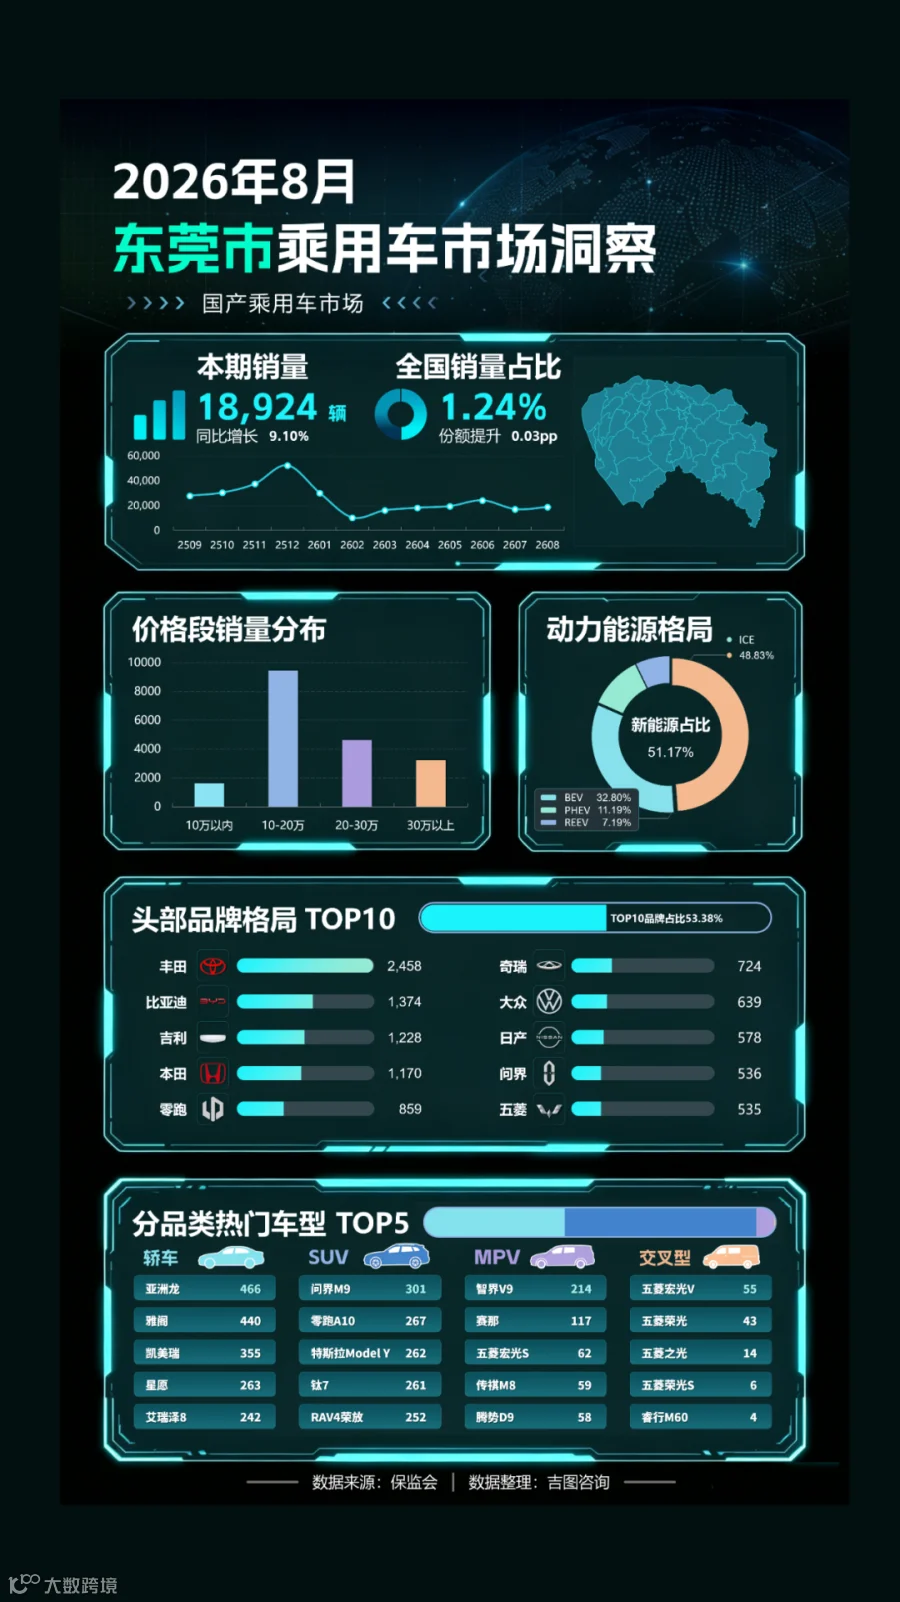
2026 年 8 月东莞乘用车本期销量 18924 辆,同比下降 19.88%,全国销量占比 1.24%,市场份额提升 0.03 个百分点。动力结构上,新能源占比 51.17%,其中纯电 BEV 占 32.80%,插混 PHEV 占 11.19%,增程 REEV 占 7.19%,燃油车 ICE 占 48.83%。
价格段分布中,10-20 万区间销量最高,20-30 万、30 万以上车型需求稳定。TOP10 头部品牌合计占比 53.38%,丰田以 2458 辆领跑,比亚迪 1374 辆紧随其后,吉利、本田、零跑等品牌位列前十。
分品类车型来看,轿车板块亚洲龙销量 466 辆领跑;SUV 板块问界 M9 销量 301 辆位居第一;MPV 市场智界 V9 销量 214 辆排名首位;交叉型车型五菱宏光 V 以 55 辆领跑品类。东莞燃油车体量接近半数,日系品牌市场优势明显。
2026 年 8 月南京乘用车本期销量 18714 辆,同比下降 20.22%,全国销量占比 1.22%,市场份额提升 0.03 个百分点。动力结构上,新能源占比 69.96%,其中纯电 BEV 占 57.25%,插混 PHEV 占 8.03%,增程 REEV 占 4.69%,燃油车 ICE 占 30.04%。
价格段分布中,10-20 万区间销量最高,20-30 万、30 万以上车型均有可观销量。TOP10 头部品牌合计占比 51.69%,比亚迪以 2232 辆领跑,特斯拉 1258 辆紧随其后,丰田、理想、零跑等品牌进入前十。
分品类车型来看,轿车板块特斯拉 Model3 销量 575 辆领跑;SUV 板块特斯拉 ModelY 销量 593 辆位居第一;MPV 市场别克 GL8 销量 87 辆排名首位;交叉型车型五菱之光以 64 辆领跑品类。南京新能源渗透率较高,纯电车型是市场主力,高端品牌销量表现稳定。

2026 年 8 月昆明乘用车本期销量 16448 辆,同比下降 22.46%,全国销量占比 1.08%,市场份额下降 0.01 个百分点。动力结构上,新能源占比 52.35%,其中纯电 BEV 占 40.29%,插混 PHEV 占 8.49%,增程 REEV 占 3.56%,燃油车 ICE 占 47.65%。
价格段分布中,10-20 万区间销量最高,10 万以内、20-30 万、30 万以上均有稳定需求。TOP10 头部品牌合计占比 55.08%,丰田以 1918 辆领跑,大众 1419 辆紧随其后,比亚迪、吉利、五菱等品牌位列前十。
分品类车型来看,轿车板块卡罗拉销量 1042 辆领跑;SUV 板块小米 YU7 销量 328 辆位居第一;MPV 市场智界 V9 销量 70 辆排名首位;交叉型车型五菱荣光 S 以 105 辆领跑品类。昆明燃油车占比接近半数,合资轿车市场表现突出。


点赞
分享
在看