



作者 | 万连山

最近,两家美国巨头,把订阅生意做出了两个方向。
微软准备给企业买AI打折,最高可以打到五折;迪士尼则准备把无广告Disney+的月费,提高到21.49美元。
帮老板干活的工具,越来越便宜。下班后让自己放松的会员,越来越贵。
01
先看微软。
据The Information报道,微软准备向大规模采购Copilot、并承诺为部分功能额外按使用量付费的企业,提供30%至50%的订阅折扣,最快10月份开始。
超过1000个席位的客户,折扣约为30%;超过1万个席位,可能获得50%的折扣。
企业推广AI,有一个很现实的门槛:演示效果属于技术部门,采购预算属于财务部门,实际使用属于全体员工。
技术部门说,效率提升空间巨大。
财务部门说,请把“空间”折算成现金流。
如果AI无法真正嵌入到工作流,企业就很难下决心把席位铺到所有人。
折扣降低了试错成本,让一些原本不够划算的使用场景,也变得值得尝试。
微软已经有相当大的客户基础。
截至7月30日,Microsoft 365 Copilot付费席位超过3000万个,当季净新增席位数超过上一季度的两倍。
下一步,就是把已经发生的采购,变成员工每天真正会用的工作方式。
这里,折扣背后的“额外按量收费”开始发挥作用。

微软官方文档显示,符合条件的服务可以采用固定许可、预付Copilot Credits、按量付费,或者这些方式的组合。
企业还能设置组织和个人的支出上限,查看不同用户、智能体和服务的消耗。
从商业模式看,这是把固定订阅与可变使用费结合起来,接近“两部制定价”。
基础费用便宜一些,让更多人进门;复杂任务、自动化流程和符合计费条件的功能,则随着使用增加贡献收入。
以前,一个员工买一份软件,收入大致跟着人数走。现在,一个员工可以调动多个智能体处理工作,收入就有机会跟着任务量走。
企业少招几个人,软件供应商未必只能少卖几个席位。如果更多工作交给智能体执行,供应商还可以从新增使用中收费。这也是AI软件必须重新设计商业模式的原因。
对于微软,最理想的客户,是把Copilot真正接进邮件、文档、数据和业务流程的企业。
接得越深,工具越有用,企业继续采购的理由越充分;同时,更换供应商也需要重新连接数据、配置权限、培训员工。
这些迁移成本,会逐渐成为客户关系的一部分。
所以,基础订阅费可以让利,因为后面还有使用深度、续约和交叉销售的空间。
02
再看迪士尼。
它对消费者钱包的研究,明显到了另一个阶段。
据彭博报道,无广告Disney+月费拟从18.99美元提高至21.49美元,每月增加2.5美元;无广告Disney+与Hulu组合套餐,提高2美元至21.99美元。
是两种套餐之间只差了0.5美元。
单买Disney+,21.49美元。
只需要再加五毛钱,就能把Hulu也带走。
但这其实有很大的误导性。
一旦选择组合套餐,迪士尼就有机会用两套内容共同留住这个账户。今天Disney+没有想看的,Hulu也许有;这一部追完,另一个平台又更新了。
对于平台,组合销售有机会降低流失率,提高客户生命周期价值。
每个月多收一点,账户多留几个月,长期收入就会产生明显差别。
这套打法,已经有一段历史。

Disney+价格变化,来源:西南证券
迪士尼官方资料显示,Disney+在2019年11月上线美国市场时,月费只有6.99美元。
当时,低价帮助一个新平台快速进入家庭娱乐预算。如今,它在已有内容库和用户关系上,继续细分套餐、提高变现效率。
最初,平台需要证明自己值得订阅。发展到今天,它更关心用户愿意为哪种体验付多少钱。
财报已经体现出这种变化。
迪士尼提交给美国证监会的2026财年第三季度财报显示,截至6月27日的季度,娱乐订阅流媒体业务收入为55.32亿美元,同比增长11%;按公司披露的业务口径,营业利润从上年同期的3.29亿美元增至7.12亿美元,营业利润率达到12.9%。
这一口径主要包含Disney+和Hulu订阅点播业务。
收入增长,利润增长得更快,背后就是经营杠杆。
一套内容和平台系统搭起来后,只要收入增长快于总成本,新增收入就能有更大一部分转化为利润。对于已经形成规模的平台,价格调整的价值,因此可能非常可观。
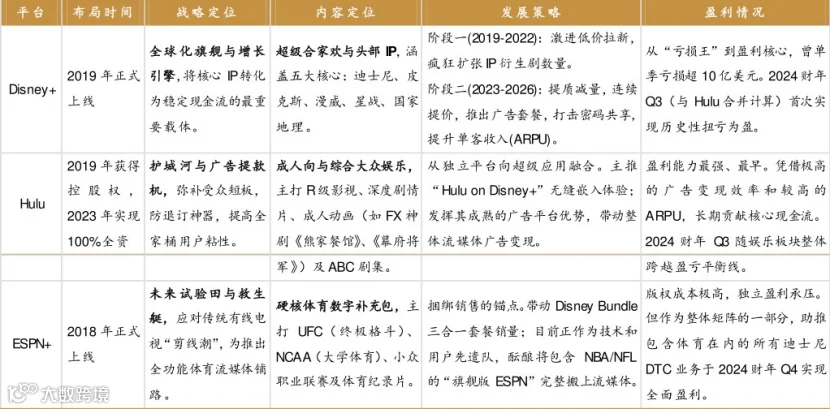
迪士尼流媒体战略,来源:西南证券
可以做一个简单测算:18.99美元涨到21.49美元,在套餐结构不变的静态条件下,付费人数保留约88.4%,订阅收入就可以维持原水平。
更精细的安排,还在广告套餐里。
同一报道显示,单独订阅含广告的Disney+或Hulu,月费拟提高至12.49美元;两者的含广告组合套餐,则维持12.99美元。
同样是相差五毛钱。
而组合套餐的无广告版与含广告版,每月相差9美元,连续订阅一年相差108美元,按上述价格计算。
这108美元,实际上是在给用户的注意力标价。
愿意多付钱,就购买更少被广告打断的体验;希望控制开支,就选择广告套餐,让广告主承担一部分内容成本。
经济学里,这属于用户自我选择的差异化定价。
这也解释了,为什么视频平台会同时提高无广告价格、保留相对便宜的广告组合。
迪士尼2026财年第三季度的娱乐订阅流媒体广告收入为8.51亿美元,同比增长3%;同期订阅收入为47.15亿美元,同比增长15%。
广告已经是有分量的收入来源,订阅仍然承担着更大的收入规模。
用户付订阅费,广告主付曝光费。对平台而言,同一个账户可以连接两种预算。
03
把两件事结合在一起,逻辑就顺了。
微软需要企业扩大AI部署,所以降低固定门槛,把部分收费转向后续使用。
迪士尼需要提升已有用户的商业价值,所以提高部分套餐价格,再用组合和广告方案承接不同用户。
一个在争取更多工作进入自己的系统,一个在争取更多娱乐时间留在自己的平台。
收费方向不同,目标都指向客户的长期贡献。
不过,两种生意的成本结构,决定了它们接下来的路会很不一样。
视频平台买入或制作内容后,新增一个观众,主要增加带宽、分发和服务成本。热门内容被更多人观看,有利于摊薄前期投入。
AI的使用增长,则会直接带来更多推理计算。
员工少问一次,GPU少干一点活;智能体连续处理复杂任务,计算、存储和工具调用就要跟着增加。
规模带来收入,也带来算力账单。
微软2026财年第四季度财报电话会披露,季度资本开支为410亿美元,其中包含融资租赁;购置物业及设备的现金支出为358亿美元,自由现金流为196亿美元。这些是公司整体投入,支持包括AI在内的云和其他业务。
这么大的投入,需要未来多年持续产生回报。
微软同时披露,该季度Microsoft Cloud毛利率为65%,同比下降,受到业务结构、AI基础设施投资和使用增长等因素影响,效率提升抵消了部分压力。
因此,AI价格竞争接下来会越来越强调单位经济性:完成一项任务,需要多少计算成本,能够收取多少费用,客户又节省了多少支出。
企业采购也会更精细。只比较每个席位多少钱,很快就不够用了。
一个月费便宜、但需要大量返工的工具,可能比月费更高、交付更稳定的工具还贵。
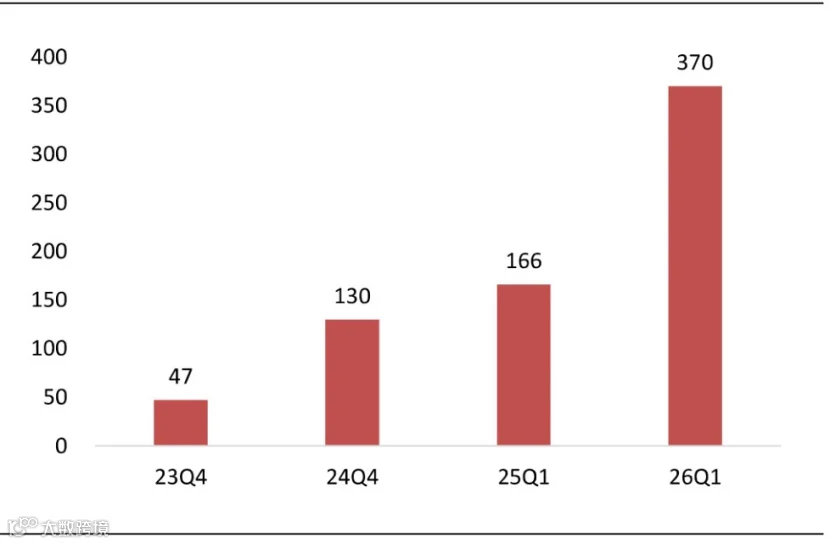
微软AI业务年化收入,来源:山西证券
迪士尼面对的约束则是,用户每个月的娱乐预算和可支配时间都有限。
如果用户觉得总有东西值得看,价格更容易被接受;如果一连几个月都找不到想看的,自动续费通知就会成为最有效的取消提醒。
这会让两个行业的竞争继续变化。
AI公司需要用更低的使用门槛争取规模,再用更可靠的任务结果证明收费价值。普通功能容易被替代,能够深入业务流程、持续产生回报的服务,才更有议价能力。
流媒体公司则需要把内容、套餐和广告放在一起经营。价格涨上去之后,内容更新、观看体验和留存表现,都要跟得上。
从投资角度看,微软后续值得关注的是新增客户是否真正活跃、使用收入能否覆盖推理成本,以及客户续约后的总支出。
迪士尼值得关注的,是平均每用户收入ARPU、流失率、广告变现与营业利润率之间的配合。
两家公司都在把一个简单的“月费”,拆成更精细的收入体系。
对普通人而言,变化也很具体。
企业用更低的基础价格,把AI请进办公室;家庭则在越来越复杂的套餐里,重新安排休闲预算。
技术进步可以让完成工作的成本下降,平台定价却始终围绕支付意愿和商业回报展开。
省下来的每一笔钱,都会吸引新的服务、新的功能和新的套餐来争取。
于是,一幅很有意思的画面出现了:
白天,AI帮你更快干完工作。
晚上,你准备犒劳自己,打开视频平台。
平台说,加五毛,再送你一个会员。
这种变化,很快就会在国内重演。(全文完)