


遇到借贷、合同、欠款类纠纷,很多人的第一反应是 “去法院起诉”。但解决金融商事纠纷的途径并不只有诉讼这一条,一共四条路径,适用场景、时间成本、经济成本各不相同。一旦选错,很可能费时、费钱。
我中心结合调解实务,把这四种方式一次性讲清楚。
第一条路:人民调解

人民调解由村(居)委会、乡镇(街道)、行业协会设立的人民调解委员会主持,是化解基层矛盾的基础性制度。
✅适用:事实清楚、对立程度较低、标的额不大的民事纠纷,例如邻里矛盾、家事纠纷、小额民间借贷、物业争议等。
📌特点:法定免费,不收取调解费用;程序灵活,调解员可主动介入。调解协议经法院司法确认后,具备强制执行力。
💡提示:人民调解扎根基层,适合希望快速化解矛盾、尽量不伤双方关系的纠纷。
第二条路:商事调解

商事调解由备案的商事调解组织主持,我中心就属于此类,是经司法行政机关备案、法院特邀调解组织。
✅适用:企业间合同纠纷、金融借款纠纷、股权争议、建设工程纠纷等专业性强、标的额较大的商事争议。
📌特点:调解员大多具备法律、金融、行业专业背景;程序规范,重视案件保密;调解方案设计灵活,可协商分期履行、债务重组、以物抵债等。
💡提示:商事调解兼顾专业度与效率,是金融机构、市场主体化解商事争议的重要选择。
⚠️重要提示:商事调解不同于人民调解,可按照相关规定收取调解服务费,并非免费。
第三条路:仲裁
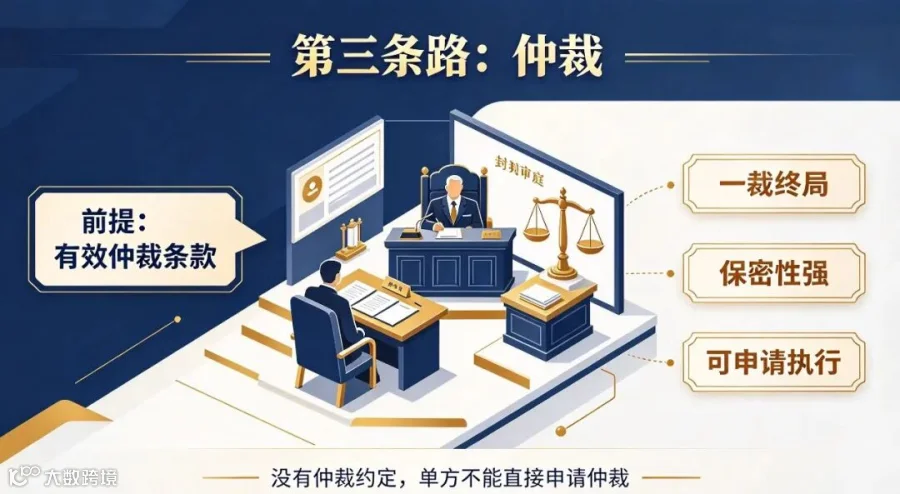
仲裁由依法设立的仲裁委员会受理,前提是合同中已约定仲裁条款,或纠纷发生后双方达成书面仲裁协议。
✅适用:合同载有有效仲裁条款的商事纠纷。
📌特点:一裁终局,没有二审程序,审理效率较高;案件审理一般不公开,保密性强;生效仲裁裁决可向法院申请强制执行。
💡提示:没有仲裁约定,单方不能直接申请仲裁。
第四条路:诉讼
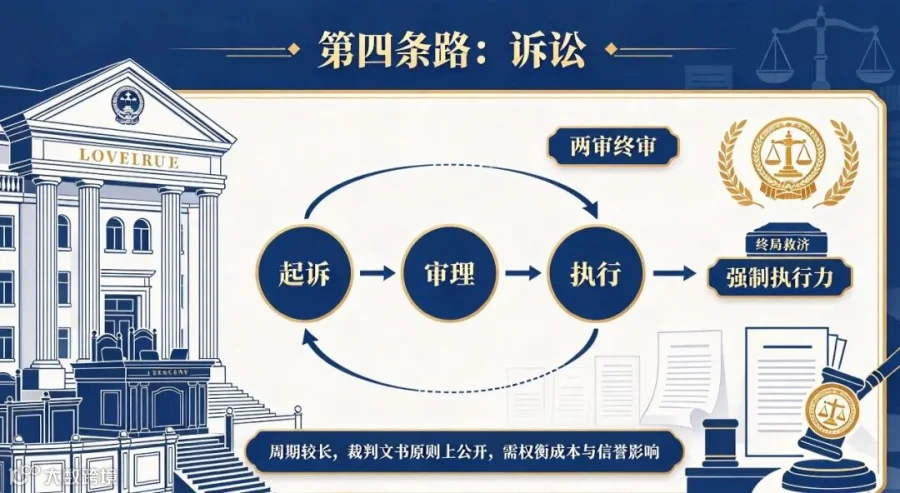
诉讼也就是大家常说的 “打官司”,由人民法院审理,是权利救济的终局途径。
✅适用:双方无法协商、对方拒绝配合,需要司法裁判明确责任、并依托强制执行力保障权益的案件。
📌特点:无需事先约定,一方即可起诉;我国实行两审终审制;生效判决具有强制执行力。
⚠️权衡要点:诉讼周期相对更长,程序严格;除法定例外情形,裁判文书一般对外公开,可能对企业商业信誉造成一定影响。
💡提示:诉讼是权利保障的最后防线,但不一定是所有纠纷的最优解。
四条路怎么选?快速判断清单
-
双方有协商意愿、金额不大、希望快速了结 → 优先考虑人民调解; -
商事争议、法律关系复杂、标的额较大 → 优先商事调解,也可通过诉调对接,在立案前走法院特邀调解; -
合同订立了有效仲裁条款 → 依约定申请仲裁; -
对方拒绝沟通,需要司法认定责任、准备申请强制执行 → 依法提起诉讼。
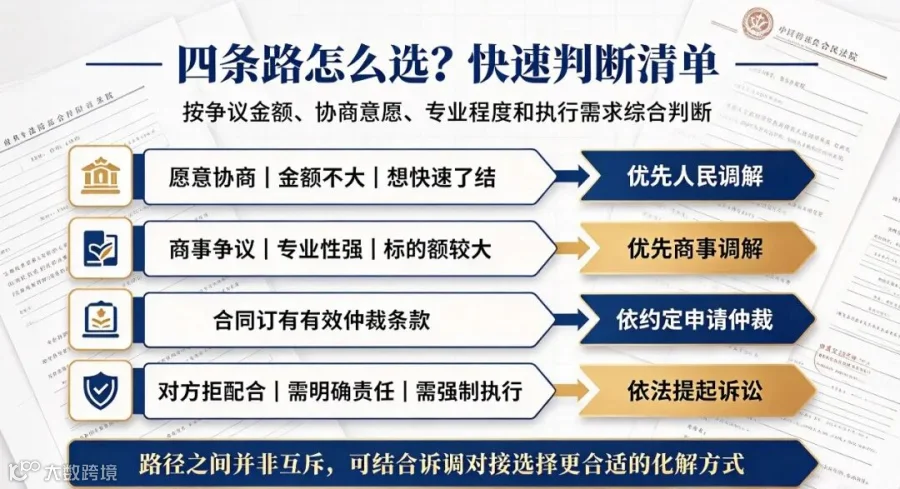
金融商事纠纷化解,并非只有 “打官司” 这一条路。厘清四条解决路径的差异,才能选择成本更低、效率更高的方式化解争议。
依法化解纠纷,专业促成和解。我中心持续为各类金融商事纠纷提供中立、规范的专业调解服务。