
很多创业者、投资人在搭建股权架构时,往往只关注控制权,忽略了不同持股模式带来的税务差异。选择不同的持股主体——个人、控股有限公司、合伙企业等,企业分红、股权转让时承担的税负大相径庭。本文针对非上市公司,拆解各类主流持股架构的涉税规则,分析每种模式的优劣势,帮助企业结合自身经营、融资、上市规划,合理选择持股方案。
一
直接持股
1.1 甲(个人)→A公司
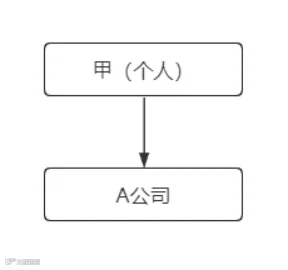
(1)取得分红:个人股东取得公司分红,按照“利息、股息、红利所得”缴纳20%个人所得税;
(2)转让股权:转让股权按“财产转让所得”缴纳20%个人所得税,应纳税所得额=股权转让收入-股权原值-转让环节发生的合理费用。
个人直接持股模式下,股权关系透明,工商变更便捷,个人所得税税率明确,分红、股权转让个人所得税均适用20%固定税率,但在公司层面利润要先交一道企业所得税,分红再交个人所得税,存在“企业所得税+个人所得税”双重征税。
二
一层间接持股
2.1 甲(个人)→A公司→B公司

(1)B公司向A公司分红:居民企业之间投资取得的分红,属于企业所得税免税收入。
(2)A公司向甲分红:A公司再把收益分配给甲,甲按“利息、股息、红利所得”缴纳20%个人所得税。
(3)A公司转让B公司股权:股权转让所得并入A公司当期应纳税所得额,缴纳25%企业所得税。
这种股权模式下,公司作为中间层,分红在企业层面免税,适合需要留存利润再投资的场景,股东最终退出时同样面临双重税负,综合税负较高,适用于无短期上市计划、利润主要用于再投资的企业。
2.2 普通合伙人甲(个人)、有限合伙人乙(个人)→A合伙企业→B公司

(1)B公司向A合伙企业分红:分红需穿透到个人合伙人,按“利息、股息、红利所得”缴纳20%个人所得税。
(2)A合伙企业转让B公司股权:股权转让所得穿透到个人合伙人,按“经营所得”5%~35%五级超额累进税率,计算缴纳个人所得税。
(3)甲转让A合伙企业的财产份额:转让合伙企业份额,按“财产转让所得”缴纳20%个人所得税。
这种股权模式下,实现“钱权分离”,创始人可用极少出资(如1%)作为普通合伙人以执行合伙企业事务来掌握控制权,合伙人入伙、退伙仅需变更合伙企业,不影响底层公司工商登记,进退灵活,但是,合伙企业层面转让股权,个人股东按“经营所得”缴税,税率最高可达35%,税负可能会高于直接持股。
自然人甲担任普通合伙人将面临无限连带责任风险,可优化架构,由有限责任公司取而代之出任普通合伙人,实现个人风险隔离。
三
多层间接持股
3.1 甲(个人)→A公司→B公司→C公司
同上文一层公司间接持股
3.2 普通合伙人甲(个人)、有限合伙人乙(个人)→A合伙企业→B合伙企业→C公司
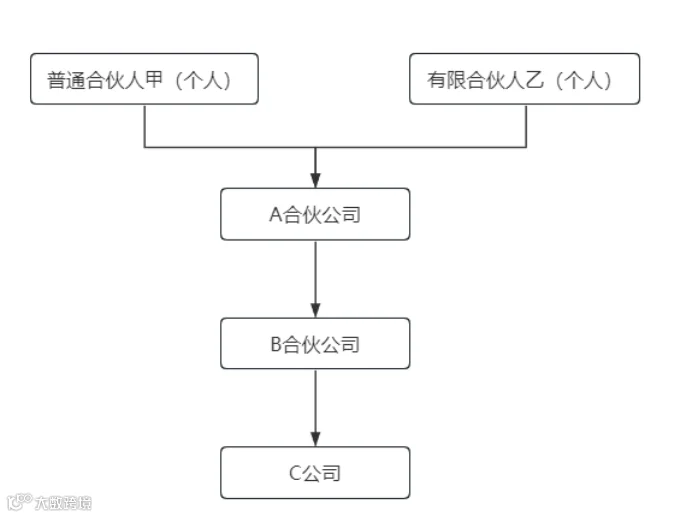
(1)C公司分红:两层合伙企业均为税收虚体,所得穿透至个人,多层合伙企业嵌套模式下,多数地方执行口径认为个人取得被投企业分红,不再适用股息红利20%,而是按“经营所得”计算缴纳个人所得税。
(2)B合伙企业转让C公司股权:转让所得逐层穿透,个人甲按“经营所得”计算缴纳个人所得税。
(3)甲转让A合伙企业份额:按“财产转让所得”20%缴纳个人所得税。
多层合伙嵌套模式,可根据不同股东的诉求(如控制权、套现、激励)灵活调整,适用于有明确境内上市规划的成长型企业,但是,架构设计复杂,对税务规划和法律合规的要求高,多层合伙嵌套模式下,多数地方执行口径,个人合伙人不能享受20%股息红利税率,按“经营所得”计税,税率最高达35%。
3.3 甲(个人)→A公司→B合伙企业→C公司
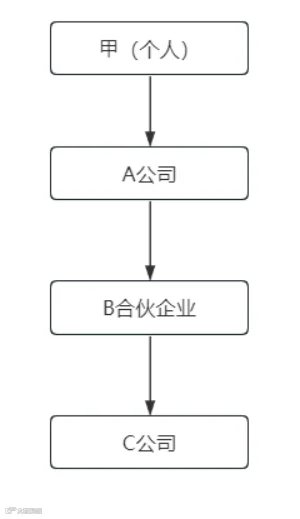
(1)C公司分红:分红需穿透至A公司,由A公司计算缴纳企业所得税。
(2)B合伙企业转让C公司股权:所得需穿透至A公司,由A公司缴纳企业所得税。
公司套合伙模式下,优点是多层隔离风险,以少量份额掌控底层业务公司,便于股权激励与融资,缺点是股权退出存在双重征税,合伙亏损无法抵减上层公司盈利,适用于底层业务风险较高、做股权激励、长期经营,暂不计划短期套现的企业。
本文仅从税负维度,分析各类股权架构模式下的方案选择及其涉税影响。股权架构是实现商业目标的工具,而非目标本身。开展架构设计时,应先行厘清企业核心诉求,再评估是否运用股权工具,并结合业务实际匹配适配方案。股权架构搭建除税负考量外,通常还需兼顾商业运营、资本运作、财富传承、员工股权激励等多重目标。我司可结合企业实际业务场景,量身定制股权架构方案、开展税负测算,并围绕企业核心诉求提供一体化整体筹划安排。
往期回顾
常态化税务监管下,企业各类涉税文书的接收、自查、申辩、应对攻略
研发费用加计扣除项目鉴定案例(第三辑)
制造业研发费用加计扣除税收风险