


上周和一位做亚马逊的朋友吃饭,他合作了六年的货代突然通知他:公司被并购了,对接团队全部换人。他第一反应是——价格会不会涨?服务能不能续?账期还作不作数?没人给他明确答复。我说兄弟,这不是意外,这叫行业常态。全球货代正在经历一轮深度整合,而你,正站在这轮整合的传导末端。今天还在跟你称兄道弟的货代,明天可能就换了东家。
一组让人后背发凉的数字
2010年全球排名前25的货代,到今天,至少7家已经不在原来的位置上了。
Toll Holdings被Allcargo整合,Pantos成了LX Pantos的一部分,Kerry Logistics改头换面叫KLN。当年那些你耳熟能详的牌子,有些连名字都没保住。
你熟悉的那个货代品牌,可能正在别人的收购清单上。
三巨头的差距,已经贴身肉搏
2025年全球货代收入排名:DSV约374亿美元,DHL约355亿美元,K+N约338亿美元。三家差距收窄到10%以内。
但把时间倒回2010年,DHL是绝对老大,DSV还在第10名开外。
DSV怎么翻身的?四个字:买、买、买、买。
2016年收UTi,2019年收Panalpina,2021年收Agility,2025年直接把DB Schenker拿下。每一次收购,全球网络就膨胀一圈,排名就往上蹿一截。
A&A首席执行官Evan Armstrong说得直白:货代是物流行业里并购最集中的细分领域之一。
这不是竞争,这是整合。跟不上节奏的,连被整合的资格都没有。

中国货代,正在这张榜上抢地盘
别以为这是欧美巨头的内斗。A&A直接点明:中国服务商的崛起,是改变行业格局的关键变量。
对跨境电商卖家意味着什么?
选择变多了,但坑也变多了。 中国货代反应快、懂卖家痛点,这是真优势。但头部化趋势同样在加速,中小货代如果只会打价格战,生存空间正在被快速压缩。
你今天贪便宜签的那家,明天可能就换东家了。
越乱越值钱,巨头们还在扩
现在货代好做吗?海运产能过剩,运价往下掉,关税政策一天三变,地缘政治说变就变。
但诡异的是,头部企业不仅没缩,反而集体上调了全年预期。 K+N、DHL、DSV、马士基,2026年年中全在往上调。
凭什么?
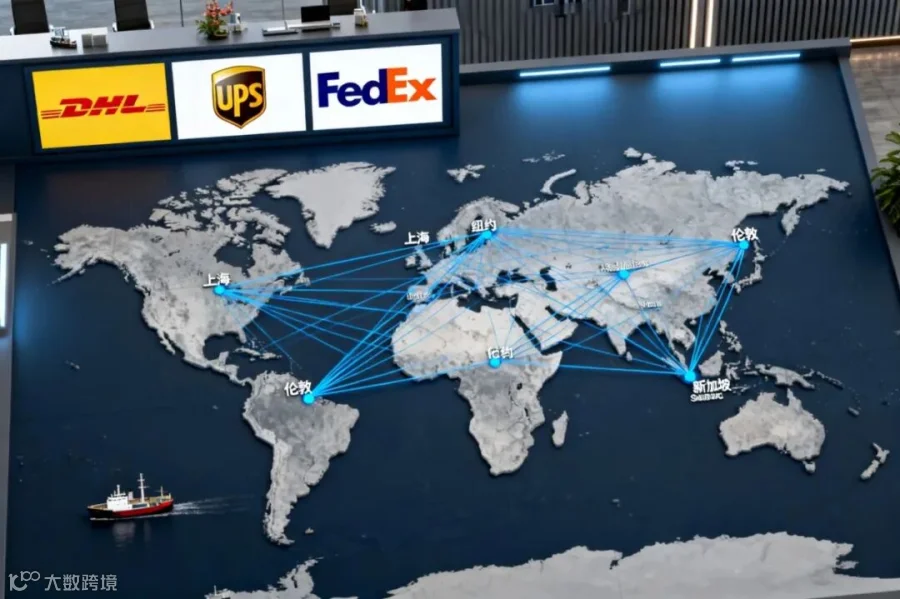
因为全球贸易越乱,网络越全的企业越值钱。 你能帮客户把货从A国绕到B国再进C国,能把海运空运铁路拼着用,能在关税变脸的第二天就给出新方案——这种能力,平时看不出差别,乱世里就是生死线。
以前拼“我有船有舱”,现在拼“我能帮你把货绕出去、把成本摁下来、把时效稳住”。

货代这行,早就不只是“把货拉走”了
这张榜单十多年的变化,说到底就一件事:竞争的维度变了。
以前:有航线、有价格、有关系,就能吃饭。
现在:光有这些,连汤都喝不上热的。
并购让头部网络越铺越大,跨境电商催生小包、仓配、供应链新需求,制造业转移带出新贸易路线,AI和数字化开始渗进日常操作。
客户要的已经不是“找条船把货拉走”,而是“有人能把运输、清关、库存、仓储、不同市场的供应链变化,一起装进脑子里算清楚”。
这就是为什么头部货代还在收、还在投数字化。今天的竞争,已经从单一运输服务,走向完整的供应链服务。
给你三个硬核建议
第一,查一查你合作的货代,在全球排第几。 不是说排名靠前就一定好,但排名靠后还不在任何整合动态里的,你要多留个心眼。
第二,问清楚它的全球网络覆盖。 你下一步要开拓哪个市场?它在那有没有据点?还是只能把你转卖给下家?
第三,看它有没有数字化能力。 不是让你看它官网做得多漂亮,是看它能不能实时给你库存数据、能不能自动算关税、能不能帮你优化路由。还在用Excel给你报价的,趁早换。
最后说句难听的
货代在洗牌,洗的不只是货代自己。你选错伙伴,跟着一起被洗掉的就是你的货和你的利润。
市场不会等任何人。货代在进化,你选伙伴的眼光,也得跟着进化。

END

关注我们
发货找格物
全程无延误