


9月18日,2026年“陆家嘴金融沙龙金融科技专场”在上海浦东举行。本次活动以“AI大模型与量子计算的融合边界”“ESG驱动下金融机构价值重构”“从风险防御到风险价值经营”为主题,汇聚学者专家、金融机构、金融科技企业及创投机构等多方代表,深入探讨国产算力底座建设、ESG理念下金融机构的转型路径、金融机构大模型应用和风控合规等话题,共同构建开放、自主可控的金融科技新生态。上海金司南金融研究院院长张俊杰出席活动,并以《气候风险量化评估》为题发表主旨演讲。
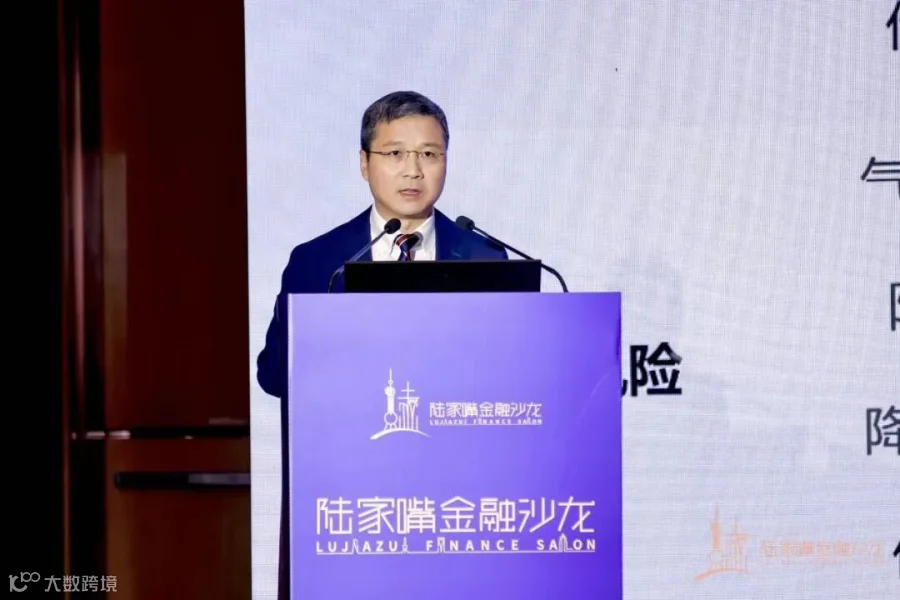
图:上海金司南金融研究院院长张俊杰
气候风险与银行传统风险相互交织
张俊杰表示,ESG正在从理念驱动走向价值驱动,关键在于将“可持续语言”转化为“定价语言”,使相关信息真正服务于金融机构的风险识别和投资决策。
气候变化与商业银行的信用风险、流动性风险、市场风险和运营风险相互交织。其中,极端温度、降水等物理风险,以及碳定价等转型风险,都可能影响农户和企业的生产经营,进而通过收入和偿债能力变化,传导至银行信贷资产。
农村金融机构的气候脆弱性尤为突出。其客户和资产集中于农业生产与农村地区,对气候冲击的暴露程度较高。同时,农村金融机构承担普惠金融和服务农村发展的责任,叠加市场竞争等因素,风险调整空间相对有限。围绕这些问题,GF60研究团队构建了涵盖风险情景、企业影响识别、信贷风险评估和气候风险管理的分析框架,为银行风险管理提供依据。
量化物理与转型风险:提升信贷违约
预测能力
张俊杰结合两项研究案例,介绍了气候风险如何影响银行的信贷决策。在物理风险研究中,团队利用农村金融机构提供的逐笔信贷数据,将每笔贷款与其存续期内受到的气象冲击进行匹配。“银行最关注的风险指标是违约概率。”张俊杰表示,核心工作就是将气象冲击转化为银行可以使用的违约概率指标,从而更加准确地识别和预测气候风险。
研究发现,极端气象事件对农户生产类信贷质量具有显著影响,极端高温和低温都可能导致违约率上升。面对气象冲击,农村金融机构往往采取下调贷款利率的方式,减轻农户偿债压力并降低违约风险。他指出,银行需要在利息收入下降与违约损失减少之间进行权衡,寻找成本与收益的平衡点。尤其在净息差持续收窄的背景下,金融机构不可能无限依靠降息承担气候风险,因此还需要探索财政补贴、风险补偿及多方分担机制,为农村金融机构应对气候风险提供支持。
在转型风险研究中,考虑到不同企业受碳定价影响的程度不同,而中小企业的碳排放数据又较难获取,团队从增值税发票中提取能源使用信息,估算企业部分碳排放,并利用交易关系构建供应链网络。
案例结果发现,能源强度可以反映企业在同行业中的生产效率,能源使用的波动性可以反映合同稳定性和经营连续性,能源信息的覆盖程度则有助于判断企业经营活动的真实性。研究结果表明,加入供应链网络特征和转型风险指标后,模型对信贷违约的预测能力得到改善,尤其提升了对短期违约风险的识别能力,也有助于银行在风险与收益之间优化授信策略。
推动气候风险纳入银行风险管理体系
张俊杰认为,气候风险评估不仅是响应“双碳”目标和发展绿色金融的需要,更关系到金融机构自身的资产安全与风险定价。借款人所在地区及其供应链位置不同,所面临的气候风险也不同,过于粗放的定价可能无法准确反映风险差异。气候与ESG信息还可帮助银行识别企业经营质量,并与财务信息交叉验证,提高授信判断的可靠性。
张俊杰同时指出,当前气候风险量化仍面临不少挑战,包括金融数据与碳排放、农业生产、气象及自然灾害等数据难以匹配,违约事件样本较少,以及相关信息的可得性、可比性仍然不足。未来,需要进一步完善跨部门数据基础和风险评估工具,推动气候变化因素纳入商业银行贷前、贷中、贷后的全面风险管理体系,让气候与ESG信息真正服务于银行授信决策、资产安全和精准定价。

* 转载授权请添加@绿色金融60人论坛微信号(ID:GF60_111)