摘 要
2026年9月23日,郑州商品交易所发布葵花籽油期货、期权合约及相关业务细则的征求意见公告,标志着葵油期货品种落地进程迎来关键突破,距离正式挂牌上线再近一步。作为国内油脂市场重要的油料品种,葵花籽油进口依存度较高,市场价格易受国际供需、跨境贸易、汇率及产地气候等多重因素扰动,产业上下游长期面临价格波动剧烈、风险管理工具缺失、定价体系不完善等痛点,行业企业避险与保值需求始终难以得到有效满足。此次葵油期货及期权配套品种的推进落地,将填补国内葵花籽油品类衍生品市场的空白,完善国内油脂期货品种矩阵。
未来随着品种正式上市,将为葵油生产、贸易、加工、消费全产业链主体提供高效的套期保值、对冲风险工具,有效对冲现货价格波动风险,助力企业稳定经营、优化库存管理与贸易决策,同时推动国内葵油市场与国际市场接轨,提升产业规范化与市场化发展水平。
葵花籽油概述
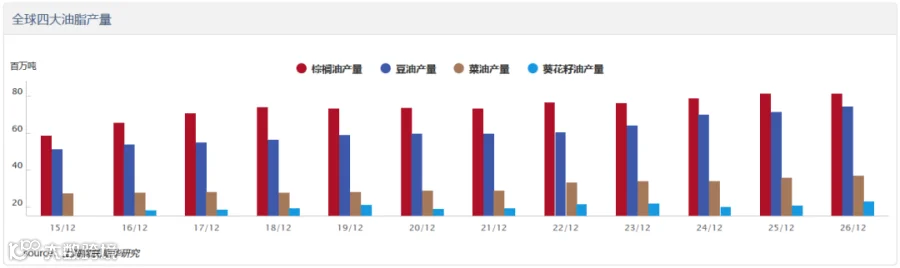
葵花籽油是以向日葵果实(葵花籽)为原料压榨制取的优质食用植物油。葵花籽综合利用价值高、用途多元,除直接鲜食外,还可加工为畜禽饲料,同时是生物柴油的优质生产原料,具备一定清洁能源开发潜力,产业附加值突出。根据籽粒性状与用途差异,葵花籽可分为食用型与油用型两大品类,品类特征差异显著:其中食用型葵花籽籽粒偏长、果皮多为黑白条纹,果皮厚实,果皮占果实重量的40%以上,千粒重处于100-200g区间;油用型葵花籽籽粒短小、果皮以黑色为主、皮薄质轻,果皮仅占果实重量的20%-30%,千粒重为40-110g。油用葵籽油料属性优异,核心种植与加工价值突出,其含油率可达38%-42%,同时富含维生素E等营养物质,籽仁蛋白质含量约38%。作为全球第四大植物油,葵花籽油产量稳定在2000万吨以上,主要产于俄罗斯、乌克兰等国。国内葵花籽油虽非主产油种,进口依赖度较高,但因健康属性受到消费者青睐,仍有较大市场。
葵花籽油产业链分析
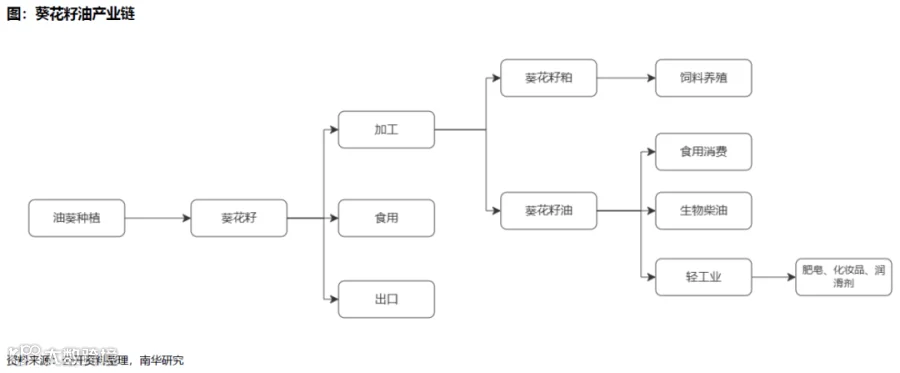
葵花籽油产业链分为上游种植、中游压榨加工、下游消费、贸易流通四大环节。上游为油葵种植,全球核心产区集中于俄罗斯、乌克兰、阿根廷,是葵花籽主要出口国;国内油葵集中在新疆、甘肃等西北区域,种植体量有限。生长周期方面,葵花的生长周期为85-120天。葵花籽一般春季种植,秋季收获。北半球的俄罗斯、乌克兰、欧盟、中国、土耳其等均在4、5月种植,9至11月收获;南半球阿根廷、南非等国则是9至11月种植,3月至5月收获。
中游是葵花籽压榨加工环节。油葵籽经清理、脱壳、轧胚、蒸炒、预榨与浸出得到毛油与葵粕,毛油精炼后产出成品葵油。出油率由葵花籽含油率与加工损耗共同决定;副产品葵粕作为蛋白饲料用于畜禽养殖。油厂压榨利润由葵花籽采购成本、葵油及葵粕售价共同决定,直接影响国内开工率。高油酸油葵需单独仓储、单独加工,存在品质溢价。
下游需求分为食用消费与工业应用,食用消费为绝对主力。精炼葵油多用于家庭烹饪、餐饮与食品加工;高油酸葵油稳定性更佳,多用于高端食用油、烘焙领域。工业需求体量较小,葵油可作为生物柴油、日化原料备选,需求随性价比变化。
葵花籽油产业格局
全球葵花籽主产区集中于俄罗斯、乌克兰及欧盟。向日葵是俄罗斯广泛种植的经济油料作物,适宜黑土生长,对土壤条件较为敏感,籽实含油率较高。俄罗斯葵花种植集中于草原和干草原地带,北高加索经济区为核心产区,全国种植面积接近1200万公顷。长期以来,俄罗斯杂交葵花种源高度依赖进口,拜耳、先正达、科迪华等国际种企曾占据其种子市场主要份额。俄乌冲突后,西方对俄制裁导致上述企业虽未完全退出,但业务大幅收缩,新品种引进基本中断。俄罗斯本土育种主体需自主补齐种源缺口,但油料作物育种周期长达7—10年、研发投入高昂,短期难以快速弥补种源短板。压榨方面,俄罗斯葵籽压榨主要集中于南部联邦区和中部联邦区。APK-Inform数据显示,俄罗斯拥有近20家加工能力为500-1200吨/天的中等规模压榨厂,以及约60家加工能力为100-480吨/天的小型压榨厂;葵花籽总压榨产能超过国内原料供给及加工需求,存在产能过剩问题。预计2025/26年度俄罗斯葵籽压榨量为1790万吨,对应葵油产出690万吨。
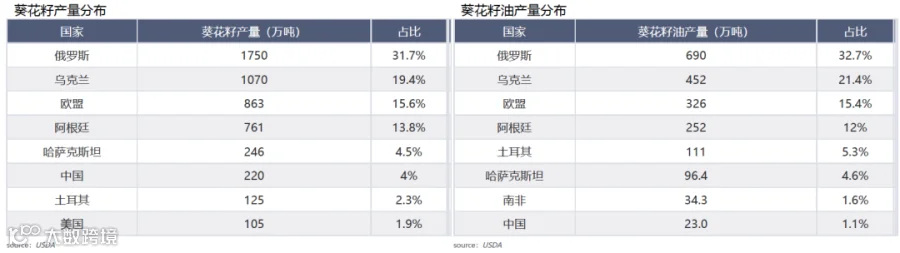
向日葵是乌克兰国花。2022年之前,乌克兰葵花籽产量位居全球首位。2022年俄乌冲突爆发后,当地农户生产面临巨大安全风险,化肥、植保药剂与种子等农业投入品供给紧张,葵花籽种植面积与产量显著下滑。2022/23年度,乌克兰葵花籽种植面积570万公顷,同比缩减140万公顷;产量1220万吨,同比减少50万吨,产量被俄罗斯反超,退居全球第二位。乌克兰葵花籽主产区集中于东南部,哈尔科夫州、第聂伯州、基洛沃格勒州为国内产量前三的地区。乌克兰葵油生产企业主要分布在葵籽主产区和黑海港口。据乌克兰油脂生产者协会(UkrOlprom)统计,2020年乌克兰至少有18家葵花籽油压榨厂,年压榨能力可达2000万吨,日压榨能力可达5万吨以上。但受战争冲击,2023年乌克兰油脂工业协会估计,乌克兰葵籽加工能力大幅下降。预计2025/26年度乌克兰葵籽压榨量为1000万吨,对应葵油产出约452万吨。
俄罗斯和乌克兰即使全球主要的葵花籽油生产国,也是最大的两个出口国。因此,黑海地区是全球葵花籽与葵油供应的核心枢纽,国际现货多以 FOB 黑海港口定价,是全球葵油供给的 “压舱石”。黑海区域地缘局势、港口通航、出口配额及物流政策的变动,能够直接冲击全球葵花原料供给,驱动国际葵油价格剧烈波动,并通过进口渠道快速传导至国内市场,是国内葵油行情最重要的外部变量。

source:南华研究
我国葵花籽种植集中于内蒙古、新疆、甘肃等北方省份,内蒙古产量占比约56%。中国葵花籽年产量在220万吨左右,有10-25万吨的少量年度进口。国产葵花籽以食用为主,油葵占比较低。近几年国内葵花籽食品行业消费占比60-70%,工业消费占比30-40%。中国进口葵油主要来自俄罗斯及乌克兰两大国际葵油出口地,往年中国葵油进口量在100-150万吨区间,进口葵油在国内葵油总供给中占70-80%。近些年进口受俄乌冲突影响较大。2025-2026年中国葵油年进口量约60万吨,几乎腰斩。目前中国对俄罗斯葵油的进口占比过半,进口乌克兰葵油的比例只有13%。

结 语
随着葵花籽油期货及期权落地临近,国内油脂油料衍生品矩阵将进一步完善。葵油期货上市后,将为国内贸易商、压榨企业、食品加工主体提供标准化的价格参考与风险管理工具,有助于缓解由黑海供给、进口成本带来的现货价格剧烈波动,助力产业企业优化套保策略,提升全产业链抗风险能力。后续需关注葵花籽油期货及期权合约的正式发布以及黑海端供给变化带来的行情机会。
作者:南华研究院 陈晨Z0022868
重要申明:本文内容及观点仅供学习和参考,不构成任何投资建议。市场有风险,投资需谨慎。