


Real Estate Market Analysis
房地产市场变化与
资产优化配置策略
会议前沿
Conference Frontiers
在上周,海岸时代主办一场房地产私享沙龙,从宏观政策、市场数据、微观选筹三大维度,深度拆解了828楼市新政影响、深圳房价是否见底,以及未来资产配置的核心逻辑。本文为沙龙精华实录。

01

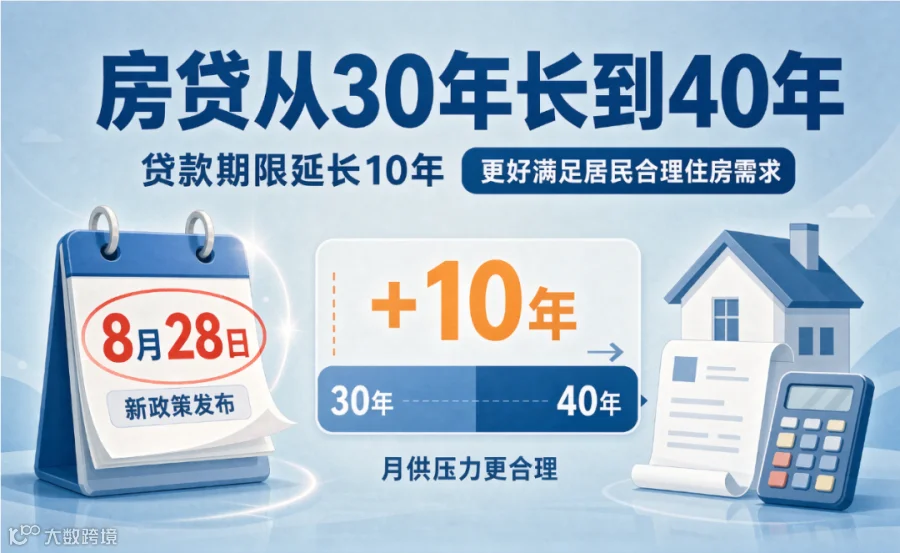
很多人只关注到“房贷年限从30年延长至40年”,但本次五部委联合发布的828新政,实则是中国房地产进入存量房市场后发展模式的转折点。
PART.01
开发商端
告别高杠杆,用心做产品
拍地须用自有资金,预售资金专款专用,严禁挪用。
销售制度变革:现房销售优先;新规要求楼盘封顶方可预售,竣工后开始还贷。
影响:高周转结束,行业慢慢走向集中,未来供应减少。
PART.02
信贷与购房端
刚需上车更容易
贷款年限延长,并非鼓励多还利息,而是降低月供压力,让刚需“够得着”。
300万以下总价房源成交占比飙升,月供门槛降低是核心原因。
商办类贷款年限从10年拉至15年,租金回报率提升,现金流压力减轻。
PART.03
市场反应
分化已开始
新房:核心区部分新房酝酿涨价;偏远地段新房降价促销。
二手房:核心区稀缺房源相对坚挺,非核心区(如沙井、龙岗等)及普通房源以价换量。
成交量:成交量增长,刚需积极入市。
02
负债端:居民杠杆率下降
中国居民杠杆率从2021年高峰的65%降至58%,风险在逐步出清。目前较难卖的是800-1500万总价段改善房(负债率高),最好卖的是500万以下刚需盘。
估值端:租金回报率修复
深圳租金回报率从21年的1.3%左右回升至约1.86%,部分房源已接近或超过经营贷利率低值(2.35%),估值向合理区间靠拢。
需求端:人口与经济
深圳人口吸引力仍强(年增数十万毕业生),但宏观经济增长、消费、收入端仍需观察。
政策端:工具箱已近底
除全面放开限购外,9月底或出台“购房贴息”政策(传闻贴息1个点,月供降至2.05%),若落地将加速筑底。
📌 结论:房地产最差的阶段应该已过,目前温和筑底中,反弹需等待经济回暖、走出通缩。
03

你的小区“到底”了吗?看这三个指标
挂牌量与成交比:挂牌多、成交少 = 抛压重,价格承压。
急售/必卖盘数量:法拍房、债务盘等急售房会拉低小区整体价格,如今年蛇口深圳湾部分法拍房多的小区。
换手率:自住率高(>80-90%)的小区较稳;投资客占比高的小区,市场不好时抛压大。
当前市场微观数据:
二手房平均议价空间收窄至8.8%(去年最高11%),业主心态变好。
成交周期平均200天(1000万以上需9个月),卖房需做好持久战准备。
带看转化率升至4.5%(之前低谷3.5%),市场情绪在回暖。
K型分化:新房分化、二手房分化、总价分化、户型分化。
04
未来买什么?远离“三无”,拥抱稀缺
三类跑赢大市资产
名校学位房:名校学位房,教育刚需永远坚挺。
稀缺豪宅:市区稀缺别墅、拥有海景、湖景、公园景、次新等稀缺大平层,今年成交活跃,价格甚至超历史高点。
三好楼盘:产品好、地段好、配套好。产品好包括赠送率、车位、建筑品质、新旧程度等。
拥有以上三大要素的则是王者,比如香蜜湖壹号。
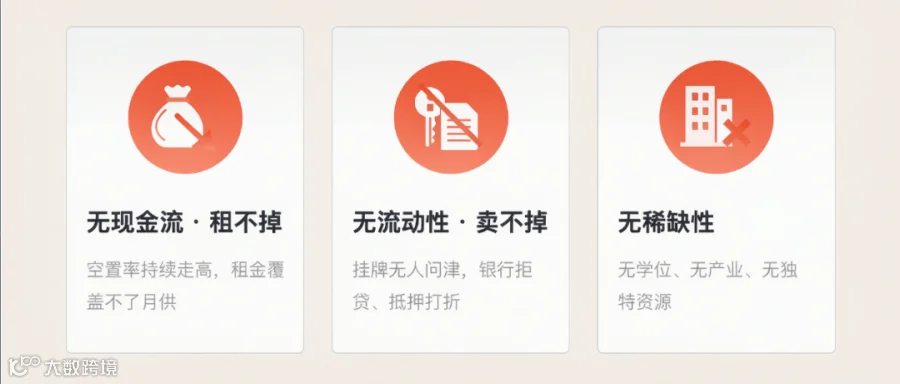
坚决回避“三无产品”
❌ 无现金流(租不掉)
❌ 无流动性(卖不掉,银行抵押拒贷)
❌ 无稀缺性(无独特资源,同类竞品多)
典型如东部华侨城天麓、远郊刚需房、部分商办公寓等。
当下市场买家心态
自住客户为主(占比超80%),全款或高首付成主流,投资客几乎消失。
客户加价意愿极低,卖家若负债高需“笋盘”甩卖,置换需精准定价。
结语
房地产已进入“存量房时代”,周期会筛选资产,专业才能穿越周期。与其猜测涨跌,不如回归常识:买稀缺、买现金流、买好产品。
希望本次沙龙的干货,能帮助您在资产布局上做出更理性的决策。
声明:本文仅为沙龙干货分享,不构成投资建议。市场有风险,置业需谨慎。


关于豪宅租赁、买卖、运营管理的任何问题,请致电:
400-823-6670
关注海岸时代,获取更多信息~
