

白皮书提出,汽车产业是“AI 生产力”在制造业领域最大的试验场。汽车产业链条长、场景数据密度高,积累了大量真实的人类操作数据;汽车制造场景中AI的经济价值明确,能直接提升效率和良率、形成商业闭环;工厂、产线等环境相对结构化可控,AI能率先完成技术验证,实现从“炫技”到“实用”的平稳过渡。
白皮书认为,车企AI化将分成三个阶段:第一层是使用AI工具,把大模型作为研发、制造、管理等环节的助手;第二层是制造AI产品,把人工智能理念和技术融入制造与研发,造出更智能的AI汽车;第三层是成为AI企业,建立AI原生企业基因和底层算法、数据能力,以AI技术平台驱动产品创新,从底座生产出AI 汽车、AI手机、机器人等不同产品。目前已有超过 60 家车企和零部件企业本地化部署了 DeepSeek,但多数仍停留在“技术贴牌”阶段。未来,只有进入第三层的企业才最具成长价值。
AI智能体在汽车行业应用的首要问题是建立系统化的场景筛选机制,确保有限资源可以投入到最能产生业务价值的领域。白皮书提出“价值密度—开发难度—风险等级—落地节奏”四维评估矩阵,对候选场景逐项打分。其中,价值和开发难度是核心排序依据,落地速度用于区分同等价值场景的优先次序,而风险则是“一票否决”项——对汽车行业而言,风险不可控的场景无论价值多高都不应优先推进。
为此,白皮书确立了分层施策的落地路径,并将其明确写入“AI 在汽车行业落地应用的优先级”:
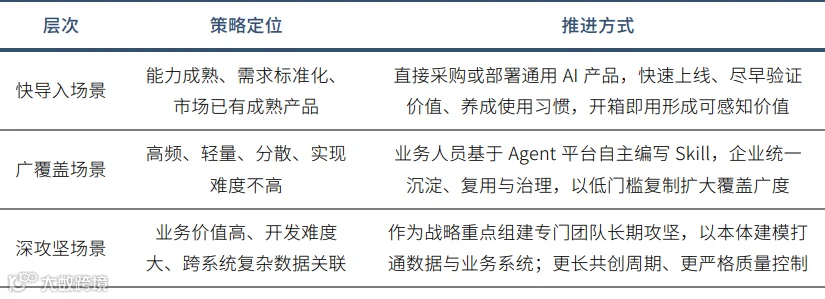
表 1 AI 在汽车行业落地应用的优先级
白皮书详细分析了“研产供销服”各环节AI智能体应用特点,并提出落地路径。研发环节知识密度高、文档标准化程度高、AI应用价值突出,其应用可分为需求工程、功能安全分析和质量与安全合规三类;生产环节数据密集、实时性可靠性要求高,AI应用以流程优化和文档管理为主;供应链环节跨组织协同要求高,AI应用聚焦文档密集型场景;销售环节安全风险较低、数据来源多样,AI高价值应用推进快,主要面向竞品对标分析、出海法规与市场准入分析、销售经营报表分析、销售线索管理四个场景;售后服务环节以故障诊断为核心,跨系统关联特性突出,AI应用价值高但难度大,AI智能体在该环节的适配性体现在知识检索、关联推理和案例复用三个方面。
此外,白皮书还提出一个关键趋势:AI 应用将从单点突破向端到端服务演进。质检、客服、营销等成熟场景率先引入AI Agent,但各场景独立建设、数据割裂,仍呈点状累积;随着全链路数据回流统一底座,AI服务的边界将从回答单点问题扩展为承接完整业务过程,AI将成为可反复调用、持续增值的企业级基础设施。
白皮书提出,AI 应用的胜负手正从“更强的 AI”转向“真正读懂AI数据”,企业数据逐渐从“垃圾资产”进化为“战略资产”。
车企数据底座建设存在四大卡点:数据质量缺乏工程化保障、数据“孤岛效应”突出、新老系统数据打通难、数据安全合规与流通存在矛盾。其中“新老系统打通难”尤为棘手,多数车企的信息化建设周期跨越十年乃至二十年,ERP、MES 等基础系统或为多年前上线的单体架构,或为厂商封装的“黑盒”,而新上的智驾、座舱、用户运营系统普遍采用云原生、微服务架构,新老系统存在纵向的代际断层。对此,白皮书提出构建知识图谱、利用AI打通新老系统数据、利用地图数据提升智能驾驶训练样本标注效率、统一全域数据底座等建设路径。
企业级AI技术平台需要先形成模型服务与算力管理,再以智能体平台连接业务。
AI Infra的建设运营质量决定了车企AI 词元生产成本。未经优化直接部署DeepSeek R1,每百万词元成本约150元,官方优化后不到3元,差距可达数十倍。白皮书建议,按尺寸和任务分类管理模型,高能力大模型承担复杂推理、中型模型平衡能力与成本、轻量模型承接高频任务,并灵活管理开源与闭源模型以免被单一路线锁死,同时建立统一的模型目录与准入规则,按词元需求配置算力。
我国在Agent Infra 领域具备较强工程基础,汽车行业Agen应用正处于从单点试点向规模化落地过渡的阶段。奇瑞、赛力斯、德赛西威等企业已开始规模化推进,建议车企按任务复杂度分层选用Agent框架,建立工具注册与词元预算机制,避免成本失控。
组织层面,车企长期存在决策链条长、部门壁垒明显、重复性管理多、AI人才供给不足等问题。AI化应用能推动企业管理由“定期汇总、事后分析”转向“实时感知、前置干预”。白皮书建议以“一把手工程”推动转型,建立跨部门协同与项目运营机制,构建分类分层的人才培养与激励体系。
生态层面,白皮书预判AI应用的商业模式正在重构:“结果即服务”(RaaS)正逐渐取代传统SaaS订阅,超六成中国企业倾向按业务成果计费购买AI能力。合作模式同样在变化:超80%的主流车企已启动生成式AI试点,但实现规模化的仅约15%,核心原因在于“技术转移已完成、技术应用未发生”。为此,白皮书提出以“产品平台+FDE专家+车企业务团队”联合共创为主线,辅以产品采购、共建实验室、产业联盟等模式,推动技术供给关系从“买卖”走向“共生”。

表2 车企AI 应用成熟度评估模型
转型如何衡量?白皮书首次提出“企业AI浓度”评估模型,从“AI能力建设”与“AI应用成效”双维度刻画企业AI化程度,能力建设涵盖数据能力、AI基础设施、组织变革、战略投入、应用广度与深度五个一级指标。模型应口径明确、指标可量化;数据须来自企业实际系统与记录;自评对标、不设及格线,不作为排名依据,而是支撑管理决策的“体检工具”。
白皮书提出分阶段推进汽车产业AI转型发展。第一阶段是AI应用的示范推广;第二阶段从单点渗透转向链条贯通,数据服务从“卖数据”走向“用数据”;第三阶段走向产业重构,预计2030年前后重塑整个产业的利润结构。针对不同类型企业,应采取差异化策略:新势力坚持核心组件全栈自研;大型传统车企集团采取关键自建、通用采购、垂域联合;国有车企关键数据与安全能力内控;出海车企核心算法与数据能力宜自建或白盒合作。
白皮书从政府与行业两个层面提出建议。政府层面,建议在“人工智能+制造”“模数共振”框架下设立汽车行业子行动,明确大模型、工业智能体、高质量数据集的年度量化目标,把AI浓度作为衡量车企转型进度的核心指标,并加快建设行业可信数据空间与跨境机制、强化公共算力基础设施。行业层面,建议制定车企AI浓度评估标准与行业对标体系,建设AI应用场景库与案例库,设立FDE人才培养与认证体系,破解“试点多、规模化少”的难题。
EAI 100(聚合智能产业创新中心)于2025年揭牌成立,是国内首个聚合智能产业创新平台。创新中心致力于打通跨产业协同壁垒,依托汽车产业链现有优势,加速具身智能、低空经济等产业规模化应用,系统性推动智能汽车与智慧城市协同发展。统筹开展智库研究、行业活动、资源对接等系列工作,目前汇聚专家及企业成员数量突破150家,实现聚合智能领域全方位、全链条覆盖。