

百年老字号同仁堂,正经历近年来少有的业绩阵痛。
2026年半年报显示,同仁堂(600085.SH)上半年实现营业收入83.79亿元,同比下降14.23%;归母净利润7.26亿元,同比下降23.19%;扣非归母净利润7.13亿元,同比下降24.30%;经营活动现金流净额17.28亿元,同比下降11.53%。营收、利润、现金流三项核心指标同步双位数下滑。公司将业绩下滑归因于中医药行业周期调整、医药零售承压和成本压力传导持续。
与行业龙头普遍增长相比,同仁堂这份半年报的问题更指向个体经营层面:商业板块利润骤降,核心品种安宫牛黄丸院内市场接连受挫,而工业端核心大品种毛利率虽逆势提升,却尚未带动收入恢复。
营收净利双降,二季度降幅扩大
财报显示,2026年上半年公司基本每股收益0.529元,同比下降23.22%;加权平均净资产收益率5.22%,较上年同期下降1.77个百分点。整体毛利率由上年同期的约44.3%降至约42.4%。营业成本48.29亿元,同比下降11.28%。收入下降14.23%,成本降幅小于收入降幅,导致毛利额从上年同期的43.26亿元收缩至35.50亿元,减少7.76亿元。
分季度看,一季度归母净利润4.71亿元,同比下滑19.07%;二季度归母净利润2.55亿元,同比下滑29.80%,环比下滑45.88%。二季度营收37.15亿元,同比下滑17.32%。二季度通常是中药行业传统淡季,但接近三成的同比降幅已超出季节性波动范畴。
从更长周期看,2023—2025年全年归母净利润分别为16.69亿元、15.26亿元、11.89亿元,已连续下滑;2026年上半年为7.26亿元,同比继续下降23.19%,下行趋势尚未止住。
商业净利降八成,核心品种毛利逆升
分行业看,医药工业主营收入55.04亿元,同比下降16.12%,毛利率42.52%,减少1.47个百分点;医药商业主营收入48.87亿元,同比下降19.28%,毛利率25.19%,减少1.16个百分点。医药商业降幅接近20%,大于医药工业。
更值得关注的是子公司层面的利润表现。同仁堂商业营业收入45.03亿元,净利润0.58亿元,上年同期分别为56.90亿元和2.91亿元,净利润降幅约80%。这一降幅远超收入降幅,说明商业板块的利润弹性在终端客流下降、价格竞争加剧的环境下被显著放大。
截至报告期末,同仁堂商业拥有门店1243家,新增6家,闭店42家,净减少36家。2025年全年新增40家、关闭12家,半年时间里新开与关停完全掉了个头。同仁堂科技营业收入30.24亿元,净利润3.51亿元;同仁堂国药营业收入5.30亿元,净利润1.77亿元。
工业板块内部呈现明显分化。同仁堂医药工业前五名系列收入27.59亿元,同比下降10.72%,营业成本同比下降18.07%,毛利率51.77%,同比提升4.32个百分点。财迅通分析认为,收入降幅小于工业整体,毛利率反而提升,说明核心大品种在渠道控货、价格管控的背景下,保住了品牌溢价和成本优势。但前五名系列收入仍在下降。
费用端全面收紧。数据显示,公司2026年上半年销售费用15.52亿元,同比下降16.43%;管理费用6.33亿元,同比下降7.90%。两项合计省下约3.59亿元。财务费用-0.67亿元,净收益较上年同期扩大。只有研发费用逆势增长,达到1.27亿元,同比增长39.86%,主要投向珍稀濒危药材替代品研究、经典名方开发、创新药临床等。研发费用率约1.5%。
费用压缩短期内对利润形成支撑,但若收入端持续下滑,费用压缩空间将逐步收窄。
安宫牛黄丸失守,应收账款增五成
同仁堂业绩走弱的核心原因之一,在于安宫牛黄丸的滞销。
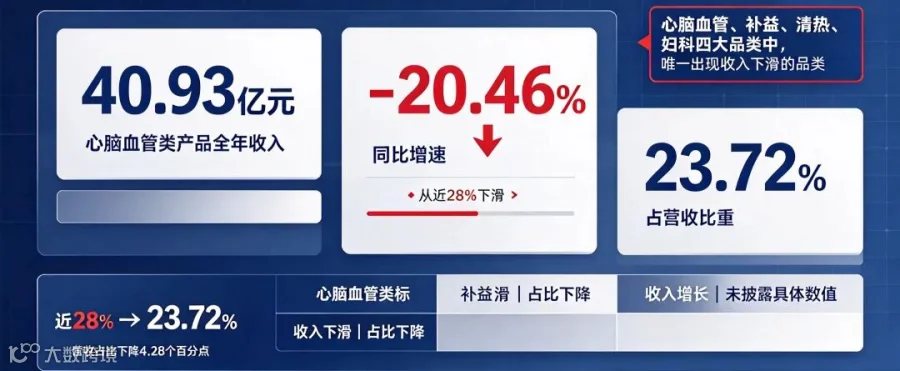
2025年年报显示,以安宫牛黄丸为代表的心脑血管类产品全年收入仅40.93亿元,同比大幅下滑20.46%,占营收比重从近28%下滑至23.72%,是心脑血管、补益、清热、妇科四大品类中唯一出现收入下滑的品类。
进入2026年,安宫牛黄丸在多地招采系统中被撤销挂网。年初,吉林省率先启动核查,北京同仁堂的安宫牛黄丸挂网价398元,零售众数价仅98元,价差约4.1倍。2月,山西省药械集中竞价采购网发布公告,北京同仁堂安宫牛黄丸因在公立医院招采系统长期无交易,被划归为“不活跃区”直接撤销挂网资格。8月,广西壮族自治区又将安宫牛黄丸列入暂停挂网名单。
同仁堂回应称,被撤品种未在医院售卖,对销售无影响。但核心品种在院内市场接连受挫的趋势已引起市场关注。这反映的不仅是单一品种的渠道问题,更是中药高价品种在医保控费大背景下面临的定价与准入双重压力。
去库存撑现金流,应收激增
报告期内,公司经营活动现金流净额17.28亿元,同比下降11.53%,但仍显著高于归母净利润。现金流保持净流入,主要靠存货从期初106.17亿元降至93.93亿元,减少约12.24亿元。换句话说,现金流改善很大程度上来自去库存,而非销售回款的自然增长。
资产质量方面,应收账款期末余额15.36亿元,较期初增长53.53%。公司表示,授予客户信用额度在本年度内滚动使用,报告期末按客户信用额度管理产生的应收账款未到回收期。但收入下降而应收增加,这一组合需要持续跟踪。应收账款增速远超收入增速,是渠道端压力的直接映射,需警惕后续坏账风险。
其他应收款期末3.57亿元,较期初增长190.47%,主要是境外子公司分红款尚未完成外汇清算,金额约2.08亿元。交易性金融资产较期初增长523.27%,主要是购买结构性存款。
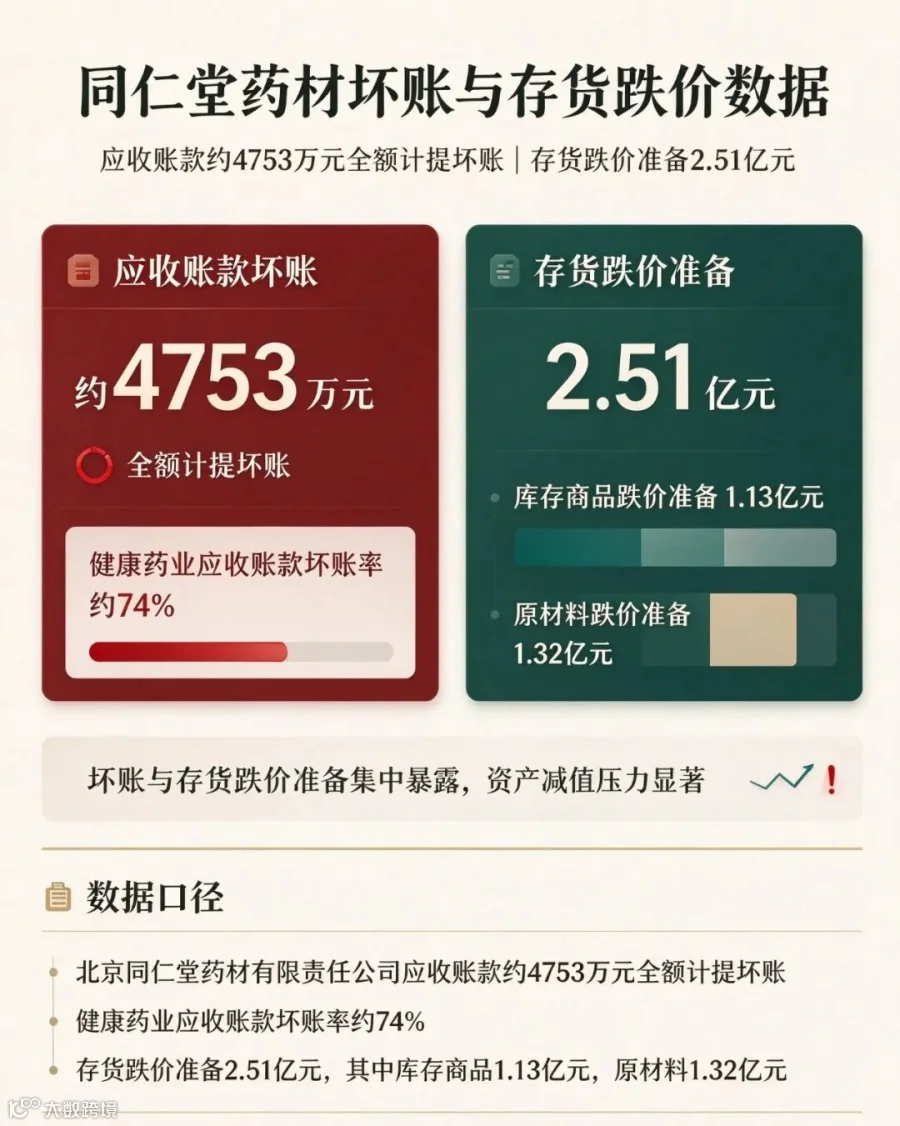
需要警惕的是关联方应收坏账。北京同仁堂药材有限责任公司应收账款约4753万元全额计提坏账,健康药业应收账款坏账率约74%。存货跌价准备2.51亿元,其中库存商品跌价准备1.13亿元,原材料跌价准备1.32亿元。
政策方面,医保控费、集采常态化、全链条溯源、说明书“尚不明确”清零等要求,正在系统性抬高合规成本。
下半年需关注库存去化是否结束、终端动销是否恢复、安宫牛黄丸院内市场能否企稳、天然牛黄等原料成本红利能否释放(取决于高价库存出清进度)、应收账款能否回收、商业门店优化能否止住利润下滑。品牌、品种、产业链和现金流仍是同仁堂的核心资产,但这份半年报显示,改革尚未穿透到终端动销和利润修复的层面。
【免责声明】:以上内容不构成投资建议,不代表刊登平台之观点,市场有风险,投资需谨慎,请独立判断和决策。如因使用本报告(文章)而采取的行动,财迅通均不承担相关责任。
核心团队由一帮跨学科、有复合能力的成员构成,在产业数字化、科技金融、财经媒体三大领域拥有平均8年以上的积累,曾参与开发过百万级用户的内容创作和数字化报告系统,洞悉资本信号传导机制,熟知监管语境与投资者认知规律。成员经过5年的实战磨合,形成独特的“数据洞察-价值编码-精准触达”协作范式,曾服务300+上市企业及行业组织。