
大数跨境

以时间换空间,以业绩验成色——胜利股份重组公告的深层逻辑与四家标的上半年业绩合并分析

以时间换空间,以业绩验成色——胜利股份重组公告的深层逻辑与四家标的上半年业绩合并分析 天然气咨询
2026-09-24
6
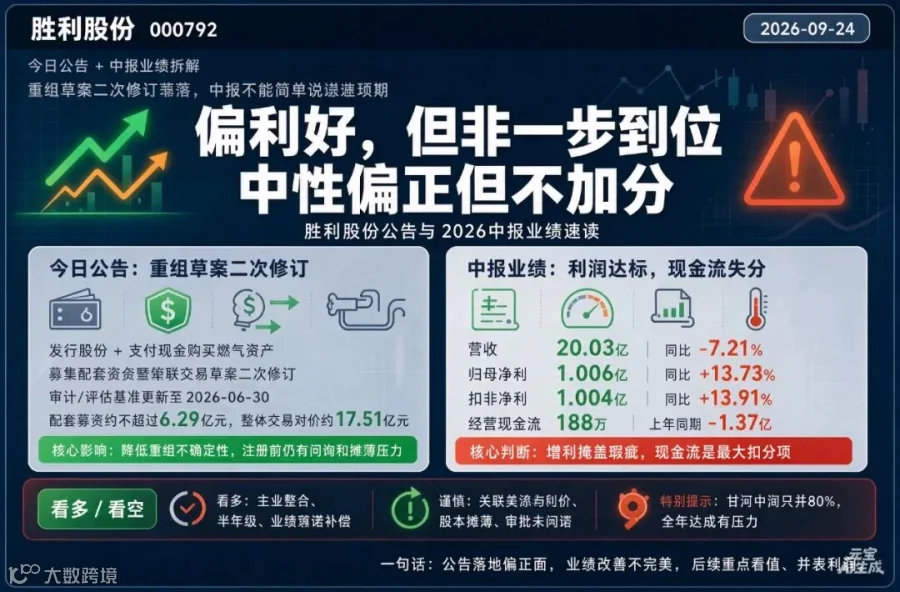
胜利股份今日(2026年9月24日)的系列公告,表面是重组流程中的常规技术性更新,深层则是一次精密的“时间换空间”操作——在审计数据即将失效的窗口期完成基准日切换,确保重组申报材料持续有效,同时向市场传递项目“正常推进”的确定性信号。而重组真正的成色,最终要看四家标的公司能否兑现业绩承诺。

一、交易本质:控股股东资产证券化的关键一步

本次重组的核心,是胜利股份拟以发行股份及支付现金的方式,收购控股股东中油燃气投资集团及其关联方旗下的四项燃气资产:
· 中油珠海100%股权· 天达胜通100%股权· 南通中油51%股权· 甘河中油40%股权
这是一笔典型的同一控制下的关联交易,关联董事许铁良、刘连勇、孟宪莹在董事会审议中依规回避表决,由6名非关联董事表决通过。交易完成后,上市公司第一大股东将变更为天达利通,但间接控股股东仍为中油燃气集团有限公司,控制权结构保持实质稳定。
同一控制下合并意味着本次交易不会形成商誉,避免了未来商誉减值对利润表的潜在冲击,这在一定程度上降低了交易的财务风险敞口。

二、财务意义:备考净利润翻番,但需冷静看待

今日同步披露的备考审阅报告显示,假设重组完成,上市公司2025年模拟归母净利润将从1.56亿元增至3.16亿元,增幅102.83%;每股收益从0.18元增厚至0.23元,增幅约27.8%。
备考数据确实具有吸引力,但必须清醒认识到:这是假设性模拟。实际整合效果、气源成本波动、下游工业用气需求变化等因素,均可能使实际业绩与模拟值产生偏离。燃气行业受上游气源价格和下游需求波动的双重挤压,业绩承诺的达成存在不确定性。

三、今日公告的深层逻辑:审计基准日切换的“时间赛跑”

今日公告最关键的技术性动作,是将审计基准日更新为2026年6月30日,并据此完成了加期审计和加期审阅。
这一操作的本质是:重大资产重组申报材料中的财务数据具有法定有效期。当原审计数据有效期届满,公司必须聘请审计机构以新基准日重新出具报告,否则申报材料将失去效力,审核进程可能被迫中断。
公司选择在今日集中披露修订说明、董事会决议、收购报告书摘要(修订稿)等一系列文件,是一次精准的时间窗口管理。与此同时,公司通过互动平台向市场明确传递“未收到二次问询函,项目正常推进”的信号。在重组审核的关键阶段,“没有坏消息”本身就是重要的积极信号。

四、四家标的上半年业绩与预期差距

要判断四家标的与预期的差距,不能简单用上半年净利润直接对比全年业绩承诺,因为燃气行业利润存在明显季节性——冬季采暖用气高峰通常贡献全年利润的大头,上半年往往只占全年承诺的一小部分。因此,营业收入完成进度是更可靠的观察窗口。
标的公司 2026H1营收 2026全年营收预测 上半年完成进度南通中油 2.78亿元 ~5.50亿元 ~50.6%甘河中油 1.11亿元 ~1.92亿元 ~57.9%天达胜通 1.27亿元 ~2.10亿元 ~60.5%中油珠海 无营业收入 — —

南通中油:营收进度平稳,但净利润压力最大

南通中油2026年上半年营收2.78亿元,完成全年预测的约50.6%,节奏温和。但南通中油的业绩承诺在四家标的中最高——2026年承诺净利润不低于6,967.51万元。
南通中油2024年全年净利润为7,574.91万元,2025年为7,491.10万元,呈现小幅下滑趋势。在2025年净利润已低于2026年承诺数的背景下,南通中油需要在2026年实现净利润止跌回升,这是四家标的中业绩兑现压力最大的一个。上半年营收进度正常,但利润能否支撑全年近7,000万元承诺,是最大观察变量。

天达胜通:营收进度最快,但利润“纯净度”待拆解

天达胜通2026年上半年营收1.27亿元,完成全年预测的60.5%,进度在四家标的中最快。其核心资产是南京洁宁和南昌中油,同时间接持有南通中油49%和甘河中油40%的股权。
天达胜通的业绩承诺(2026年不低于1,279.56万元)明确不考虑其间接持有的南通中油和甘河中油股权的利润贡献。这意味着天达胜通自身经营利润需要独立达到约1,280万元。2025年天达胜通模拟归母净利润为8,952.61万元(含权益法投资收益),剔除参股公司贡献后的自身利润规模,需要结合审计报告附注进一步拆解。营收进度领先是积极信号,但利润的“纯净度”是判断关键。

甘河中油:基础相对扎实,但客户集中度是结构性风险

甘河中油上半年营收1.11亿元,完成全年预测的57.9%,进度合理。2026年承诺净利润6,188.71万元,而2025年实际净利润为6,601.12万元,2025年实际利润已高于2026年承诺数,这意味着甘河中油在业绩承诺达成上基础相对扎实。
但甘河中油有一个不容忽视的结构性问题:前五大客户集中度高达86%以上,且主要客户为工业园区内的工商业用户。单一客户用气量波动,可能对全年利润造成远超预期的冲击。2025年的超额完成为2026年提供了一定安全垫,但客户集中度决定了安全垫厚度有限。

中油珠海:体量最小,扭亏确定性最低

中油珠海本身没有营业收入,其利润全部来自参股扬州中油的权益法投资收益(持股26%)。2025年归母净利润为-604.16万元,2024年为-704.20万元,连续两年亏损。
2026年业绩承诺为不低于616.05万元,从亏损600余万到盈利600余万,跨度超过1,200万元。虽然绝对金额不大,但扭亏的确定性是四家标的中最低的。扬州中油自身经营状况、参股投资收益确认时点,都增加了中油珠海业绩达成的不确定性。若无法扭亏,将直接触发业绩补偿条款。

五、必须正视的隐忧

第一,标的资产经营存在分化。 四项标的资产并非均质,部分标的可能存在特许经营权到期续期的不确定性,以及土地租赁、房产权证不全等历史遗留问题。这些瑕疵虽已在中介机构评估中有所考量,但实际整合过程中的摩擦成本不容低估。
第二,上市公司自身财务压力。 有投资者指出:公司账面货币资金无法完全覆盖短期有息负债,同时应收账款持续走高。重组完成后,若标的资产现金流未能如期并表改善,上市公司流动性压力可能进一步加剧。
第三,交易定价公允性将持续被审视。 本次交易是向实控人关联方收购资产,市场对定价公允性的担忧贯穿始终。尽管公司援引评估机构的专业资质和准则遵循来回应,但关联交易中的定价博弈本质上是不对称信息下的信任考验。
第四,审核进程仍存变数。 本次收购尚需深交所审核通过、中国证监会注册同意方可实施。虽然公司表示“未收到二次问询函”,但这并不等同于审核将顺利通过。任何新增补充材料要求或问询,都可能拉长交易周期,增加不确定性。

六、市场信号的冷静解读

今日胜利股份股价收涨1.71%,报4.17元,主力资金净流入949.84万元,位列燃气行业当日领涨股。
然而,这一涨幅的信号强度有限。重组推进的利好在过去数月已被市场部分定价,今日公告更多是消除不确定性而非创造新增预期。真正的价值检验,将在标的资产完成过户、实际经营数据并表之后到来。

七、综合评价

胜利股份今日公告的本质,是在重组审核的关键窗口期,以合规性的形式动作维护交易进程的连续性,同时以信息透明度向市场传递确定性。这是一次执行层面无可指摘的操作,但战略层面的真正考验尚未到来。
从四家标的上半年营收进度看,三家实体运营标的完成率在50%–61%之间,整体处于燃气行业正常节奏,未出现系统性大幅偏离。但从利润承诺兑现难度看,压力排序清晰:
  1. 南通中油压力最大——承诺净利润最高,且2025年实际利润已呈下滑趋势;
  2. 中油珠海确定性最低——从连续两年亏损到承诺盈利,扭亏路径依赖参股公司,可控性弱;
  3. 天达胜通需关注利润“纯净度”——营收进度领先,但自身经营利润能否独立支撑承诺仍需拆解;
  4. 甘河中油基础相对最扎实——2025年实际利润已超2026年承诺,但客户集中度是悬顶之剑。
将控股股东旗下燃气资产注入上市公司,逻辑上符合“减少同业竞争、提升资产证券化率”的监管导向,备考净利润翻番的数据也确实具有吸引力。然而,关联交易的定价公允性、标的资产的真实盈利质量、以及重组后上市公司的现金流改善程度,才是决定这笔交易最终是“价值创造”还是“报表美化”的关键判据。
对于投资者而言,今日公告降低了短期不确定性折价,但并未改变长期价值判断框架。重组的成败,最终将写在标的资产并表后的第一份真实财报里,而非今日的备考审阅报告之中。真正的考验,将在下半年采暖季的利润兑现中见分晓。

【声明】内容源于网络
0
0
天然气咨询
提供能源信息与咨询服务的独立第三方,提供能源经济、天然气、非常规气(煤层气、页岩气)分布式能源等能源行业的能源资讯、能源分析、价格变化、数据统计等
内容 17650
粉丝 0
天然气咨询 提供能源信息与咨询服务的独立第三方,提供能源经济、天然气、非常规气(煤层气、页岩气)分布式能源等能源行业的能源资讯、能源分析、价格变化、数据统计等
总阅读28.4k
粉丝0
内容17.6k