

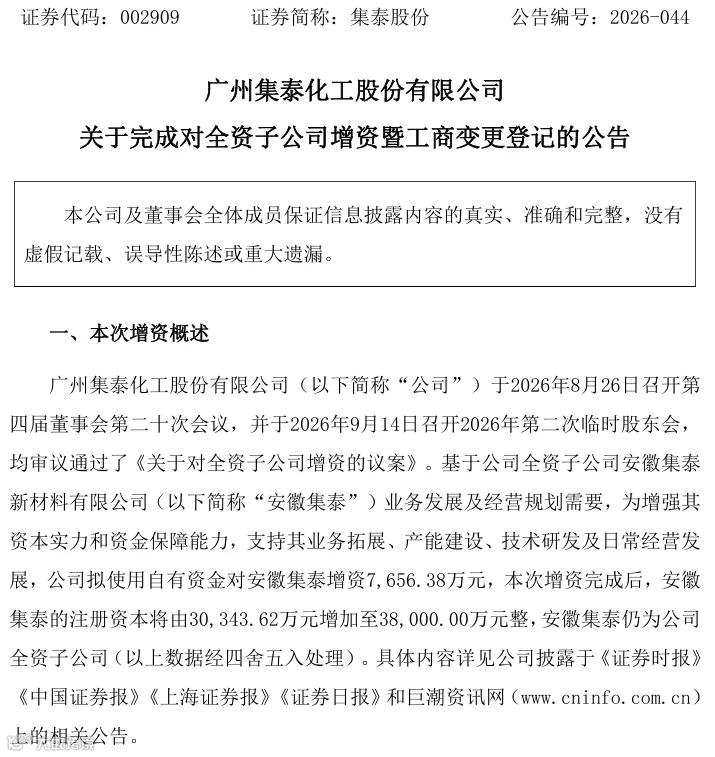
9月18日,集泰股份公告:对全资子公司安徽集泰新材料的增资完成工商变更,注册资本从3.04亿元增至3.8亿元。
单看金额,这笔增资在最近的胶粘剂行业中不算大,但放进集泰当前的报表里看,一边是上半年1367万元的亏损,一边是真金白银注资子公司,这个决定并不寻常。
安庆基地:集泰的华东落子
安徽集泰新材料成立于2021年11月,是集泰股份布局华东区域产能的运营载体。
这个基地承载着集泰转型分量最重的项目:年产1.7万吨高性能聚氨酯新能源胶、1.484万吨有机硅新能源密封胶、0.2万吨核心助剂,由安徽集泰通过子公司安庆诚泰具体实施。
其中1.7万吨聚氨酯新能源胶项目预计2026年12月建成投产。
该基地目前仍处在投入期。截至2026年6月末,安徽集泰资产总额约4.53亿元,净资产约2.81亿元;上半年营业收入仅5.02万元,净亏损384.07万元。产能建设和市场拓展都在前期,正是最花钱的时候。
集泰股份增资金额7656.38万元,全部来自自有资金,此番增资,就是给这个还在爬坡的基地补足资本金。
亏损报表里,藏着唯一的增长板块
为什么是现在?答案写在2026年的中报里。
今年上半年集泰股份三大主业,两降一升。建筑用胶收入2.40亿元,同比下降16.52%;涂料收入1.13亿元,下降18.95%;唯一正增长的是工业用胶:收入1.30亿元,同比增长25.13%。
在工业用胶内部,光伏类新能源用胶收入0.28亿元,同比增长52.02%。建筑市场在收缩,新能源需求在上行,集泰的产能重心正在跟着收入结构走。
安庆基地的两个主力项目,聚氨酯新能源胶和有机硅新能源密封胶,对准的正是这条增长线。增资不是盲目扩张,是把钱从收缩的赛道挪到增长的赛道上。
收缩期的前置准备,比的是供货距离
更大的背景是,胶粘剂行业整体处在收缩区间,多数企业选择收缩过冬。
集泰股份选在这个时点给华东基地加码,其逻辑在于客户结构变了。新能源胶下游对接光伏组件、储能和新能源车组装环节,客户在意的是供货距离和响应速度。
建筑胶可以走经销渠道慢慢铺,新能源客户的订单周期以周计,产线离客户越近,拿单的胜率越高。
这也是胶粘剂企业近年集体落子华东、华南的原因,因为区域产能的竞争,已经从比产品变成比谁离客户更近。
集泰股份在安庆的资本金加码,为的是承接长三角新能源客户订单时,手里有足够的产能。
另一方面,2025年报显示,公司工业用胶产能利用率仅19.37%,远低于建筑用胶的51.56%。
新产能2026年12月投产后能否快速爬坡,仍取决于光伏和新能源客户的订单转化。资本金已经备好,接下来的考验在市场端。
END
免责声明:本文部分资讯来源网络等,著作权属原创者所有。我们转载此文出于传播更多资讯之目的,无商业用途。如涉著作权事宜请联系小编:15101094390(同微信)。


功能膜涂布产业链
扫码关注了解前沿咨询