


因为那张表只算了人力。流程真正消耗的资源有四类——时间、物料、资金与协调。人力成本最好取数:有工时、有薪酬、有台账;而等待、返工、库存占用不是不重要,是没有现成的会计科目对应。于是它们从流程账上消失了。
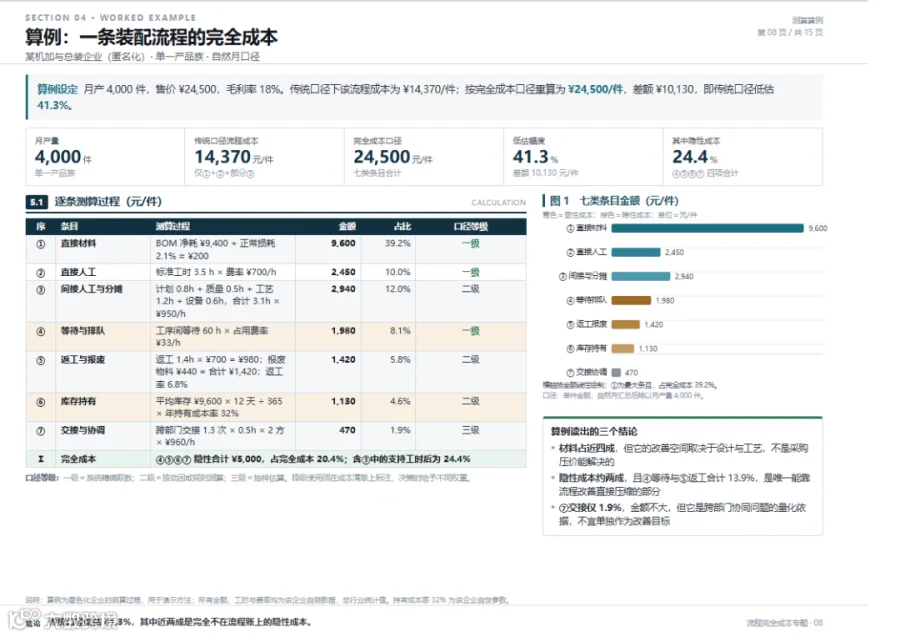
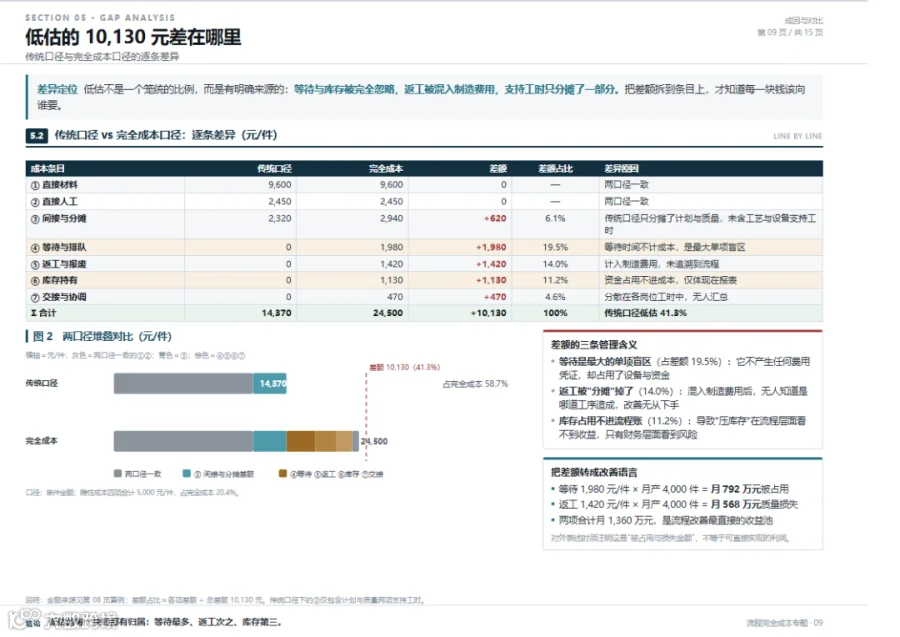
结果是判断被系统性扭曲:一条等待时间长、批量小的流程,因为人工工时少被判为"低成本";改善资源反而投向了相反的方向。把七类成本条目补全后,这条流程的完全成本比传统口径高出41.3%,其中近两成是完全不在流程账上的隐性成本。
下文把这件事拆开:先看现有口径错在哪里,再给出七类条目清单与五类测算方法,最后用算例说明完全成本如何改变决策。
表 1|"只算人力"漏掉的四类资源
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
表 2|流程完全成本的七类条目清单
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
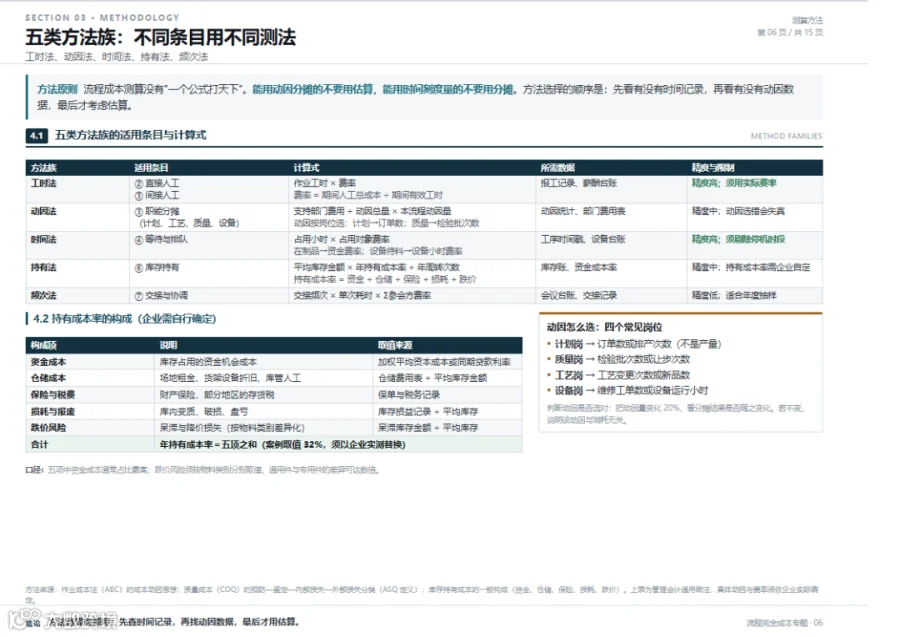
表 3|五类测算方法族
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
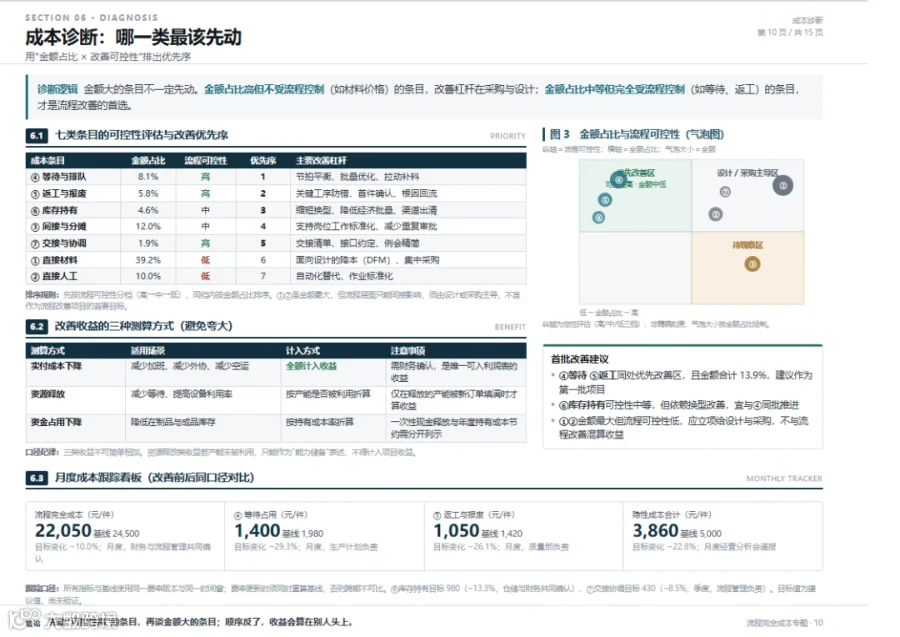
表 4|改善收益的三种测算方式(避免夸大)
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
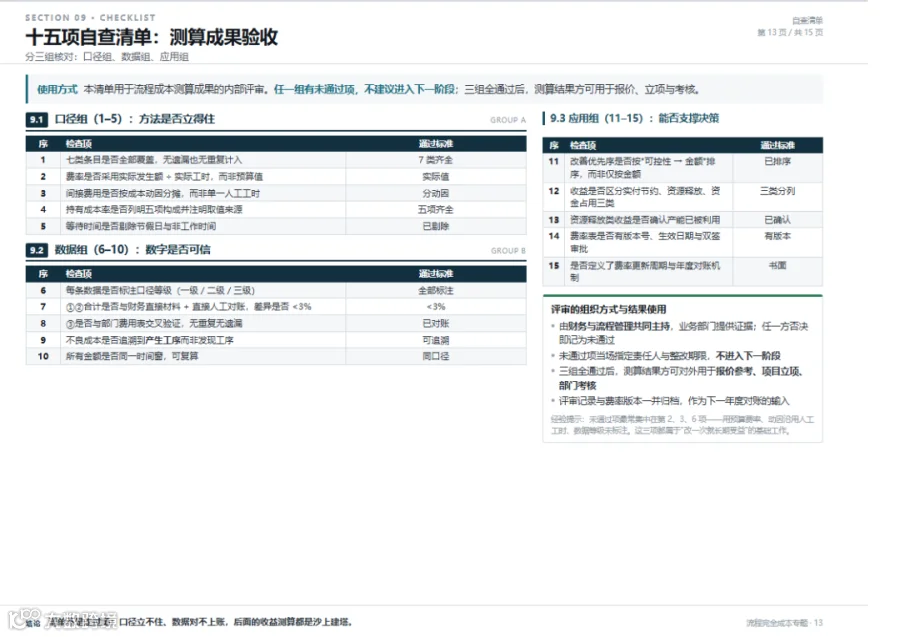
口径纪律:三类收益不可简单相加。资源释放类收益若产能未被利用,只能作为"能力储备"表述,不得计入项目收益。







四、结尾
建议你先做三件小事。第一,把这条流程的七类成本条目拉一张空表,只填"数据来源"这一列——填不出来的那几行,就是下一步要补的采集点。第二,把两个费率写清楚:人工费率用实际发生额 ÷ 实际工时,设备小时费率含折旧、维修、能耗、场地四项,不要只用折旧。第三,挑"等待"和"返工"这两项先算,它们合计约占隐性成本的七成,也是流程层面唯一能直接控制的部分。
做完这三步,你会得到一张与财务报表不同、但与现场一致的流程成本表。它的价值不在精度,在于能让"该不该投、投给谁"这个问题有据可依。这也是我们做流程管理、体系建设与精益管理咨询时,进入现场最先做的口径工作。
往期文章
端到端流程导向:部门墙越筑越厚,订单却越来越慢
IATF 16949 比 ISO 9001 狠在哪:汽车行业的体系门槛
质量管理:把质量写进经营会议,而不是只在质量周会里谈
文章来源:网络(如侵联删)
文章编辑:super
文章转载投稿请添加微信(联系):18201320567/ 01069666567