互联网2016盘点与新时期的价值构建


转眼又到了一年一度的盘点和展望季,和往年一样,综合过去一年互联网行业的变化和研究,总结互联网特别是中国互联网行业与价值趋势有关的重大变化的判断。
2015年最初那些完全建立在互联网上的红利接近消耗殆尽,就像BAT在搜索、电商和社交这三大传统领域正经历的,而新的机会主要存在于互联网在各行各业的渗透,这意味着你必须同那些行业已经存在的生产者展开生产率的竞争,这将变得不再性感,挤泡沫将贯穿始终。
经历了《2015:小米与反小米者的决战之年》的小米,在2016年面临的是曾经的《小米时代结束了》、而新的时代不知能不能来的局面;抓住了全球PC产业重组机会过了几年好日子的联想,终究还是在移动互联网时代的大门口面临失去“联想”(《我们是怎样失去联想的》);中国互联网巨头中最具技术基因的百度,2016年以来在传统的搜索商业模式上遭受了不小的质疑,百度目前的增长已经近乎停滞。;A股互联网概念的超级玩家乐视尽管成功将历次的质疑和危机化解于股掌,但最近几个月遇到的新麻烦看起来不再像过去那样容易化解;
而近年最热门的领域、烧掉了数百亿美元的互联网+,继本地生活服务之后,在更多的热门细分领域,比如互联网金融、互联网医疗、互联网出行等,都出现了阶段性搁浅的迹象——整合了Uber中国、拥有国家队资本背书的滴滴眼看钱途在望,却没想被北京上海等城市的网约车新政打入冰川期,尽管有蚂蚁金服、京东金融这样背靠互联网巨头的明星,却掩盖不了互联网金融整体遭遇的信誉危机和政策监管双重打击;
即便那些暂时置身势外的公司,比如阿里巴巴和腾讯——二者在过去的几个季度重新回到了40%甚至50%以上的增长,这帮助其股价走出了一波小牛市,两家公司的市值一度逼近3000亿美元——也很大程度上受益于一些不可持续的因素,比如收购或新增商业化业务、去年同期较低的基数等,腾讯和阿里眼下的高增长似乎也不具备可持续的基础,如果它们不能尽快找到适合后红利时代的增长模式,估计很快还得重新回到较低的增长轨道上来。
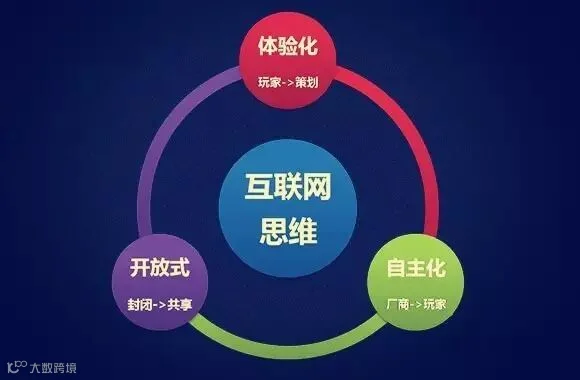
互联网自身发展阶段的演进,使力量对比发生变化,在快速普及阶段,用户规模、普及率以及互联网自身独特的价值,比如与时空消解相关的价值,是主要的驱动力,这时它与传统行业的冲突较少,但当一半以上的人口都连上互联网时,新的动力将来自互联网作为一种生产率思想和手段(取代初期阶段的独立产业定位)在各行各业的应用,也就是所谓的一切皆互联网阶段,而在这方面互联网和传统行业都有机会争夺主导者角色,这同样会影响资本、传统行业进而是政府的政策。
中国几大互联网巨头,过于局限在中国市场,让它们更容易受到人口红利、经济大势等变化的冲击,同时,相对有限的市场也让垂直结构战略因为缺乏必要的规模而无法与美国公司竞争,这还没有考虑到政府因素可能的影响,比如在云计算领域,各地政府的热情可能会间接导致定价的非市场化,从而使得即便阿里这样的领导者未来也可能不一定能完全收割与其地位匹配的商业成果,至少不会那么容易。

新时期互联网行业构建价值驱动引擎的建议:
回归互联网作为一种先进生产力手段的角色上,即基础设施化。垂直结构战略仍然是可能的突破方向,比如人工智能就可能提供构建未来技术和社会基础架构的机会,同时由于垂直结构战略往往涉及到不同技术专业领域的细分战略,这些领域可以在一定程度上与具体的业务(需要更多的本地化特性)相分离,从而更容易实施全球化,并更容易同经济的各个层面展开合作。
新近崛起的全球超级新贵英伟达,则就是因为它拥有了在未来的人工智能社会中扮演基础架构角色的想象空间,而这种想象也可能会在未来一段时间成为支撑百度股价的核心力量,微信支付得以在线下实现超越,也很大程度上受益于其迄今为止的基础架构、而非金融产业定位,即将推出的小程序也可能是其进一步贯彻垂直结构战略的重要一步,尽管成效如何还面临内外部的一些不确定因素,比如内部不同部门的博弈和增长压力,就连微信也是如此,它迟早必须在业务化和基础设施化之间做出选择,为自己设置边界、抵制住短期的财务诱惑或压力,是垂直结构战略必要的前提。
如果你无法做到这些,不妨干脆去互联网和技术化,成为单一或多元化的产业集团,就像其他传统的单一或多元化产业集团一样,在这个过程中,互联网和相关技术也许是你的一项优势能力和资源,但切忌抛开传统的流量思维模式,认为掌握着用户和流量,就可以轻易获得比传统行业竞争者更多的优势,最后比拼的还是生产率。所以,即便在这条道路上,也需要用结构化思维替代流量思维或摊大饼模式。