在全球AI算力集群产能持续扩容、单柜功率密度快速提升以及数据中心供电向低损耗高效率方向演进的背景下,一类决定大电流传输损耗水平、供电链路转换效率与高密度算力场景适配能力的核心智算供电基础设施正迎来稳健结构性增长窗口——AI数据中心高压直流配电单元。
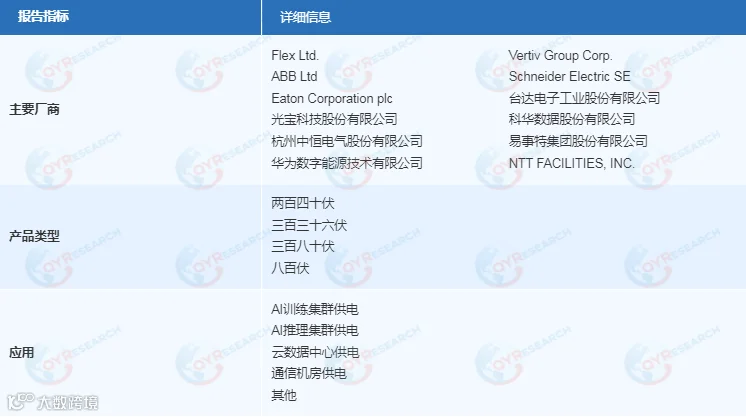
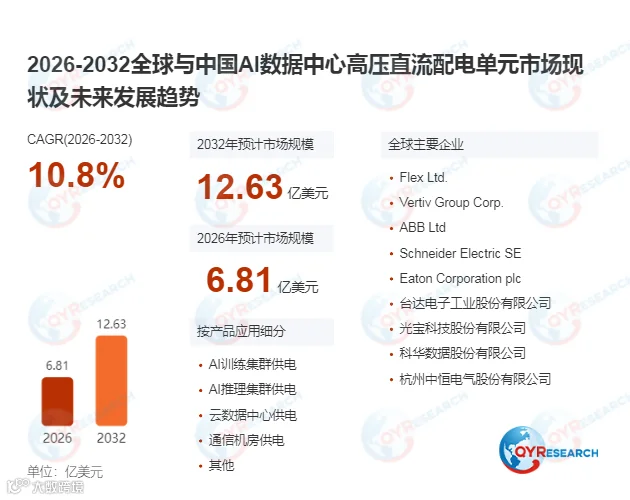
据QYResearch(北京恒州博智国际信息咨询有限公司)公开统计数据,2025年全球AI数据中心高压直流配电单元市场销售额达4.28亿美元,预计2032年市场规模将增至12.63亿美元,年复合增长率(CAGR)为10.8%(2026-2032),作为智算基建领域不可或缺的核心智算供电基础设施,当前市场正伴随全球AI算力集群产业升级稳步扩容,380V电压等级AI数据中心高压直流配电单元凭借主流智算场景适配性优异的综合优势占据主流市场份额,AI训练集群供电是体量最大的下游核心高价值应用场景。
当前下游智算基建产业普遍存在传统多级交流转换架构供电链路层级过多,多次交直流转换累计损耗超过12%,直接引发AI数据中心PUE居高不下,算力运行用电成本大幅攀升、常规通用型低压直流配电系统传输电压偏低,兆瓦级AI机架场景下传输电流超过数千安培,铜缆用量与布线空间占用量翻倍增长、普通配电单元无全链路智能监测架构设计,单路输出回路出现隐性过流故障时无法快速定位隔离,极易引发大面积算力集群意外断电,整批次AI训练任务中断造成巨额算力损失的转型痛点,AI数据中心高压直流配电单元依托高电压等级直流传输的独特技术特性,为行业提供了高密度算力高效供电落地的核心解决方案。
AI数据中心高压直流配电单元位于智算供电产业链中游的关键核心环节,是衔接高等级直流母排结构精准优化、大电流分断保护逻辑管控、全链路能效监测性能提升开发与下游不同高密度算力高效供电工况适配等上游核心要素与高密度算力高效供电落地场景的核心载体。其运行逻辑为:在整流侧与AI算力机架之间构建高电压等级直流分配网络,通过提升传输电压大幅降低同等功率下的回路传输电流,减少供电链路转换层级与线缆损耗,同时集成智能监测与快速故障隔离功能,为高功率GPU集群提供连续稳定的直流供电支撑,进而填补传统多级交流配电架构在低损耗高密度供电维度的性能短板。按核心额定电压划分,380V电压等级AI数据中心高压直流配电单元凭借主流智算场景适配性优异的综合优势占据主流市场份额,适配绝大多数中大型AI训练集群量产场景;800V电压等级产品则在下一代兆瓦级智算机架场景实现规模化渗透。
全球供给呈现“国际头部电力能源巨头主导800V高端市场、本土AI数据中心高压直流配电单元企业加速国内下游智算运营商配套渗透”的清晰格局,核心参与企业均为全球AI数据中心高压直流配电单元领域公开合规经营的市场主体,行业技术壁垒处于较高水平,技术竞争聚焦于全链路能效管控、长期运行可靠性优化与极端工况故障隔离保障三大核心方向。海外头部厂商凭借数十年高端数据中心配电装备研发积淀,在面向下一代兆瓦级智算集群的超高能效高可靠高端AI数据中心高压直流配电单元市场保持先发优势;中国本土企业依托国内全球最大规模的AI算力集群产能集群红利,在高性价比通用型AI数据中心高压直流配电单元产品市场份额持续提升,正逐步面向800V高压高端赛道稳步渗透。
从区域分布来看,中国依托全球最密集的智算基础设施与AI算力集群布局与深厚的电力配电装备制造产业积淀,在AI数据中心高压直流配电单元大规模量产与下一代高密度算力高效供电场景落地领域占据核心产业高地;北美凭借成熟的全球超大规模云服务商产业集群,成为超高功率密度高端产品核心需求聚集地;欧洲借全球绿色数据中心能效升级的产业牵引,成为低损耗高能效型AI数据中心高压直流配电单元需求增长最活跃的区域市场。受全球核心智算供电基础设施供应链本地化配套趋势驱动,本土AI数据中心高压直流配电单元厂商核心技术水平正逐步向国际先进标准靠拢。
AI数据中心高压直流配电单元增长受三重引擎推动。首先,下游智算基建产业需求刚性释放:受全球AI训练集群与智算中心产能持续扩张驱动,核心智算供电基础设施市场规模稳步扩容,直接带动AI数据中心高压直流配电单元采购需求稳步释放。其次,产品性能升级加速:受下游智算运营商对供电链路效率、单柜功率密度与运维智能化水平要求持续提升趋势影响,进而拉动高适配性下一代兆瓦级智算机架专用级高端AI数据中心高压直流配电单元产品的价值量上涨。此外,传统老旧高损耗配电方案升级牵引:受全球大量早期依赖传统多级交流配电架构的老旧数据中心逐步向高压直流高效供电架构迭代趋势影响,大量传统高损耗低功率密度老旧供电方案替换需求催生独立的AI数据中心高压直流配电单元采购增量。
展望未来,AI数据中心高压直流配电单元虽受10.8%的稳健CAGR驱动保持平稳扩张,但其作为高密度算力高效供电核心智算供电基础设施的不可替代性,叠加全球智算基建升级对低损耗高可靠供电方案的长期刚需,将推动行业由“通用配电单机供应”向“定制化高等级直流母排结构精准设计开发—全链路能效动态调控算法迭代优化—下游全系列智算算力供电场景性能协同适配”方向跃迁;具备全电压等级全功率段产品布局、头部下游超大规模智算运营商量产配套认证与长期本地化运维服务能力的供应商将持续锁定核心市场份额。