


“普通T恤卖15美元利润薄,印上客户喜欢的乐队图案能卖25美元,消费者还觉得‘值’。”一位POD卖家这样描述按需打印模式带来的溢价奇迹。
从2024年的102亿美元到2034年预计的1029亿美元,全球POD市场正以26%的年复合增长率快速增长。在这个被业界称为“印钞赛道”的领域,中国供应链的不可替代性与全球本地化趋势双重叠加,正在催生跨境电商的新模式。
市场格局:三极主导与长尾爆发
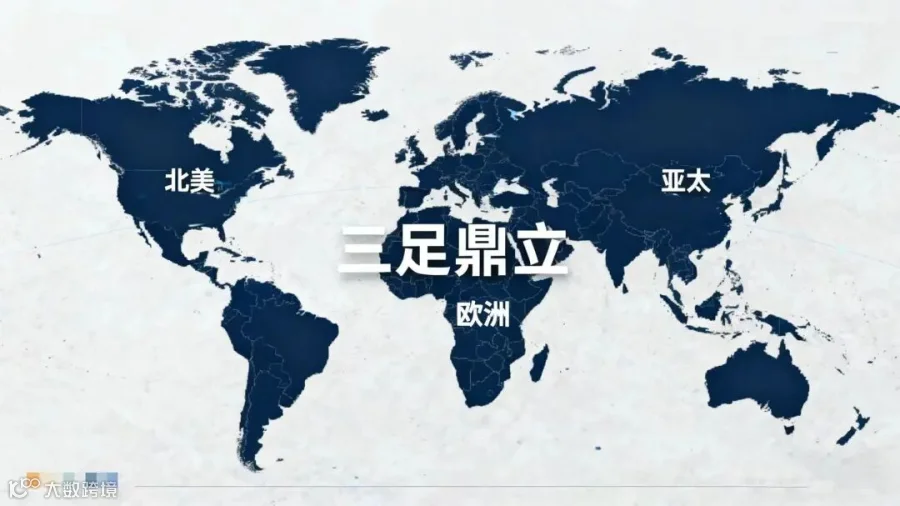
POD市场呈现“三极主导、多极发育”格局。北美、欧洲与亚太三大区域占据核心份额,形成战略稳定的“三足鼎立”态势。
北美和欧洲作为传统成熟市场,消费者对个性化产品接受度极高。Accenture调研显示,近九成欧美消费者青睐个性化时尚产品,高消费人群兴趣度高达94%。
亚太地区凭借电子商务和定制需求的强劲增长,成为全球POD市场增速最快的区域,正逐步缩小与欧美市场的差距。
拉丁美洲、中东及非洲目前虽各占约5%的市场份额,但预示着POD全球化进程中尚未完全释放的长尾潜力,为卖家提供了更多元化的布局选择。
增长动力:三大引擎助推行业爆发
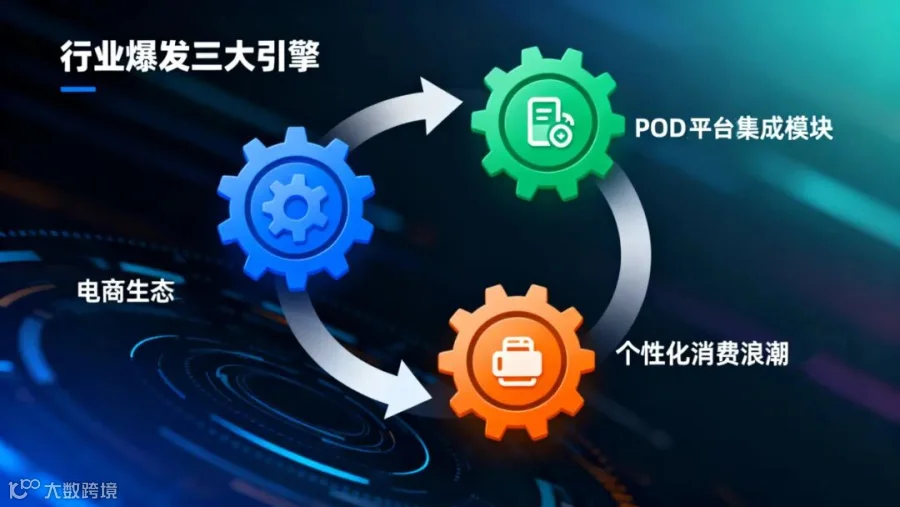
POD市场的爆发是三大核心因素共振的结果。
电商生态赋能是首要推动力。2024年全球电商销售额达6.3万亿美元,预计2027年将增至8万亿美元。Shopify、Etsy、Amazon等平台集成POD服务,使中小企业零库存触达全球客户;Temu、Shein、Tiktok、速卖通等中国电商平台托管模式,进一步加速了POD发展进程。
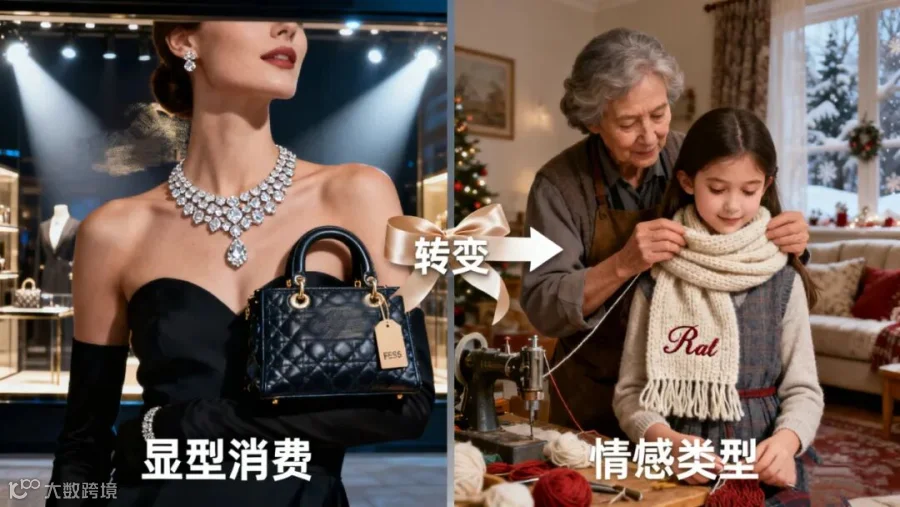
个性化消费浪潮席卷而来。Z世代和千禧一代不再满足于标准化商品,追求具有身份认同和情感链接的个性化产品。POD模式恰好契合这一需求,将消费从“买功能”升级为“买意义”。
技术突破构成POD发展的“技术基座”。高速数码印花、AI驱动的图案生成与排版、按需印刷技术与分布式生产网络等创新,共同完成了从“规模化制造”到“规模化定制”的范式转移。
品类趋势:从外显型消费到情感型消费
POD品类的演变呈现出从“外显型消费”向“情感型消费”渗透的特征。
服装配饰作为跨境POD的王牌品类,市场份额稳居第一。标语T恤、印花袜子是常见爆款,节日主题和社交礼品如情侣卫衣、圣诞全家福T恤也备受欢迎。
家居装饰成为增长最快的子类之一,年复合增长率达14.2%。墙壁装饰画、铁皮画、铝牌画等墙面类产品,抱枕、毯子、挂毯等纺织类产品,以及装饰灯、小夜灯等氛围类产品均呈现强劲增长势头。
珠宝配饰同样值得关注。2024年个性化珠宝市场规模达379.6亿美元,预计到2032年将增至550亿美元。消费者对独特性与情感表达的需求上升,以及3D打印和激光雕刻等技术的进步,推动了该品类增长。
宠物用品和数码配件作为新兴品类增速显著。定制宠物服饰、定制手机壳等产品精准抓住了年轻消费者对个性表达的需求。
模式创新:五种运营策略适配不同卖家
POD行业运营模式日趋多元化,主要形成五种适配不同阶段、不同资源卖家的策略:
自主设计模式是基础玩法,卖家设计产品上架,出单后由供应商生产发货。该模式门槛较低,适合刚入局的新手卖家。
来图定制模式更强调个性化,买家上传图案,卖家审核接单,平台生产交付。该模式能有效避开价格战,满足消费者的深度定制需求。
铺货模式适合快速测款,卖家海量上架产品,通过快速测试积累数据,一人可管理4-5家店,效率较高。
精铺模式更注重深耕,聚焦少数品类深度优化,稳定出单提升利润。该模式需要一定运营和数据分析能力,适合有经验的卖家。
发仓模式面向资深卖家,通过批量发仓抢占市场,打造爆款。该模式风险和前期投入较高,但规模效应明显。

供应链重构:本地化生产与全球化布局
供应链重构是POD行业最深刻的变革之一。“海外仓+POD工厂”已成为主流运营模式。
美国本地POD工厂可将平均交付时间缩短至2-4天,远低于海外发货的18-25天。更快的交付速度显著提升消费者满意率和复购意愿。
九猫POD供应链是这波浪潮中的先行者之一,其在洛杉矶设有工厂,日处理订单超1万件。
供应链本地化不仅缩短了交付时间,还有效降低了物流风险。数据显示,本地发货订单异常率仅3%,而海外旺季发货异常率高达15%。