


东南亚尚处于人口红利期,且普遍呈年轻化,新加坡经济水平遥遥领先其他国家
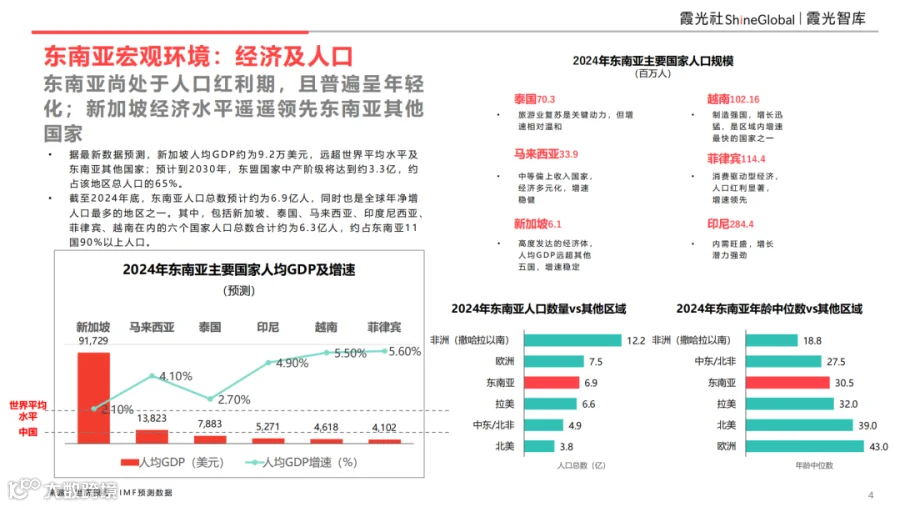
最新数据显示,新加坡人均GDP约9.2万美元,显著高于世界平均水平及东南亚其他国家。预计到2030年,东盟中产阶级将达3.3亿,占该地区总人口约65%。截至2024年底,东南亚人口总数预计约6.9亿,是全球年净增人口最多的地区之一。其中,新加坡、泰国、马来西亚、印度尼西亚、菲律宾、越南六国人口合计约6.3亿,占东南亚11国总人口的90%以上。
中国消费品出口东南亚现状与趋势
中国各消费品类均有出口到东南亚,数码、美妆、服饰、家居最受欢迎

2025年1-8月,中国与东盟主要国家贸易额超4.6万亿元人民币。受转口贸易和原料进出口影响,越南和马来西亚双边贸易额分列第一、二位。
随着东南亚电商快速发展,中国商品通过电商平台广泛覆盖东盟各国。美妆个护、服饰箱包、消费电子、家居母婴等成为核心出口品类。鉴于当地消费者价格敏感度较高,低单价数码配件、服装鞋帽、平价美妆日化及家居小物广受欢迎。此外,尽管新加坡家电市场外资品牌占据主导,但中国小家电凭借高性价比在当地建立了良好的市场口碑。
政策环境优化利好跨境电商发展
东南亚各国政策法规日益完善,纷纷推出多项消费提振计划,利好中国跨境电商
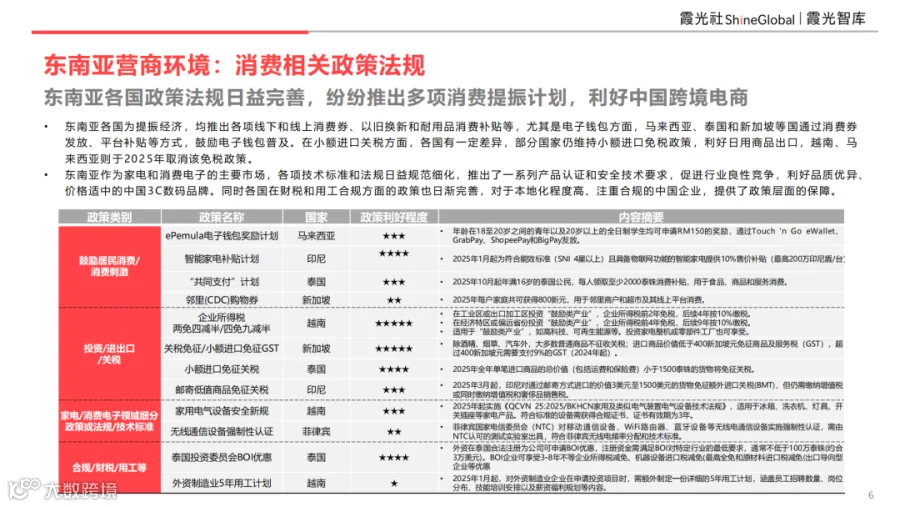
为提振经济,东南亚多国推出线上线下消费券、以旧换新及耐用品补贴等政策。马来西亚、泰国和新加坡等国通过发放消费券和平台补贴,积极推动电子钱包普及。在关税方面,部分国家仍维持小额进口免税政策,利好日用商品出口;但需注意,越南、马来西亚已于2025年取消该免税政策。
作为家电和消费电子重要市场,东南亚各国技术标准与安全法规日趋规范,推出一系列认证要求,这有利于品质优异、价格适中的中国3C数码品牌参与良性竞争。同时,财税和用工政策的完善,也为注重合规和本地化的中国企业提供了保障。
互联网渗透率提升释放电商增长潜力
东南亚互联网渗透率仍有较大发展空间,电商增长潜力较大
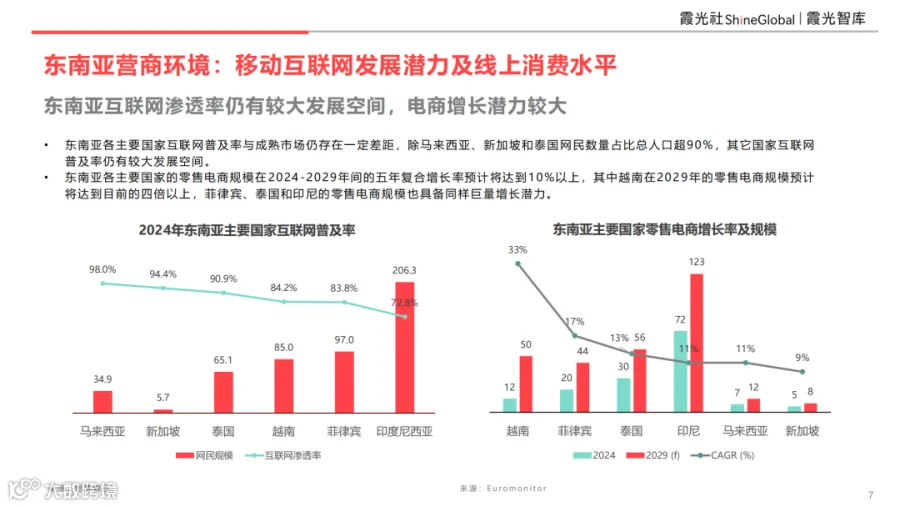
除马来西亚、新加坡和泰国网民占比超90%外,其他主要国家互联网普及率仍有较大提升空间。预计2024-2029年,东南亚零售电商规模五年复合增长率将超10%。其中,越南2029年零售电商规模预计达当前的4倍以上,菲律宾、泰国和印尼同样具备巨大增长潜力。
中国家电企业出海东南亚产业图谱
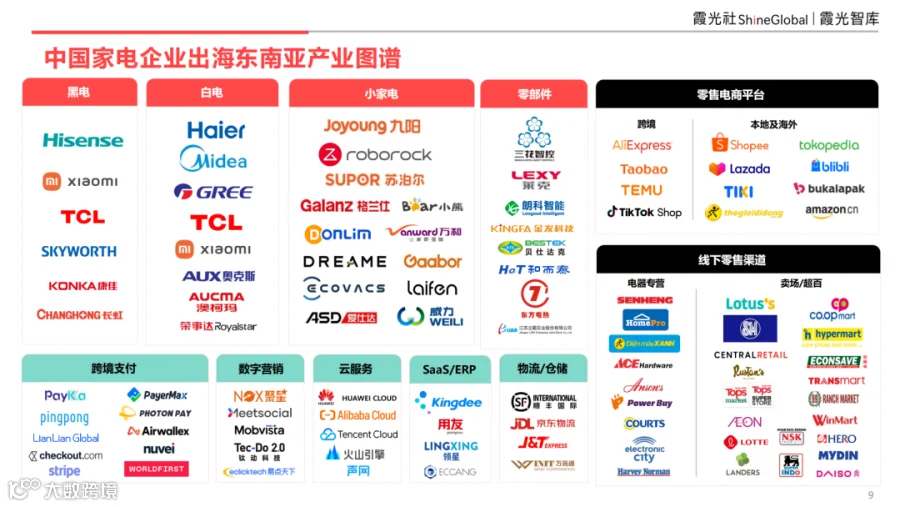
中国家电企业出海布局与渠道策略
家电产能集中布局泰国、越南,服务本地市场以及出口欧美,通过智能制造实现降本增效
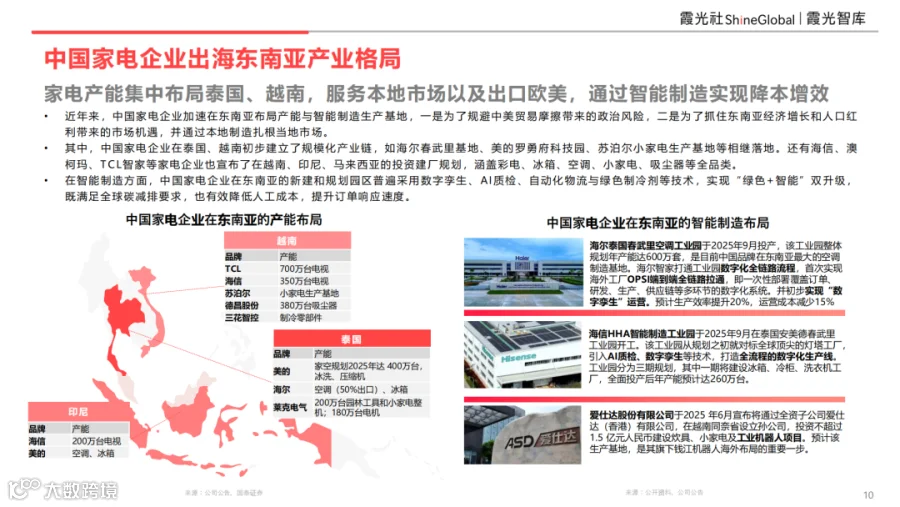
近年来,中国家电企业加速在东南亚布局产能与智能制造基地,旨在规避贸易摩擦风险、抓住区域经济增长机遇并扎根当地市场。目前,海尔春武里基地、美的罗勇府科技园、苏泊尔小家电生产基地等已在泰国、越南形成规模化产业链。海信、澳柯玛、TCL智家等企业也宣布在越南、印尼、马来西亚投资建厂,涵盖彩电、冰洗空及小家电全品类。
新建园区普遍采用数字孪生、AI质检、自动化物流与绿色制冷剂等技术,实现“绿色+智能”双升级,既满足全球碳减排要求,又有效降低人工成本,提升订单响应速度。
东南亚各国现代零售发展迅速,商超和垂类连锁仍是主要零售渠道
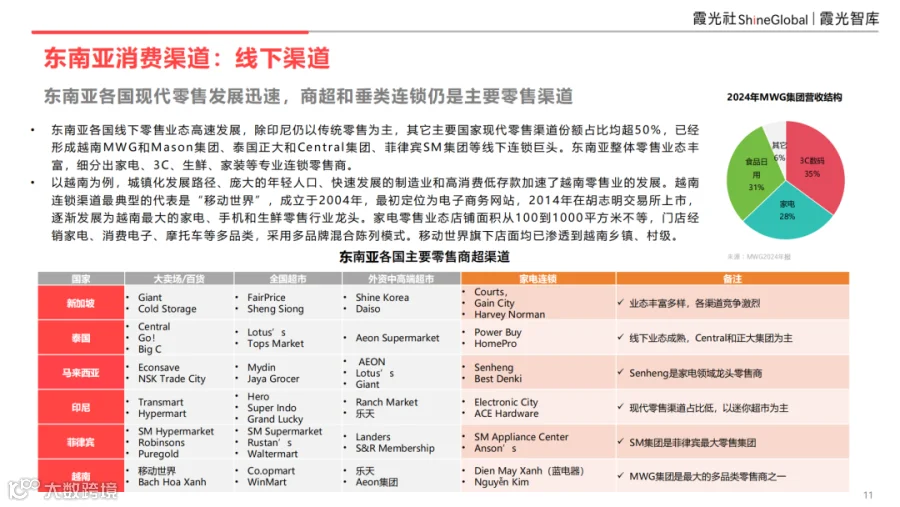
除印尼仍以传统零售为主外,东南亚其他主要国家现代零售渠道份额已超50%,形成了越南MWG和Mason集团、泰国正大和Central集团、菲律宾SM集团等线下连锁巨头,并细分出家电、3C、生鲜等专业零售商。
以越南为例,城镇化进程、年轻人口结构及制造业发展推动了零售业繁荣。“移动世界”(Mobile World)成立于2004年,现已发展为越南最大的家电、手机和生鲜零售龙头。其门店面积从100至1000平方米不等,采用多品牌混合陈列模式,销售家电、消费电子及摩托车等,网络已深入乡镇村级市场。
东南亚平台电商市场较集中,各大品类的线上销售集中于少数本土综合电商,但家电等品类的线上化率仍有可发掘空间
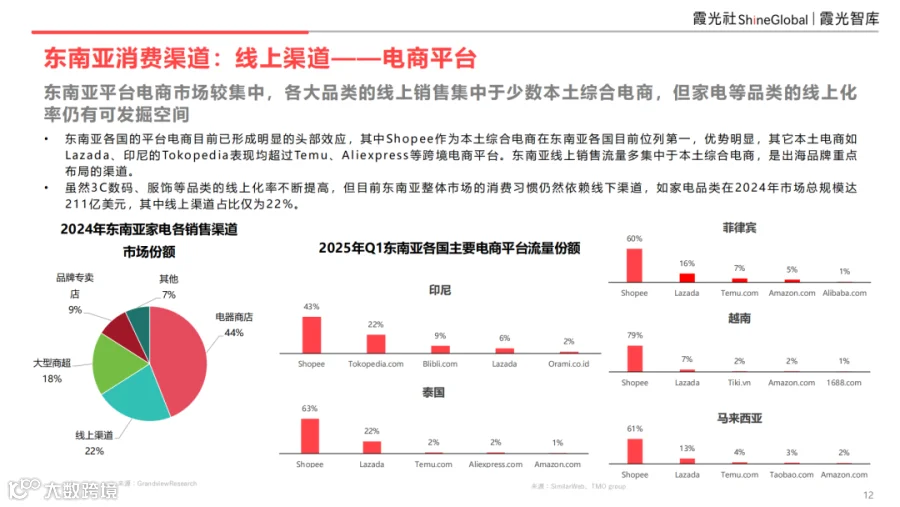
东南亚平台电商头部效应明显,Shopee稳居第一,Lazada及印尼Tokopedia表现优于Temu、Aliexpress等跨境平台。本土综合电商是出海品牌重点布局渠道。尽管3C数码、服饰等品类线上化率不断提高,但整体消费习惯仍依赖线下。例如2024年家电市场规模达211亿美元,线上渠道占比仅为22%。
DTC模式进入快速发展期,将扩展至东南亚,更适合小家电等品类
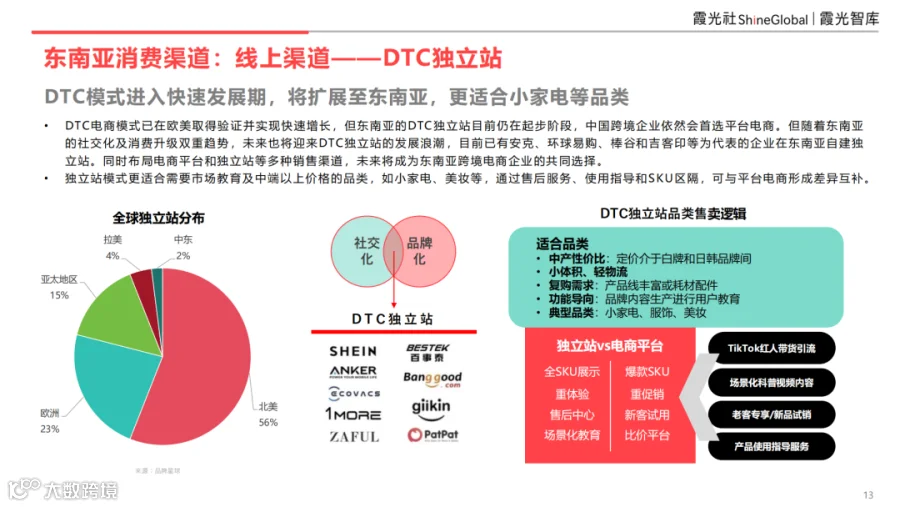
DTC模式在欧美验证成功后正逐步向东南亚延伸。虽然当前跨境企业首选平台电商,但随着社交化及消费升级,安克、环球易购、棒谷等企业已开始自建独立站。未来,“平台+独立站”多渠道布局将成为主流。独立站模式更适合需市场教育及中高端定价的小家电、美妆等品类,可通过售后服务、使用指导和SKU区隔与平台形成互补。
东南亚消费者通过社媒种草和了解产品,线下购买大家电,线上购买小家电
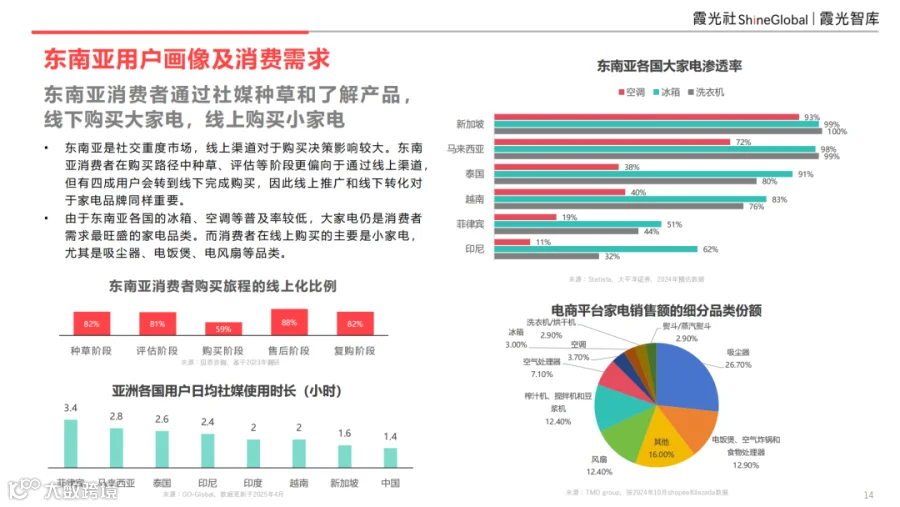
东南亚属重度社交市场,线上渠道对购买决策影响显著。四成用户在完成线上种草评估后会转至线下购买,因此品牌推广需兼顾线上线下。由于冰箱、空调等普及率较低,大家电需求旺盛且多为线下成交;而吸尘器、电饭煲、电风扇等小家电则更倾向于线上购买。
东南亚科技消费未来发展四大驱动力
东南亚科技消费未来将由技术驱动、消费升级、可持续发展和市场特性四大核心力量共同塑造。
核心驱动力:智能化和物联网化
家电正从独立功能产品转变为智能家居生态的重要组成部分。
- 互联互通:通过App远程控制已成中高端标配,未来将强化设备联动,如离家自动关闭电器。
- 语音控制:集成Google Assistant、Amazon Alexa等语音助手将更加普遍,提供便捷交互体验。
- AI与个性化:家电将学习用户习惯并自动优化,如智能冰箱识别食材推荐菜谱,空调根据环境自动调节。
消费理念升级:健康与福祉
- 健康饮食类:带蒸汽杀菌、营养保留功能的厨电,以及高保鲜技术要求冰箱需求增加。
- 环境清洁类:空气净化器、除湿机及带UV-C杀菌功能的清洁电器将成为家庭标配。
- 个人护理类:高端电动牙刷、护肤仪器、智能体重秤等市场需求持续扩大。
节能与可持续发展
电费上涨和环保意识增强使节能成为关键购买因素。
- 高能效标准:消费者主动寻求高能效标签产品,逆变器技术在冰洗空产品中普及率将大幅提升。
- 环保材料与设计:品牌更多使用可回收材料,延长产品寿命并提供维修服务,响应循环经济。
- 节水设计:在水资源紧张地区,省水洗衣机和洗碗机更受欢迎。
市场特性与渠道变革
- 线上渠道主流化:电商平台不仅是销售渠道,更是发现和研究产品的核心场所,直播电商和社交商务将进一步渗透。
- KOL营销重要性凸显:年轻一代高度依赖社交媒体意见领袖和用户评测做决策,数字营销策略至关重要。
- 消费分层明显:新兴中产阶级追求高性价比入门级智能产品和小家电;高端市场对奢侈品牌、进口产品及尖端技术大家电需求增长。
- 气候适应性产品:针对炎热潮湿气候,强效制冷、快速除湿、抗霉菌功能的空调和洗衣机需求稳定。
- 紧凑型与多功能设计:小体积大容量家电及空气炸锅烤箱一体机、洗烘一体机等节省空间的多功能产品潜力巨大。
来源:霞光智库