


美国办公家具市场正释放一组矛盾信号:龙头企业营收承压,但订单与写字楼需求开始回暖;企业虽要求员工重返办公室,却未大规模恢复传统工位投资。
巨头财报透视:业绩分化与订单回暖
MILLERKNOLL:营收微降,订单与利润率改善
9月22日,MillerKnoll公布2027财年Q1业绩。截至8月29日,公司净销售额9.234亿美元(同比降3.4%);但订单额增长3.2%至9.139亿美元;毛利率大幅提升3.2个百分点至41.7%;调整后每股收益(EPS)0.53美元(同比增17.8%),高于市场预期。
值得注意的是,利润改善包含约1000万美元IEEPA关税退款的一次性因素(单季贡献0.11美元EPS)。剔除该因素,调整后EPS约为0.42美元。
反映企业办公需求的北美合同业务尚未完全恢复:销售额5.056亿美元(同比降5.3%),订单4.837亿美元(降1.7%)。不过,9月前三周整体订单已同比增长9%。
因此,MillerKnoll将全年销售预期下调至38.8亿—40.3亿美元,但维持1.85—2.15美元的EPS指引。这表明销售复苏虽缓,但企业通过提价、降本和提升运营效率维持利润的能力正在增强。

HNI与HAWORTH:并购效应显现,北美需求强劲
与MillerKnoll的谨慎相比,竞争对手HNI表现亮眼。2025年12月完成对Steelcase的收购后,2026年Q2 HNI营收达15亿美元(同比大增121%),其中Steelcase贡献8.069亿美元;剔除并购后,有机收入微增0.1%。其办公家具业务订单和在手订单均同比增长5%,预计下半年有机收入将实现高个位数增长,销量有望在Q3转正。

另一巨头Haworth 2025年全球销售额创纪录达27亿美元(同比增长8%),特别指出北美办公家具业务表现强劲并取得份额增长。
综合来看,美国办公家具行业虽未进入强劲景气周期,但已明显脱离前几年的持续收缩阶段。

需求端重塑:混合办公改变空间投资逻辑
背后的最大变量是美国企业正重返办公室。JLL数据显示,2026年Q2美国办公室租赁活动创疫情以来新高,过去12个月净吸纳增加超3000万平方英尺;CBRE调查显示,89%的企业要求员工每周至少到岗3天。
但有趣的现象是,仅14%的企业进行了大规模办公空间改造。这意味着,美国办公家具需求的复苏不会简单复制过去。
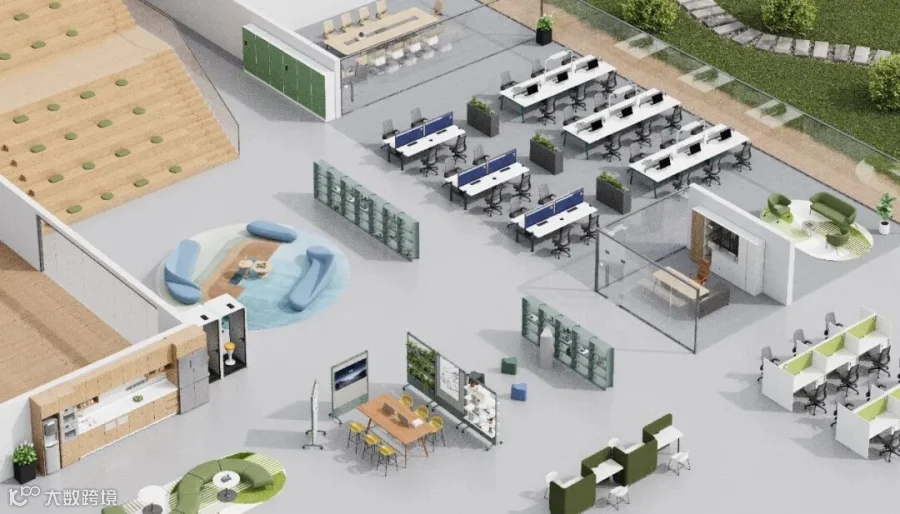
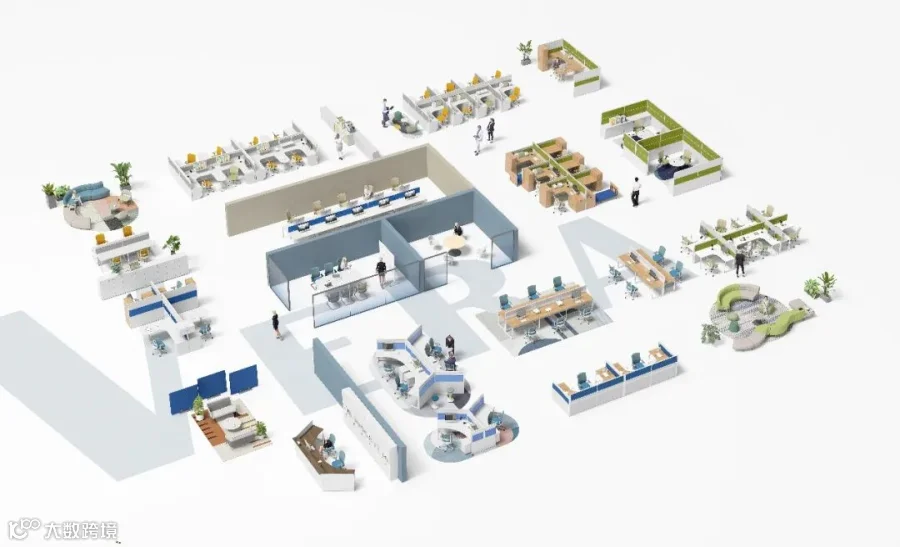
混合办公、共享工位和空间效率提升改变了传统逻辑。企业投入重点正从“增加桌椅数量”转向提高空间使用效率和员工体验。会议与协作空间、模块化家具、人体工学座椅、升降桌、声学隔断,以及家具与视频会议、数字设备的融合正变得更重要。

跨境出海启示:中国办公家具企业的转型契机
首先,不可将美国市场回暖等同于传统办公家具需求全面反弹。标准办公桌、文件柜等传统工位的数量增长受限,未来价值增长将快于数量增长。
其次,中国企业需从“低成本OEM”向“办公空间解决方案供应商”转型。美国客户更愿意为人体工学、模块化、声学及设计感支付溢价。具备BIFMA认证、环保材料、快速交付及产品组合能力的企业,竞争优势将日益凸显。
第三,妥善应对关税现实。部分中国原产金属及木制办公家具仍叠加25%的301关税。单纯依赖FOB价格竞争难以为继,海外仓、本地组装、东南亚产能以及美国本土经销和项目服务能力的重要性将持续提升。
此外,美国头部企业正通过并购和供应链整合构筑壁垒(如HNI收购Steelcase预计贡献至少1.2亿美元协同利润)。中国办公家具企业必须认识到:这轮复苏带来的真正机会,不是等待“桌椅大量出口”,而是进入新赛道——卖更多家具,正在变成卖更好的办公空间。
美国办公室正在回归,但回来的已不再是2019年的办公室。