作者 | 酸条 图源 | pexels
6.4亿元,对上半年归母净利润仅2012万元的天元宠物而言绝非小数目。这家靠宠物用品出口起家的杭州企业,正试图通过这笔远超自身盈利体量的并购,补齐其在C端市场的短板。
一场筹谋已久的C端救赎
天元宠物与淘通科技的这场并购拉锯了近18个月。交易报价从最初的6.88亿元调整为6.4亿元。早在2024年底,天元宠物便以7700万元现金先行收购了淘通科技10%的股权,采取“先参后控”的稳健策略以降低大体量标的的整合风险。
本次并购拟以3.91亿元现金及2.49亿元股份支付,并募集配套资金不超过2.24亿元。交易完成后,天元宠物对淘通科技的持股比例将达99.71%。淘通科技整体估值7.23亿元,并承诺2026至2027年净利润累计不低于1.5亿元。
淘通科技作为天猫五星级服务商,手握天猫、京东、抖音等全渠道资源,深耕玛氏、皇家、雀巢等40余家头部品牌。2025年其营收达21.54亿元,近四成收入来自宠物食品。对极度渴望在境内宠物食品及C端渠道打开局面的天元宠物而言,这正是能“拿来即用”的优质资产。
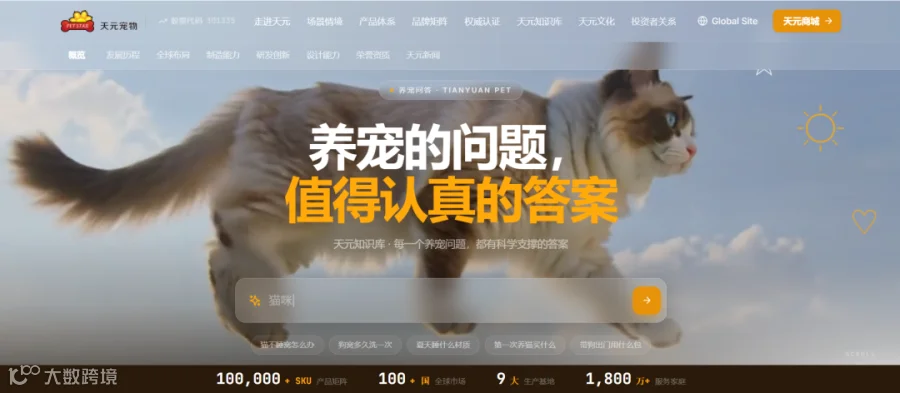
图源:天元宠物
此前,天元宠物已通过冠军分销布局国内大B端,通过并购“它品”打通了数万家线下宠物店和医院。并购淘通科技,则是其完成C端线上闭环的最后一环。理想状态下,交易完成后天元宠物的营收和归母净利润将分别增长64.05%和129.2%。但高收益背后也悬着风险:交易将新增1.28亿元商誉,在电商代运营行业面临品牌去代运营化与流量成本飙升的当下,这笔买卖能否真正消化仍需时间验证。
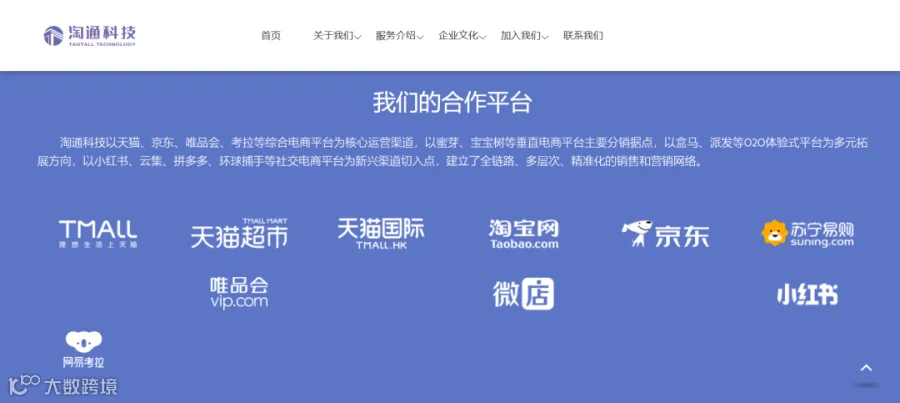
图源:淘通科技
值得注意的是,这笔收购虽以补齐国内短板为主,却也将为天元宠物正全力推进的自主品牌出海提供一条意想不到的能力补给线。
代工模式遇瓶颈,自主品牌出海亟待破局
长期以来,海外市场是天元宠物的核心支柱。2026年上半年,公司境外收入同比增长21.70%至7.97亿元,而同期境内收入仅微增0.25%至7.81亿元。境外业务依然是拉动增长的主引擎,但过度依赖海外大型渠道,导致公司议价权始终受制于人。

图源:巨潮资讯网
为摆脱代工标签,天元宠物近年持续推进从“借船出海”向“造船出海”转型,相继打造出Petstar、Made4Pets等自营品牌。旗下主打中高端宠物家居的Made4Pets于2024年上半年入驻TikTok Shop。凭借对“多猫家庭”痛点的精准捕捉,一款巨型猫抓柱单日售出超600单,在TikTok斩获135万美元GMV,证明了其制造爆款的能力。

图源:Made4Pets
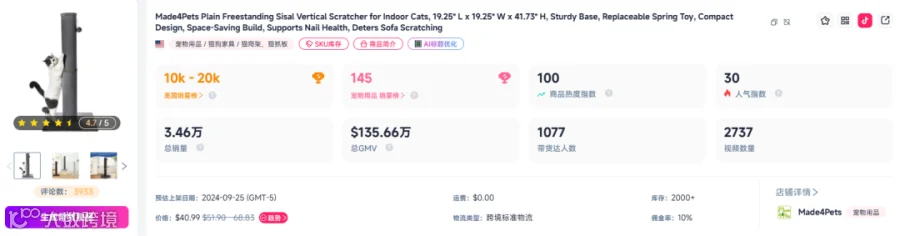
图源:FastMoss
然而,自主品牌目前在整体营收中占比依然较低,尚不足以支撑庞大的利润体系。更棘手的是,供应链端的全球化布局也遭遇外部扰动。受美国贸易政策调整影响,越南项目的建设用地谈判进度滞后,截至2026年中期投资进度仅为20.78%。全球化供应链虽能规避部分关税风险,但在外汇与贸易摩擦的夹缝中,跨国制造的运营成本正悄然抬升。
业绩承压倒逼转型,并购成战略决战关键
2026年中期财报的披露,将天元宠物的转型直接逼成了“生存红线”。上半年公司实现营业收入15.78亿元,同比增长9.92%;但归母净利润同比重挫46.28%至2012.45万元,扣非净利润下滑47.71%,销售净利率降至0.94%。收入增长而利润持续被压缩,传统出口代工的盈利天花板愈发明显。

图源:巨潮资讯网
“增收不增利”首先源于难以回避的外汇波动。作为以美元结算为主的出口企业,人民币升值带来巨大汇兑损失,财务费用暴增266.12%。同时,营业成本增速跑赢营收,综合毛利率由19.43%压缩至17.82%,海外贴牌模式的利润空间所剩无几。

图源:巨潮资讯网
从业务结构看,内部分化同样值得警惕。宠物用品板块实现收入8.68亿元,同比增长19.22%;而宠物食品板块收入6.55亿元,同比下滑1.95%,受国内进口粮竞争加剧及品牌方渠道策略调整影响,出现明显失速。

图源:巨潮资讯网
面对传统出口代工的利润天花板,天元宠物已无退路。它急需借助淘通科技庞大的国内线上运营能力为自有品牌开路,将过去积累的供应链硬实力转化为真正的品牌溢价。
这笔作价6.4亿元的并购目前仍需等待证监会同意注册。但获批只是起点,在1.28亿元商誉悬顶、电商竞争加剧及流量成本持续攀升的多重挑战下,天元宠物能否真正消化淘通科技,将决定这场跨境宠物企业的转型究竟是一次成功的翻身之战,还是一场昂贵的试错。