

近期,全球港口拥堵状况及运价走势备受业界关注。通过“船视宝”全球集装箱港口拥堵应用数据,我们聚焦上海洋山港、上海外高桥港及宁波港的最新动态,深度解析当前港口拥堵现状及其对航运市场的影响,揭示运价居高不下的深层原因。如需实时数据,可访问PC端(https://www.myvessel.cn/)自行查询。

国内重点港口拥堵现状透视
上海洋山港:拥堵处于历史高位,排队压力显著
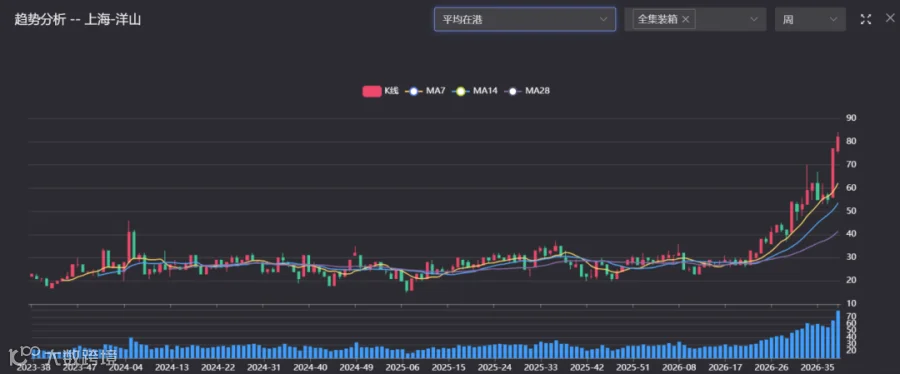
数据显示,自2026年年中以来,上海洋山港平均等泊和在港时间明显抬升,近几周更是快速上行,显著高于过去两年的常态水平。特别是最近两周的大幅跳升,表明洋山港拥堵不仅未缓解,短期反而仍处于历史高位。

从实时船舶分布来看,洋山外锚地仍聚集大量集装箱船,各色预警船舶并存,显示在港时长分化明显。以“HMM HANUL”轮为例,其等待时间已长达15天。此外,美西南PS6航线多艘船舶9月9日从宁波离港,预计9月25日方能靠泊上海,抵达洛杉矶时间推迟至10月20日,船期延误显著。


上海外高桥与宁波港:拥堵小幅回落,但整体仍处高位
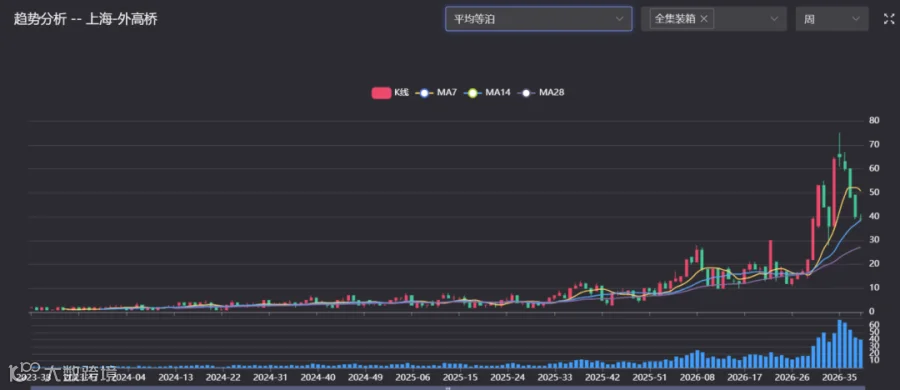
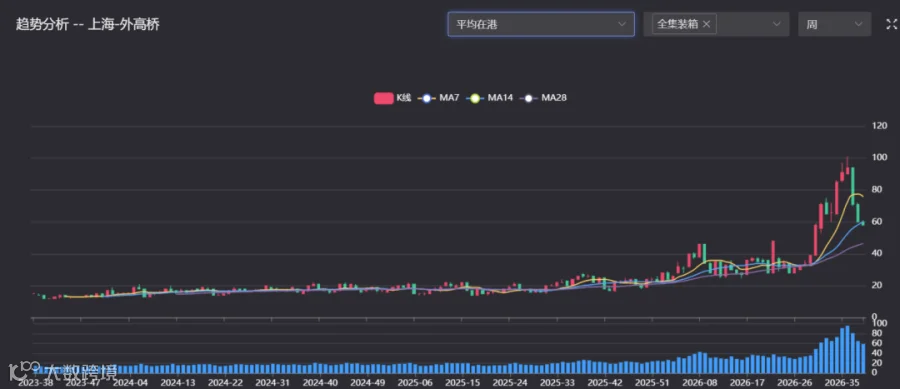
上海外高桥港平均等泊和在港时间自8月起快速上行,虽近一周从高位有所回落,但整体仍显著高于过去两年常态,拥堵有所缓解但远未恢复正常。
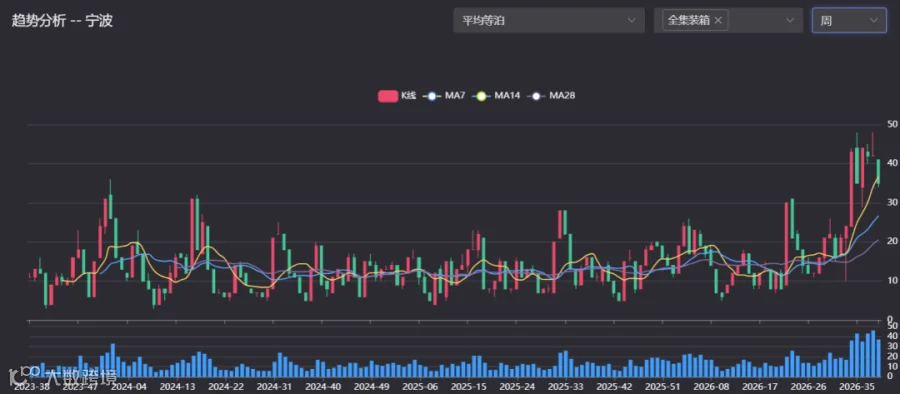
相比之下,宁波港平均等泊时间在过去两年多维持在10-20小时。2026年8月底虽攀升至40-50小时,但上升幅度不及上海,整体拥堵程度相对较轻。
全球供应链与宏观市场动态
全球港口拥堵呈现结构性分化
宏观层面,本周中国港口拥堵从高位逐渐缓解,但东南亚、印度及中东港口仍接近历史高位,美东及欧洲部分港口拥堵亦有恶化趋势。目前,全球仍有超11%的集装箱船队运力被港口拥堵占用。市场正处于“苏伊士复航释放有效运力”与“港口拥堵吸收有效运力”两股力量的对冲之中。此外,德国码头工人酝酿的无限期罢工(10月1日为关键节点)也为市场增添了新变量。
“十一”黄金周运力严重扭曲,10月船期存在高度不确定性
受港口拥堵影响,运力无法有效转化。Sea-Intelligence指出,2026年中秋与国庆叠加亚洲港口拥堵,以及部分地中海航线返程切换苏伊士,正造成明显的船期与运力波动。以亚欧航线为例,黄金周前后四周计划投放约150万TEU,同比增长27%。这并非主动扩张,而是延误船舶与正常班次集中到港离港所致。
随着延误消化及黄金周货量下降,叠加苏伊士复航缩短航程,市场可能迅速转向运力过剩。船公司或采取临时取消航次措施。货主应将10月中下旬船期视为不稳定的“占位计划”,并做好应对严重延误、甩柜等突发情况的准备。
苏伊士复航与班轮公司战略调整
苏伊士航线实质性复航,有效运力加速释放
Linerlytica数据显示,仍在绕航好望角的船舶已降至250艘(350万TEU),创30个月新低;相比今年380艘(540万TEU)的峰值,已有约130艘(190万TEU)退出绕航状态。需注意的是,新一波东行复航船舶预计10至11月才能陆续返程中国港口。
从实时动态来看,达飞和马士基正率先直穿苏伊士运河。达飞9月有60艘船通过,马士基也从去年同期的8艘激增至今年9月的67艘,预计全年通航将达278艘次。全面复航结构的调整,预计至少要到2027年春节后才能完成。
班轮公司观点:港口拥堵或成常态,Q4市场缓步修正
阳明海运指出,受需求强劲、船舶延误、港口扩建滞后及极端天气影响,港口拥堵恐逐渐成为常态。进入第四季度,全球货量预计缓步走弱,但塞港吸收运力叠加补库存需求,市场将呈缓步修正态势。美东运价虽可能回落,但受巴拿马运河水位等因素制约,预计仍维持相对高位。对于红海复航,在安全无虞的前提下有望逐步恢复。
后市展望与核心变量
中东局势与地缘政治:决定运价走向的最大变量
当前市场最大的变量仍是中东局势。若局势升级,市场将重回混乱,运价大概率上涨;若局势缓和且港口拥堵持续改善,随着船、箱、货节奏理顺,市场最终将直面运力过剩的基本面问题。此外,受地缘冲突影响,今年航运市场还叠加了高油价与燃油成本上涨的额外变量。
