


分析师预警:亚马逊、Temu 和 Shein 明年将占据澳大利亚在线零售市场超三分之一份额,本土平台面临严峻生存考验。
国际巨头价格战重塑澳洲电商格局
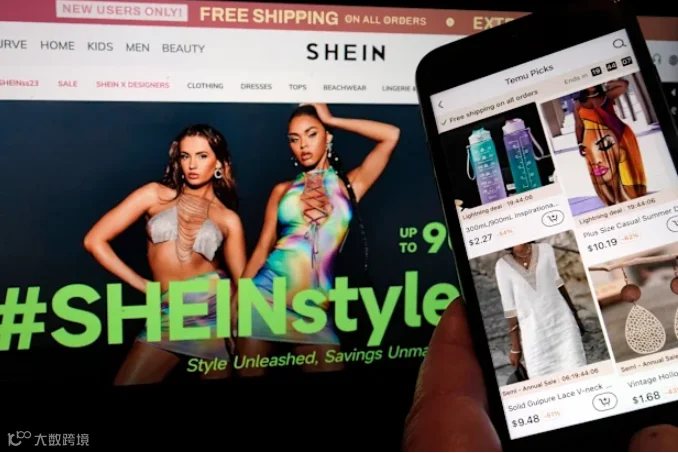
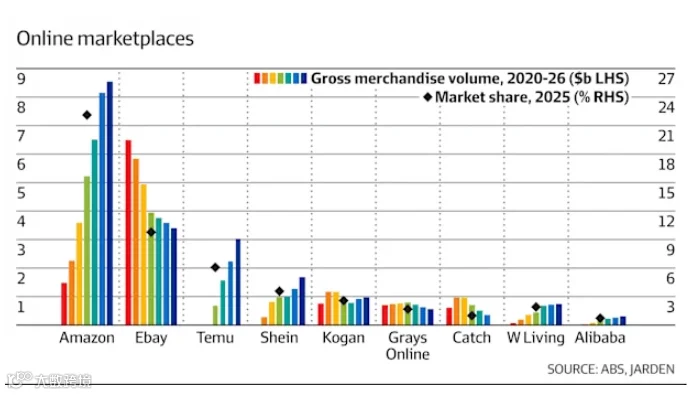
投资银行 Jarden 报告指出,受全球巨头价格战驱动,亚马逊、Temu 和 Shein 预计 2026 年在澳销售额将突破 180 亿澳元,市场份额达 36%。这场竞争已深度吸引追求性价比的消费者,迫使本土数字电商平台必须在细分定位或规模扩张中做出抉择,否则难以立足。
Jarden 分析师本・吉尔伯特认为,市场正呈现两极分化趋势。处于中间地带的平台,如 Kogan、Big W、Myer 及 JB Hi-Fi 配件部门风险最高,因其同时承受来自行业两端巨头的竞争挤压。
Kogan 转型自有品牌以差异化突围
面对资源与制造能力的双重劣势,Kogan 创始人兼 CEO 拉斯兰・科根表示,公司已确立以电视机、空调等耐用电器为核心的自有品牌战略。通过掌控供应链关键环节,Kogan 得以在降低售价的同时减少与 Temu、Shein 的业务重叠。
数据显示,Kogan 商品交易总额(GMV)已从 2022 年约 12 亿澳元的峰值降至目前的 10 亿澳元以下;而 Jarden 预测亚马逊 2026 年 GMV 将达 85 亿澳元。科根强调,缺乏履约优势且仅作为中间商销售他人产品的零售商,极易陷入低价竞争的恶性循环。
亚马逊重资产投入构建履约壁垒
自 2011 年以来,亚马逊在澳累计投资超 250 亿澳元,仅 2024 年即投入逾 50 亿澳元。目前其已建成 20 个履约中心及配送站点,部分地区实现当日达服务,平台在售商品超 2 亿件,入驻澳企达 1.4 万家。这种数十亿美元级的履约能力投入,构成了其他零售商难以逾越的竞争门槛。
Temu 极致低价加速市场洗牌
价格成为当前市场竞争的核心变量。Jarden 分析显示,同类产品 Temu 定价比亚马逊低 30% 至 40%,较同类商品普遍低 30% 至 70%。作为回应,亚马逊在今年 Prime 会员日期间大幅降价,家居类产品均价低于建议零售价 42%。
极致的价格优势导致 eBay、Kogan 等平台份额持续下滑,MyDeal 及 Wesfarmers 旗下 Catch 等平台已宣布关停。
eBay 聚焦二手转售寻求止跌
受三大巨头冲击,eBay 在澳 GMV 已连续五年下滑,从 2020 年的 65 亿澳元腰斩至 2025 年的约 35 亿澳元。
不过 Jarden 预计其下滑速度将趋缓。eBay 正巩固“二手转售+细分市场”定位,重点发力收藏品等特色品类,例如 Labubu 潮玩和宝可梦卡牌,试图通过差异化运营稳住基本盘。