


今年10月实施的《互联网平台企业涉税信息报送规定》明确要求,平台需按季度向中国税务机关报送卖家身份信息、交易流水及收入详情。随着税务提醒频发,部分卖家试图通过更换运营主体(如变更为香港或美国公司)来切割过往经营记录以规避风险。
然而在当前监管环境下,此举隐患巨大。近期大量卖家反馈,更换主体后店铺遭遇审核、冻结甚至封禁,更有甚者触发税务核查,面临高达465万元的巨额补税。

亚马逊严查“换主体”:合规监管升级
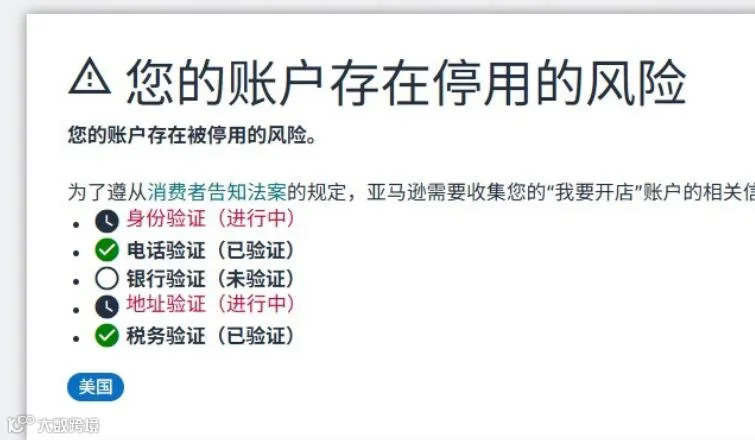
近期,不少试图通过更换公司主体运营新店铺的卖家触发亚马逊风控机制,收到“关联账户违规”等停用通知。这并非单纯的平台规则调整,而是源于国家税务总局的合规要求。
新规意味着税务部门已全面掌握中国卖家在亚马逊平台的销售收入。依托平台报送数据,无论资金在境外如何流转,只要最终受益人为中国税务居民,就必须就全球所得依法申报纳税。过去依赖信息不对称留存海外利润的做法已彻底失效。
以往大陆公司间更换主体仅需平台审核,风险较低。但随着税务新规落地,部分卖家构建“内地公司—香港公司—海外买家”结构意图转移利润,已成为监管重点。当前,平台对短期内将大陆主体频繁变更为境外主体的行为高度关注,此类操作极易被判定为异常并触发风控。
合规红线不容挑战:盲目变更风险剧增
跨境电商涉及多国税务规则,若变更主体时未完成财税合规衔接,极易被判定申报异常。例如深圳某卖家将亚马逊美国站主体变更为无实际运营的香港公司,税务机关通过联合监管机制比对发现其境内个人账户仍在接收货款,最终因税务违规被追缴465万元。
该案例表明,账号主体串联着完整的财税申报链路。一旦变更过程出现漏洞,轻则账号受限,重则面临巨额补税与罚款。此外,变更为境外公司还引入诸多不可控变量,如对公账户开立绑定、过往经营资料与新主体衔接等。任何环节断裂都将在审核中被放大为真实性质疑,导致操作失败。
应对建议:转向规范化可持续运营
面对数据与税务系统加速对接的现状,跨境电商灰色空间正被压缩。卖家应将合规经营提升至战略层级:
- 规范变更流程:确需更换主体时,务必确保信息独立隔离,提前向平台报备并准备完整商业证明,严格遵循正规流程。
- 优化经营重心:放弃短期规避策略,转向供应链优化与交易流程规范化,构建可持续的合规运营体系。